

이 계산기는 무엇을 하나요
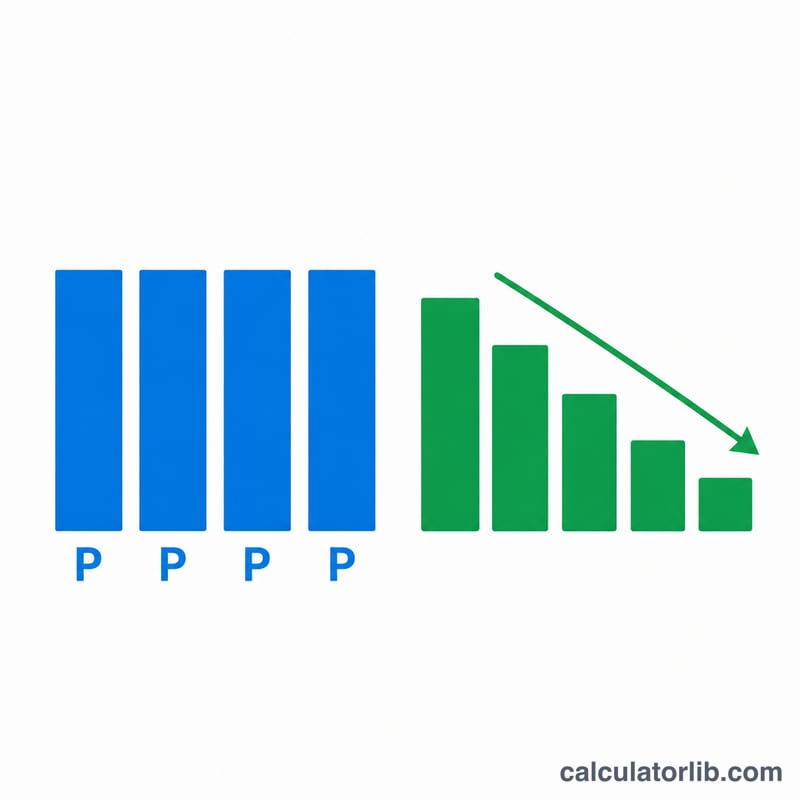
대출 이자를 안내하는 방식에는 크게 두 가지가 있습니다. 고정금리(flat rate)는 이미 얼마를 갚았는지와 상관없이 대출 기간 내내 처음 빌린 원금 전체에 이자를 매깁니다. 반면 체감식(잔액 기준, reducing-balance) 금리는 상환할 때마다 줄어드는 남은 잔액에만 이자를 부과합니다. 대부분의 주택담보대출과 일반적인 원리금균등(EMI) 대출이 이 방식입니다. 이 차이 때문에 예를 들어 똑같은 10%라도 고정금리 10%는 체감식 10%보다 훨씬 많은 비용이 듭니다. 이 계산기는 두 방식을 나란히 보여주고, 고정금리 안에 숨어 있는 실제 실효금리를 추정해 줍니다.
사용 방법
대출 원금, 연 고정금리(안내받은 명목금리), 대출 기간(연 단위)을 입력하세요. 계산기는 총 고정이자, 동일한 명목금리를 적용했을 때의 체감식 월상환액(EMI), 그리고 직접 비교가 가능하도록 근사 실효금리를 함께 계산해 줍니다.
공식 설명
고정이자는 간단히 \(I = P \times r \times t\)로 계산합니다. 총 상환액은 원금에 이 이자를 더한 금액이며, 이를 매달 똑같이 나눠 갚습니다. 체감식의 경우 월 상환액은 표준 원리금균등 상환 공식 $$\text{EMI} = \frac{P \cdot i (1+i)^n}{(1+i)^n - 1}$$을 사용합니다. 여기서 \(i\)는 월 이자율(연 이자율 ÷ 12), \(n\)은 총 개월 수입니다. 실효금리는 안내받은 고정금리와 같은 비용이 드는 체감식 금리가 얼마인지를 근사적으로 보여줍니다.
계산 예시
100,000을 연 10% 고정금리로 5년간 빌린다고 가정해 보겠습니다. 고정이자 $$= 100{,}000 \times 0.10 \times 5 = 50{,}000$$이므로 총 150,000을 갚게 되며, 매달 2,500씩 상환합니다. 같은 10%를 체감식으로 적용하면 월상환액은 약 2,125, 총 상환액은 약 127,482로 22,000 이상 적습니다. 결국 이 고정금리 대출의 실효금리는 대략 18%로, 안내받은 표면 금리의 거의 두 배에 달합니다.
주요 용어 설명
- 원금
- 이자가 추가되기 전에 처음 차용한 금액입니다. 모든 이자 계산은 이 금액에서 시작됩니다.
- 단리
- 상환 여부와 관계없이 매년 원래 원금 전체에 적용되는 이자율입니다. 광고하기에는 간단하지만 보이는 것보다 더 비쌉니다.
- 체감잔액(감소) 이자율
- 상환하면서 감소하는 남은 잔액에만 적용되는 이자율입니다. 시간이 지남에 따라 부과되는 이자가 감소하므로, 같은 명목이자율이라도 단리보다 훨씬 적게 비용이 듭니다.
- EMI (동등월납금)
- 체감잔액 대출에서 이자와 원금을 모두 포함하는 고정 월간 납입금으로, 대출 기간 종료 시 완전히 상환되도록 계산됩니다.
- 명목이자율 vs 실효이자율
- 명목이자율은 인용된 연간 수치입니다. 실효이자율은 복리 계산과 상환 구조를 고려한 실제 비용을 반영하며, 단리에 해당하는 체감잔액 실효이자율은 일반적으로 명목이자율의 거의 2배입니다.
- 대출 기간
- 대출의 총 기간으로, 연 또는 월 단위로 표시됩니다. 기간이 길수록 총 이자가 증가하며, 단리와 체감잔액의 차이가 커집니다.
- 분할상환
- 정기적인 납입금으로 대출을 상환하는 과정으로, 각 납입금은 이자와 원금으로 구성됩니다. 초기 납입금은 이자가 많고, 후기 납입금은 원금이 많습니다.
결과 해석하기
단리 대출의 실효이자율은 같은 총 이자를 만드는 체감잔액 이자율이 무엇인지를 보여줍니다. 단리는 이미 상환한 금액에도 계속 이자를 부과하기 때문에, 해당하는 체감잔액 이자율은 상당히 높습니다. 복수 연도 대출의 경우 일반적으로 인용된 단리의 1.8배에서 1.9배 범위입니다. 따라서 "낮은" 10% 단리는 18~19% 체감잔액 이자율처럼 작동할 수 있습니다.
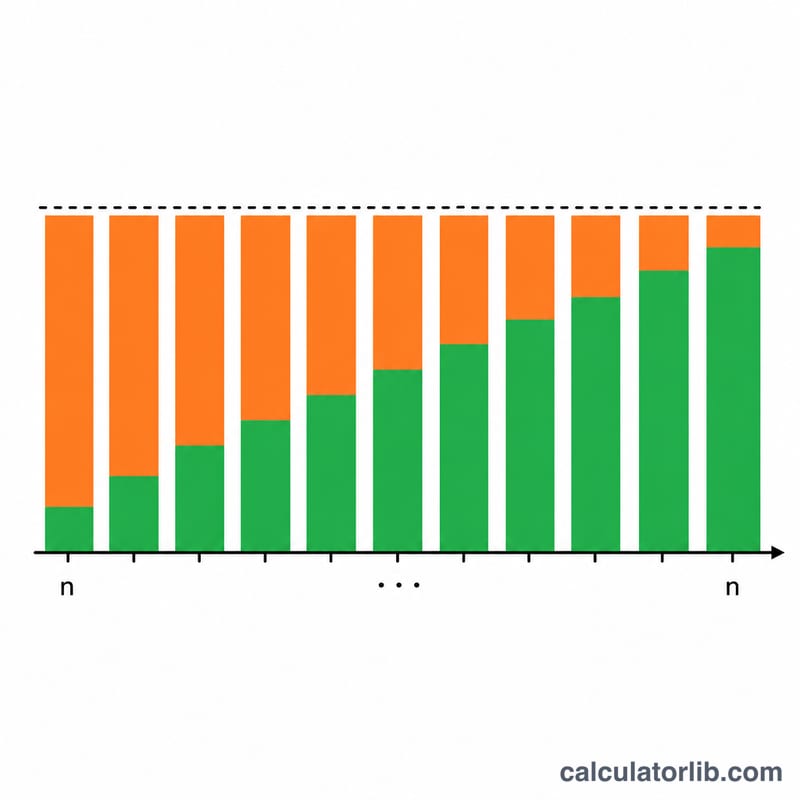
두 방식의 총 이자 차이는 한 가지 이유에서 비롯됩니다. 바로 이자율이 적용되는 기초가 다르기 때문입니다. 단리는 일정한 원래 원금에 적용되고, 체감잔액 이자는 감소하는 남은 잔액에 적용됩니다. 대출 기간 중간쯤에는 원금의 절반도 안 남아 있을 수 있지만, 단리 대출은 여전히 전체 금액이 남아 있는 것처럼 이자를 부과합니다.
여러 상품을 비교할 때는 결정하기 전에 모든 것을 같은 기준으로 변환하세요. 대출 기관이 단리를 인용하면, 여기서 실효이자율 수치를 사용하여 체감잔액 또는 APR 견적과 공정하게 비교하세요. 복리 계산 빈도가 중요할 때는 실효연이자율(APY) 계산기를 사용하여 명목이자율을 진정한 연간 이자율로 변환할 수도 있습니다.
여기서 생성된 실효이자율은 비교 목적으로만 의도된 근사값입니다. 실제 비용은 정확한 납입 빈도, 일수 계산 관례, 수수료, 보험, 대출 기관이 적용하는 반올림에 따라 달라지므로 항상 계약상 수치를 확인하세요. 이것은 일반적인 교육 정보이며 개인화된 재무 조언이 아닙니다. 대출에 약정하기 전에 자격을 갖춘 전문가와 상담하세요.
주요 중앙은행 기준금리
주요 중앙은행의 최신 공식 기준금리로, 자동으로 업데이트됩니다. 은행 예금·대출 금리는 이 기준을 따릅니다.
- 한국은행 · 대한민국
- 3.00%
- 기준일
- 2026-11-02
- 1년 변화
- +0.50%p
최근 변화 상승 +25bp 한국은행은(는) 2026-08-27에 금리를 2.75%에서 3.00%(으)로 변경했습니다.
| 중앙은행 | 기준금리 | 기준일 | 1년 변화 |
|---|---|---|---|
| 브라질 중앙은행 · 브라질 | 13.75% | 2026-11-16 | −1.25%p |
| 멕시코은행 · 멕시코 | 6.25% | 2026-11-10 | −1.00%p |
| 미국 연방준비제도 · 미국 | 3.75–4.00% | 2026-11-13 | 0%p |
| 유럽중앙은행 | 2.50% | 2026-11-16 | +0.50%p |
| 스웨덴 중앙은행 · 스웨덴 | 2.00% | 2026-11-16 | +0.25%p |
| 사우디 중앙은행 · 사우디아라비아 | 4.50% | 2026-10-29 | 0%p |
| 호주중앙은행 · 오스트레일리아 | 4.60% | 2026-10-31 | +1.00%p |
| 튀르키예 공화국 중앙은행 · 튀르키예 | 36.00% | 2026-11-06 | −3.50%p |
| 러시아 중앙은행 · 러시아 | 14.00% | 2026-11-10 | −2.50%p |
| 중국인민은행 · 중국 | 3.00% | 2026-11-10 | 0%p |
| 캐나다은행 · 캐나다 | 2.50% | 2026-11-13 | +0.25%p |
| 인도준비은행 · 인도 | 5.50% | 2026-10-19 | 0%p |
| 영란은행 · 영국 | 4.00% | 2026-11-16 | 0%p |
| 일본은행 · 일본 | 1.25% | 2026-11-10 | +0.75%p |
| 한국은행 · 대한민국 | 3.00% | 2026-11-02 | +0.50%p |
베트남의 은행 금리
베트남의 상업은행이 대출자에게 받고 예금자에게 지급하는 평균 금리로, 중앙은행이 세계은행에 보고한 수치입니다(연간).
- 대출 금리 2023
- 9.32%
- 예금 금리 2023
- 4.78%
- 실질 금리 2023
- 7.01%
- 대출 금리 − 예금 금리 2023
- 4.54%p
| 연도 | 대출 금리 | 예금 금리 |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
실질 금리는 대출 금리를 인플레이션(GDP 디플레이터)으로 조정한 값입니다. 개별 은행이 제시하는 금리와는 다를 수 있습니다.
최신 수치: 2026-11-02 데이터 업데이트 2026-11-16 · 최신
출처: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS 통계 이용 조건; Board of Governors of the Federal Reserve System 퍼블릭 도메인(미국 정부 저작물); European Central Bank ECB 재사용 정책; The World Bank Group CC BY 4.0; Sveriges Riksbank 스웨덴 중앙은행 공개 데이터 이용 조건; Reserve Bank of Australia 2026 RBA 저작권 조건 (Cash Rate); Bank of Canada 캐나다 중앙은행 이용 약관; Bank of England Open Government Licence v3.0
1년 변동폭은 CalculatorLib이 이 데이터로 계산했습니다. 레이블은 CalculatorLib이 번역했으며 BIS의 공식 번역이 아닙니다.
출처 세부 정보 및 작성 방법
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
자주 묻는 질문
왜 고정금리가 더 비싼가요? 이미 갚은 돈에 대해서도 계속 이자를 내기 때문입니다. 체감식은 잔액이 줄어들수록 이자도 함께 줄어듭니다.
실효금리는 정확한 값인가요? 빠른 비교를 위한 근사치입니다. 정확한 연이율(APR)은 수수료와 복리 계산 방식에 따라 달라집니다.
저에게는 어떤 방식이 더 유리한가요? 더 낮은 체감식 금리는 비슷하거나 심지어 더 낮은 고정금리보다도 거의 항상 저렴합니다. 비교하기 전에 반드시 고정금리를 체감식 기준으로 환산해 보세요.
















