

この計算ツールでできること
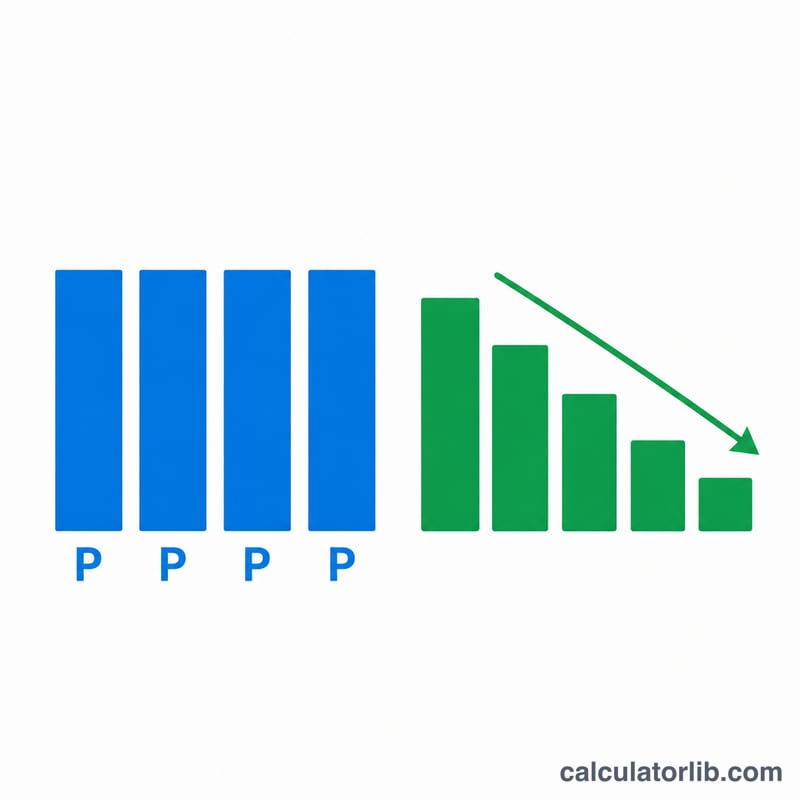
金融機関がローンの金利を提示する方法には、大きく分けて2種類あります。ひとつはフラット金利(アドオン金利)で、すでにどれだけ返済したかに関わらず、借入当初の元本全体に対して全期間ずっと利息がかかる方式です。もうひとつは残高スライド方式(元利均等返済)で、ほとんどの住宅ローンや一般的なローンで使われ、返済が進むごとに減っていく「残高」に対してだけ利息がかかります。この仕組みの違いから、同じ「年10%」でもフラット金利は残高スライド方式の10%よりはるかに高くつきます。この計算ツールは両者を並べて表示し、フラット金利の提示の裏に隠れた「本当の実質金利」を推計します。なお、これは特定の国の制度ではなく、世界各地(特にアジア圏の自動車ローンや分割払いなど)でよく見られる「アドオン金利」の考え方を一般化したものです。日本の多くのローンは元利均等返済(残高スライド方式)が主流ですが、分割払いやリボ払いの「実質年率」を理解する際にも役立ちます。
使い方
借入額(元本)、提示された年あたりのフラット金利、ローンの期間(年数)を入力してください。ツールがフラット方式での総利息、同じ表面金利での残高スライド方式の毎月返済額(EMI)、そして両者を公平に比べられるように概算の実質金利を計算します。
計算式の解説
フラット利息はとてもシンプルで \(I = P \times r \times t\) です。総返済額は元本にこの利息を足したもので、それを毎月へ均等に割り振ります。残高スライド方式の毎月返済額は、標準的な元利均等返済の式 $$EMI = \frac{P \cdot i (1+i)^n}{(1+i)^n - 1}$$ を使います。ここで \(i\) は月利(年利 ÷ 12)、\(n\) は返済回数(月数)です。実質金利は、提示されたフラット金利と同じだけの負担になる残高スライド金利を近似的に求めたものです。
計算例
100,000 を年10%のフラット金利で5年間借りるとします。フラット利息=$$100{,}000 \times 0.10 \times 5 = 50{,}000$$なので、返済総額は 150,000(毎月 2,500)になります。一方、同じ10%を残高スライド金利として計算すると毎月返済額は約 2,125、返済総額はわずか約 127,482 にとどまり、22,000 以上も少なくなります。このフラットローンの実質金利はおよそ18%で、表面上の数字のほぼ2倍にもなります。
主要な用語の説明
- 元本
- 借入時の元の金額。利息を計算する際の基準となります。
- 固定金利
- 元の元本全額に毎年適用される金利で、返済額に関わらず適用されます。広告しやすいですが、見た目より高くつきます。
- 逓減残高(残高連動)金利
- 未返済残高にのみ適用される金利。返済に伴い残高が減少するため、時間とともに利息は減少します。同じ名目金利でも、固定金利より大幅に低くなります。
- EMI(均等月間返済額)
- 逓減残高ローンの固定月間返済額で、利息と元本の両方を含みます。ローン期間終了までにローンが完全に返済されるよう計算されています。
- 名目金利と実効金利
- 名目金利は引用される年間の数字です。実効金利は、複利と返済構造を考慮した真の費用を反映しており、固定金利と同等の逓減残高実効金利は通常、その名目金利の約2倍です。
- ローン期間
- ローンの総期間(年または月で表示)。期間が長いほど総利息は増加し、固定金利と逓減残高金利のギャップが広がります。
- 償却
- 定期返済によるローン返済プロセス。各返済は利息と元本に分割されます。初期の返済は利息が多く、後期の返済は元本が多くなります。
結果の解釈方法
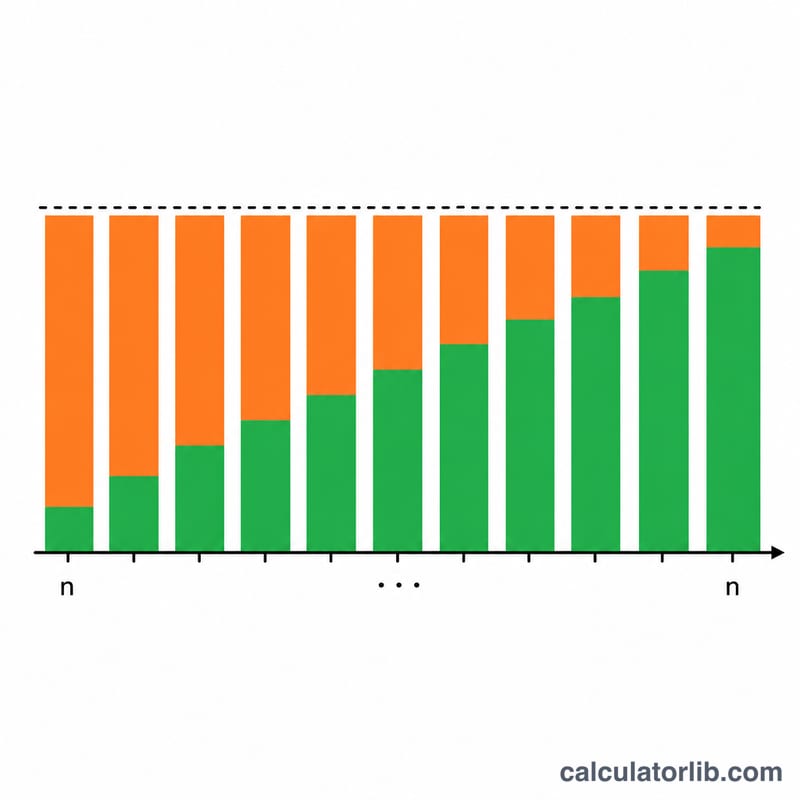
固定金利ローンの実効金利は、同じ総利息を生み出す逓減残高金利が何であるかを示しています。固定金利は既に返済した金額にも引き続き利息を課すため、同等の逓減残高金利は大幅に高くなります。複数年ローンの場合、通常は引用される固定金利の1.8~1.9倍の範囲です。したがって「低い」10%の固定金利は、18~19%の逓減残高金利のように機能する可能性があります。
2つの方法間での総利息の違いは、金利が適用される基準が異なるという理由からです。固定金利は一定の元本を使用し、逓減残高金利は減少する未返済残高を使用します。ローン期間の中盤では、元本の半額以下を返済していても、固定金利ローンはまだ全額が未返済であるかのように利息を課します。
複数の提案を比較する場合は、すべてを同じ基準に変換してから判断してください。貸し手が固定金利を提示している場合、ここの実効数字を使用して、逓減残高またはAPR の提案と公正に比較してください。複利頻度が重要な場合、実効年率(APY)計算機を使用して名目金利を真の年間レートに変換することもできます。
ここで算出された実効数字は、比較目的のみの概算値です。実際の費用は、正確な返済頻度、日数計算慣例、手数料、保険、貸し手が適用する端数処理に依存するため、常に契約上の数字を確認してください。これは一般的な教育情報であり、個別の財務アドバイスではありません。ローンにコミットする前に、有資格の専門家に相談してください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-12 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
ベトナムの銀行金利
ベトナムの商業銀行が借り手に課し、預金者に支払う平均的な金利。中央銀行が世界銀行に報告した数値です(年次)。
- 貸出金利 2023
- 9.32%
- 預金金利 2023
- 4.78%
- 実質金利 2023
- 7.01%
- 貸出金利と預金金利の差 2023
- 4.54 ポイント
| 年 | 貸出金利 | 預金金利 |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
実質金利は、貸出金利をインフレ(GDPデフレーター)で調整したものです。個々の銀行が提示する金利とは異なる場合があります。
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜフラット金利の方が高くつくの? すでに返済し終えたお金の分にも利息を払い続けるからです。残高スライド方式なら、残高が減るにつれて利息も減っていきます。
実質金利は正確な値ですか? あくまで素早く比較するための近似値です。正確な実質年率(APR)は手数料や複利の計算方法によって変わります。
自分にはどちらが向いている? 残高スライド方式の低い金利は、似たような、あるいはそれより低いフラット金利よりもほぼ確実に安く済みます。フラット金利の提示は、必ず実質金利に換算してから比較しましょう。
















