

Qué hace esta calculadora
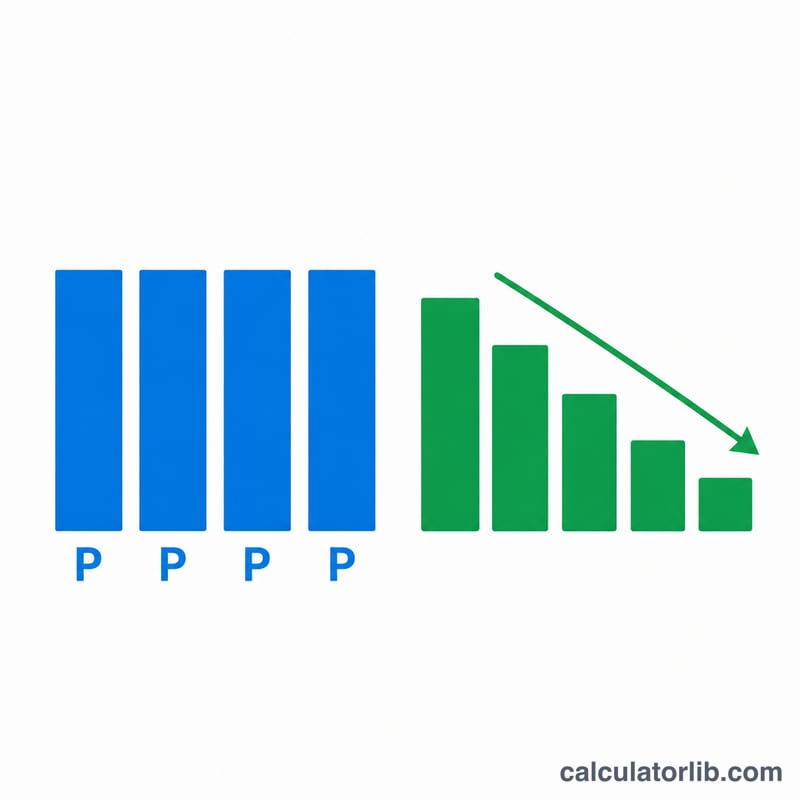
Las entidades financieras presentan los préstamos de dos formas muy distintas. Una tasa fija (o «interés sobre saldo inicial») cobra intereses sobre el importe total del préstamo durante todo el plazo, sin importar cuánto hayas amortizado ya. Una tasa sobre saldo decreciente (la que se usa en la mayoría de hipotecas y préstamos con cuota constante) solo cobra intereses sobre el capital pendiente, que disminuye con cada pago. Por eso, una tasa fija del 10 %, por ejemplo, te sale mucho más cara que una tasa sobre saldo decreciente del 10 %. Esta calculadora muestra ambas opciones una junto a la otra y estima la tasa efectiva real que se esconde detrás de una oferta a tasa fija.
Cómo usarla
Introduce el importe del préstamo (el capital), la tasa de interés fija anual que te ofrecen y el plazo en años. La calculadora obtiene el interés total con tasa fija, la cuota equivalente con saldo decreciente al mismo tipo nominal y una tasa efectiva aproximada, para que puedas comparar manzanas con manzanas.
La fórmula explicada
El interés fijo se calcula simplemente con \(I = C \times r \times t\). El total a devolver es el capital más esos intereses, repartido a partes iguales entre los meses. Para el saldo decreciente, la cuota mensual se obtiene con la fórmula estándar de amortización
$$\text{Cuota} = \frac{C \cdot i (1+i)^n}{(1+i)^n - 1}$$donde \(i\) es la tasa mensual (anual ÷ 12) y \(n\) es el número de meses. La tasa efectiva aproxima qué tasa sobre saldo decreciente costaría lo mismo que la tasa fija ofrecida.
Ejemplo práctico
Imagina que pides 100.000 a una tasa fija del 10 % durante 5 años. El interés fijo $$= 100.000 \times 0{,}10 \times 5 = 50.000$$ así que devuelves 150.000 (2.500 al mes). Ese mismo 10 %, pero sobre saldo decreciente, da una cuota de unos 2.125 y un total de apenas ~127.482, es decir, más de 22.000 menos. La tasa efectiva del préstamo a tasa fija ronda el 18 %, casi el doble de la cifra que aparece en la oferta.
Términos clave explicados
- Principal
- La cantidad original prestada, antes de que se añada cualquier interés. Todos los cálculos de interés parten de esta cifra.
- Tasa de interés fija
- Una tasa aplicada al principal original completo cada año del préstamo, independientemente de los pagos realizados. Fácil de anunciar pero más cara de lo que parece.
- Tasa de reducción de saldo (disminuyente)
- Una tasa aplicada solo al saldo pendiente, que disminuye a medida que se reembolsa. El interés cobrado disminuye con el tiempo, por lo que la misma tasa nominal cuesta mucho menos que una tasa fija.
- EMI (Cuota Mensual Igualada)
- Un pago mensual fijo que cubre tanto el interés como el principal en un préstamo con saldo decreciente, calculado de modo que el préstamo se amortice completamente al final del plazo.
- Tasa nominal frente a tasa efectiva
- La tasa nominal es la cifra anual cotizada. La tasa efectiva refleja el costo verdadero una vez que se tienen en cuenta la capitalización y la estructura de reembolso; la tasa equivalente efectiva de saldo decreciente de una tasa fija es típicamente casi el doble.
- Plazo del préstamo
- La duración total del préstamo, expresada en años o meses. Los plazos más largos aumentan el interés total y amplían la brecha entre fijo y decreciente.
- Amortización
- El proceso de pagar un préstamo a través de cuotas programadas, cada una dividida entre interés y principal. Los pagos tempranos son ricos en interés; los pagos posteriores son ricos en principal.
Interpretación de tu resultado
La tasa efectiva de un préstamo fijo te dice qué tasa de saldo decreciente produciría el mismo interés total. Debido a que una tasa fija continúa cobrando sobre dinero que ya has reembolsado, la tasa equivalente de saldo decreciente es sustancialmente más alta —comúnmente en el rango de 1,8 a 1,9 veces la tasa fija cotizada para préstamos de varios años. Así que una tasa fija "baja" del 10% puede comportarse como una tasa de saldo decreciente del 18–19%.
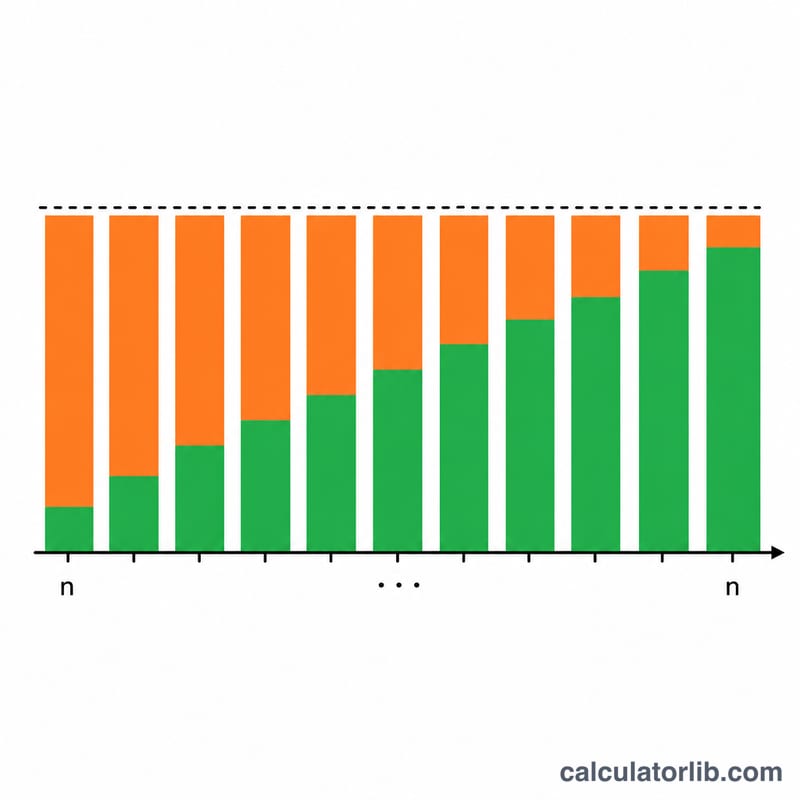
La diferencia de interés total entre los dos métodos por una sola razón: la base a la que se aplica la tasa. El interés fijo utiliza el principal original constante; el interés de saldo decreciente utiliza el saldo pendiente decreciente. A mitad del plazo puedes deber menos de la mitad del principal, sin embargo un préstamo fijo sigue cobrando interés como si el monto completo estuviera pendiente.
Al comparar ofertas, convierte todo a la misma base antes de decidir. Si un prestamista cotiza una tasa fija, utiliza la cifra efectiva aquí para compararla justamente contra una cotización de saldo decreciente o APR. También puedes traducir una tasa nominal a una verdadera tasa anualizada con una calculadora de tasa anual efectiva (APY) cuando la frecuencia de capitalización es importante.
La cifra efectiva producida aquí es una aproximación destinada solo para comparación. Los costos reales dependen de la frecuencia exacta de pago, convenciones de conteo de días, comisiones, seguros y cualquier redondeo que aplique el prestamista, así que siempre confirma las cifras contractuales. Esta es información educativa general, no asesoramiento financiero personalizado —consulta a un profesional calificado antes de comprometerte con un préstamo.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en Vietnam
Lo que los bancos comerciales de Vietnam cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2023
- 9,32 %
- Tasa de depósito 2023
- 4,78 %
- Tasa de interés real 2023
- 7,01 %
- Préstamo menos depósito 2023
- 4,54 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué sale más cara una tasa fija? Porque sigues pagando intereses sobre un dinero que ya has devuelto. Con el saldo decreciente, los intereses bajan a medida que baja el capital pendiente.
¿Es exacta la tasa efectiva? Es una aproximación bastante cercana, pensada para comparar rápidamente; la TAE exacta depende de las comisiones y de las convenciones de capitalización.
¿Cuál me conviene a mí? Una tasa sobre saldo decreciente más baja casi siempre resulta más barata que una tasa fija similar o incluso más baja. Convierte siempre las ofertas a tasa fija antes de compararlas.
















