ما الذي تقوم به حاسبة القسط الشهري (EMI)
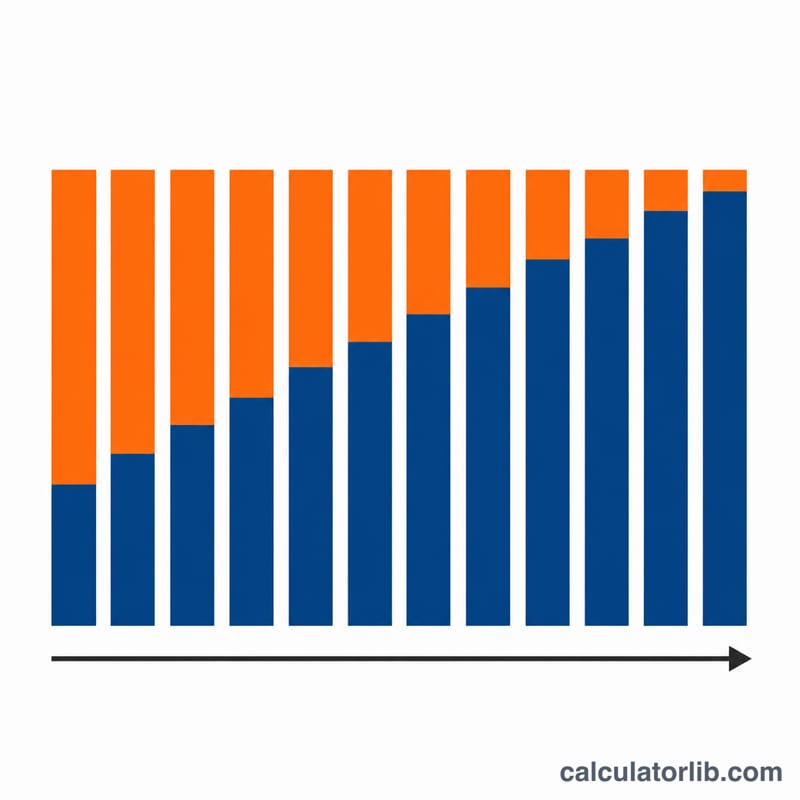
القسط الشهري الثابت (EMI اختصارًا لـ Equated Monthly Instalment) هو المبلغ الثابت الذي تسدده شهريًا لسداد قرضك حتى ينتهي بالكامل. تحسب لك هذه الأداة قيمة هذا القسط الشهري، إضافة إلى المبلغ الإجمالي الذي ستدفعه ومجموع الفائدة على مدار فترة القرض كاملة. وهي تصلح لأي قرض يُسدَّد بالتقسيط المتناقص: القروض العقارية والقروض الشخصية وقروض السيارات وغيرها. وتجدر الإشارة إلى أن نظام EMI شائع الاستخدام في الهند وعدد من الأسواق التي تُحتسب فيها القروض بالقسط الشهري الثابت.
البيانات التي تُدخلها
- مبلغ القرض – أصل المبلغ الذي تقترضه.
- معدل الفائدة الشهري (%/شهريًا) – نسبة الفائدة عن كل شهر. انتبه إلى أن هذه الحاسبة تطلب المعدل الشهري مباشرةً وليس المعدل السنوي. فإذا أعطاك المُقرض معدلًا سنويًا، اقسمه على 12 أولًا (على سبيل المثال: 10.8% سنويًا ≈ 0.9% شهريًا).
- مدة القرض (بالأشهر) – عدد الأقساط الشهرية، مثل 240 شهرًا لقرض مدته 20 عامًا.
المعادلة المستخدمة
تعتمد الحاسبة على المعادلة القياسية لحساب القسط الشهري الثابت بطريقة الرصيد المتناقص:
$$\text{EMI} = \frac{\text{Loan Amount} \cdot r \cdot \left(1 + r\right)^{\text{Months}}}{\left(1 + r\right)^{\text{Months}} - 1}, \quad r = \frac{\text{Monthly Rate (\%)}}{100}$$
حيث ترمز P إلى أصل القرض، وr إلى المعدل الشهري في صورة عشرية (أي النسبة التي تُدخلها مقسومة على 100)، وn إلى عدد الأشهر. أما إذا أدخلت معدلًا يساوي 0%، فإنها تكتفي بتوزيع أصل المبلغ بالتساوي على عدد الأشهر. وبعد حساب القسط الشهري، تضربه الأداة في عدد الأشهر للحصول على إجمالي المبلغ المستحق، ثم تطرح أصل القرض منه لتُظهر إجمالي الفائدة.
مثال تطبيقي
لنفترض أنك اقترضت 1,000,000 بمعدل شهري قدره 0.9% على مدى 240 شهرًا. بتحويل المعدل \(r = 0.009\)، يصبح \((1.009)^{240} \approx 8.59\). وبذلك يكون القسط الشهري نحو $$1{,}000{,}000 \times 0.009 \times 8.59 \div 7.59 \approx 10{,}185 \text{ شهريًا}$$ وعلى مدى 240 شهرًا يبلغ إجمالي المبلغ المسدد نحو 2,444,000، أي إنك تدفع ما يقارب 1,444,000 فائدةً فوق المبلغ الأصلي المقترض.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل المعدل سنوي أم شهري؟ إنه شهري. اقسم المعدل السنوي على 12 قبل إدخاله — فمثلًا يتحول المعدل السنوي 12% إلى 1% شهريًا.
لماذا تكون الفائدة الإجمالية مرتفعة في القروض طويلة الأجل؟ المدد الأطول تخفض القسط الشهري، لكنها في المقابل تجعل الفائدة تتراكم على عدد أكبر من الفترات، فيزداد مجموع الفائدة. وكلما قصّرت مدة القرض، انخفض إجمالي الفائدة.
هل يشمل الحساب رسوم المعالجة أو التأمين؟ لا. النتيجة تعكس أصل المبلغ والفائدة فقط. أضف أي رسوم لمرة واحدة بشكل منفصل لتقدير التكلفة الفعلية بدقة.