EMI計算ツールでできること
EMIとは「Equated Monthly Instalment(均等月額返済)」の略で、ローンを完済するまで毎月一定額を返済していく方式の月々の返済額を指します。この計算ツールでは、その月々の返済額に加えて、最終的に支払う総返済額と、ローン期間全体で発生する総利息を一度に算出できます。住宅ローン・個人向けローン・自動車ローンなど、元利均等返済(アモチゼーション型)のローンであれば幅広く対応します。なお「EMI」という用語はインドをはじめ、ローン条件を月額返済ベースで提示する国々で一般的に使われています。日本では同様の仕組みを「元利均等返済」と呼びますが、計算の考え方は共通です。
入力する項目
- 借入金額(元金) ― 借り入れる元金の額です。
- 月利(%/月) ― 1か月あたりの金利です。この計算ツールでは年利ではなく、月単位の金利を直接入力する点にご注意ください。金融機関から年利で提示されている場合は、まず12で割って月利に換算してください(例:年10.8% ≈ 月0.9%)。
- 返済期間(月数) ― 月々の返済回数です。たとえば20年ローンなら240か月となります。
使用している計算式
この計算ツールでは、残高逓減方式(元利均等返済)の標準的なEMI計算式を用いています。
$$\text{EMI} = \frac{\text{Loan Amount} \cdot r \cdot \left(1 + r\right)^{\text{Months}}}{\left(1 + r\right)^{\text{Months}} - 1}, \quad r = \frac{\text{Monthly Rate (\%)}}{100}$$
ここで P は元金、r は小数で表した月利(入力したパーセントを100で割った値)、n は返済月数です。金利を0%として入力した場合は、元金を月数で均等に割るだけのシンプルな計算になります。EMIが求まると、ツールはそれに返済月数を掛けて総返済額を算出し、そこから元金を差し引いて総利息を割り出します。
計算例
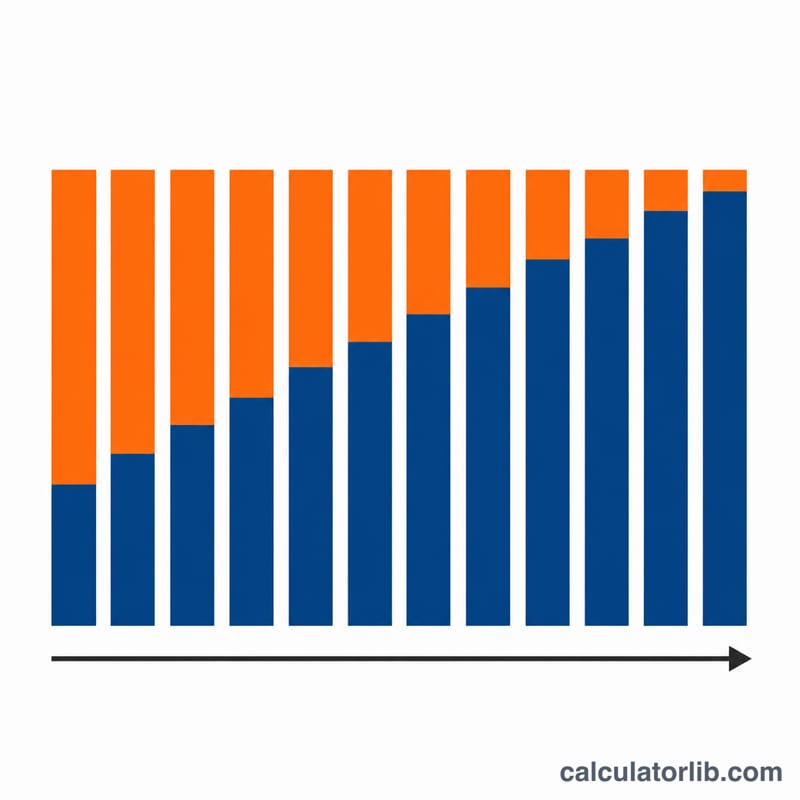
たとえば、1,000,000を月利0.9%で240か月にわたって借り入れるとします。\(r = 0.009\) に換算すると、\((1.009)^{240} \approx 8.59\) となります。EMIは概算で $$1{,}000{,}000 \times 0.009 \times 8.59 \div 7.59 \approx \textbf{月々約10{,}185}$$ となります。240か月の総返済額は約2,444,000となり、借入元金に加えて約1,444,000の利息を支払う計算になります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
入力する金利は年利ですか、それとも月利ですか? 月利です。年利で提示されている場合は12で割ってから入力してください。たとえば年12%なら月1%になります。
長期のローンほど総利息が高くなるのはなぜですか? 返済期間を長くすると月々のEMIは下がりますが、その分だけ利息が発生する期間が増えるため、総利息は大きくなります。期間を短くすれば総利息は抑えられます。
事務手数料や保険料は含まれていますか? 含まれていません。計算結果は元金と利息のみを反映したものです。実際の総コストを把握するには、一度きりの諸費用を別途加算してください。