EMI Hesaplama Aracı Ne İşe Yarar?
EMI, İngilizce "Equated Monthly Instalment" ifadesinin kısaltmasıdır; yani kredinizi tamamen kapatana dek her ay ödediğiniz sabit taksit tutarı anlamına gelir. Bu araç, söz konusu aylık taksiti hesaplamanın yanı sıra kredi vadesi boyunca ödeyeceğiniz toplam tutarı ve toplam faizi de gösterir. Konut kredisi, ihtiyaç kredisi, taşıt kredisi gibi anapara üzerinden eşit taksitlerle azalan her türlü kredi için kullanılabilir. EMI kavramı özellikle Hindistan ve kredileri bu terimle ifade eden diğer pazarlarda yaygındır; Türkiye'de buna genellikle yalnızca "aylık taksit" denir, ancak hesaplama mantığı birebir aynıdır.
Girmeniz Gereken Bilgiler
- Kredi Tutarı – borç olarak aldığınız anapara.
- Aylık Faiz Oranı (%/ay) – aylık faiz oranı. Bu araç doğrudan aylık oranı ister, yıllık oranı değil. Eğer bankanız yıllık oran belirtiyorsa, önce bunu 12'ye bölün (örneğin yıllık %10,8 ≈ aylık %0,9).
- Kredi Vadesi (ay) – aylık taksit sayısı; örneğin 20 yıllık bir kredi için 240 ay.
Kullanılan Formül
Hesaplama aracı, standart azalan bakiye EMI formülünü uygular:
$$\text{EMI} = \frac{\text{Loan Amount} \cdot r \cdot \left(1 + r\right)^{\text{Months}}}{\left(1 + r\right)^{\text{Months}} - 1}, \quad r = \frac{\text{Monthly Rate (\%)}}{100}$$
Burada P anaparayı, r ondalık biçimdeki aylık faiz oranını (girdiğiniz yüzdenin 100'e bölünmüş hali), n ise ay sayısını ifade eder. Faiz oranını %0 olarak girerseniz, araç anaparayı aylar boyunca eşit şekilde böler. EMI hesaplandıktan sonra ay sayısıyla çarpılarak toplam ödeme bulunur; ardından anapara çıkarılarak toplam faiz ortaya çıkar.
Örnek Hesaplama
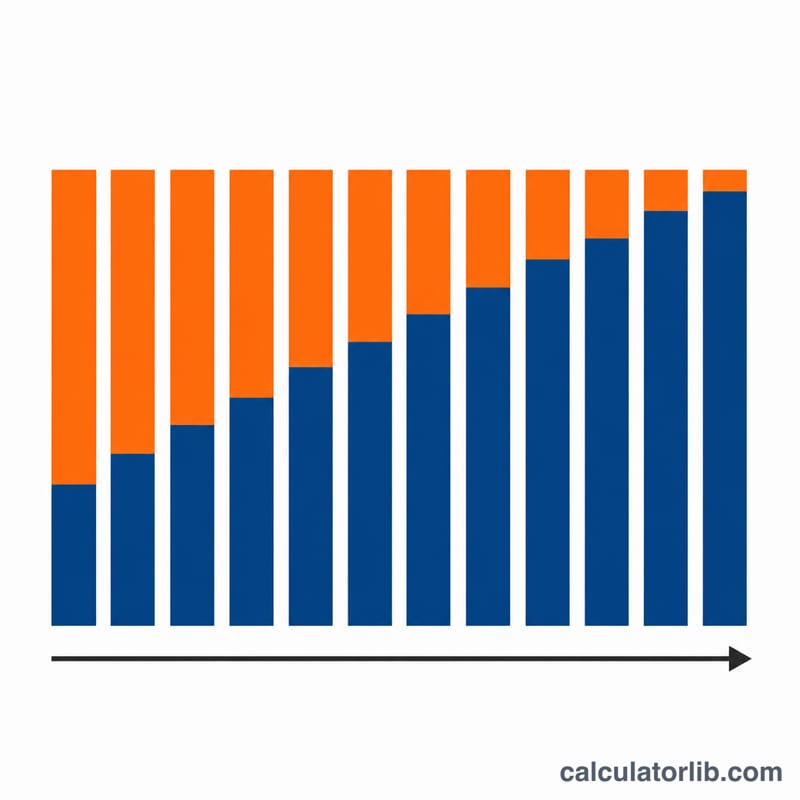
Diyelim ki 240 ay vadeyle, aylık %0,9 faiz oranıyla 1.000.000 tutarında kredi çektiniz. \(r = 0{,}009\) olarak alındığında \((1{,}009)^{240} \approx 8{,}59\) olur. Bu durumda EMI yaklaşık olarak $$\text{EMI} \approx \frac{1.000.000 \times 0{,}009 \times 8{,}59}{7{,}59} \approx \textbf{aylık } 10.185$$ çıkar. 240 ay boyunca toplam ödeme yaklaşık 2.444.000 olur; yani çektiğiniz anaparanın üzerine yaklaşık 1.444.000 faiz ödemiş olursunuz.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Faiz oranı yıllık mı, aylık mı? Aylıktır. Yıllık bir oranı girmeden önce 12'ye bölün; örneğin yıllık %12, aylık %1'e karşılık gelir.
Uzun vadeli kredilerde toplam faiz neden bu kadar yüksek? Uzun vade aylık taksiti düşürür, ancak faiz daha fazla dönem boyunca işlediği için toplam faiz artar. Vadeyi kısaltmak toplam faizi azaltır.
Bu hesaplama dosya masrafı veya sigortayı kapsıyor mu? Hayır. Sonuç yalnızca anapara ve faizi yansıtır. Gerçek maliyetinizi tahmin etmek için tek seferlik masrafları ayrıca eklemelisiniz.