O que a calculadora de EMI faz
EMI significa Equated Monthly Instalment (parcela mensal fixa) — o valor fixo que você paga todo mês em um empréstimo até quitá-lo por completo. Esta calculadora determina esse valor mensal, além do valor total que você pagará e do total de juros pagos ao longo do empréstimo. Ela funciona para qualquer empréstimo com amortização: financiamento imobiliário, empréstimo pessoal, financiamento de veículos e outros, e é muito usada na Índia e em outros mercados que apresentam empréstimos em termos de EMI.
Os dados que você informa
- Valor do empréstimo – o principal que você está tomando emprestado.
- Taxa de juros mensal (%/mês) – a taxa de juros por mês. Observe que esta calculadora pede diretamente a taxa mensal, e não a taxa anual. Se o seu banco informar uma taxa anual, divida-a por 12 antes (por exemplo, 10,8% ao ano ≈ 0,9% ao mês).
- Prazo do empréstimo (meses) – o número de parcelas mensais, por exemplo, 240 meses para um empréstimo de 20 anos.
A fórmula utilizada
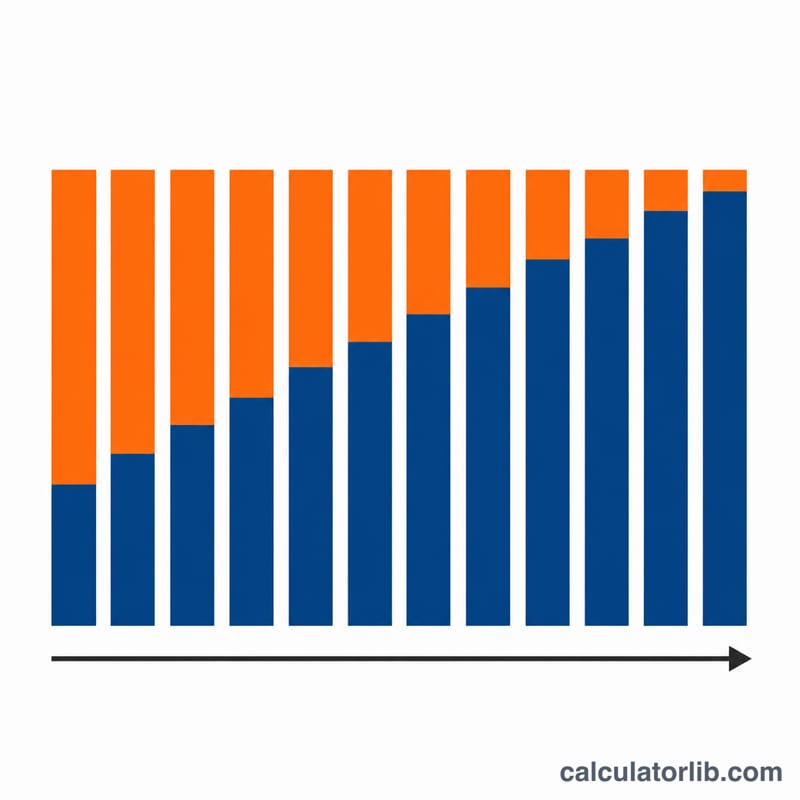
A calculadora aplica a fórmula padrão de EMI com saldo devedor decrescente:
$$\text{EMI} = \frac{\text{Valor do Empréstimo} \cdot r \cdot \left(1 + r\right)^{\text{Meses}}}{\left(1 + r\right)^{\text{Meses}} - 1}, \quad r = \frac{\text{Taxa Mensal (\%)}}{100}$$
Aqui, P é o principal, r é a taxa mensal em formato decimal (a porcentagem informada dividida por 100) e n é o número de meses. Se você informar uma taxa de 0%, o principal é simplesmente dividido igualmente entre os meses. Depois de obtido o EMI, a ferramenta o multiplica pelo número de meses para chegar ao pagamento total e, em seguida, subtrai o principal para revelar o total de juros.
Exemplo prático
Suponha que você tome emprestado 1.000.000 a uma taxa mensal de 0,9% ao longo de 240 meses. Convertendo \(r = 0{,}009\), temos \((1{,}009)^{240} \approx 8{,}59\). O EMI resulta em aproximadamente $$1\,000\,000 \times 0{,}009 \times 8{,}59 \div 7{,}59 \approx 10\,185 \text{ por mês}$$ Ao longo de 240 meses, o pagamento total é de cerca de 2.444.000, ou seja, você paga cerca de 1.444.000 em juros além do valor originalmente emprestado.
Perguntas frequentes
A taxa é anual ou mensal? É mensal. Divida uma taxa anual por 12 antes de informá-la — por exemplo, uma taxa anual de 12% passa a ser 1% ao mês.
Por que o total de juros é tão alto em empréstimos longos? Prazos mais longos reduzem o EMI mensal, mas fazem os juros incidirem por mais períodos, então o total de juros cresce. Encurtar o prazo reduz o total de juros.
Isso inclui taxas administrativas ou seguro? Não. O resultado considera apenas principal e juros. Some separadamente quaisquer taxas únicas para estimar o seu custo real.