O que é um leasing de veículo?
O leasing de veículo (nos EUA, "auto lease") é um contrato de aluguel de longo prazo de um veículo novo (ou, às vezes, usado). Em vez de comprar o carro à vista ou financiá-lo com um empréstimo, você paga uma mensalidade pelo direito de dirigi-lo durante um prazo fixo — normalmente 24, 36 ou 48 meses — e depois o devolve à concessionária no final. A premissa econômica fundamental: você paga apenas pela parcela do valor do veículo que "consome" durante o contrato, e não pelo preço total.
Leasing x financiamento: por que as parcelas são diferentes
Se você financiar um carro de $40.000 a 6% em 36 meses, estará pagando o valor total de $40.000 mais os juros. Com o leasing, você paga apenas a diferença entre o preço inicial do carro e o seu valor residual — quanto a empresa de leasing espera que o carro valha no fim do contrato. Por isso, as parcelas de leasing do mesmo veículo costumam ser de 30–50% menores do que as de um financiamento equivalente. O porém: no final, você não é dono de nada.
Principais termos do leasing
- Custo capitalizado (Cap Cost): O preço de venda negociado do veículo. Assim como em uma compra, ele é negociável — nunca aceite o MSRP (preço sugerido pelo fabricante).
- Redução do custo capitalizado (Cap Cost Reduction): Entrada mais o valor do carro dado na troca, que reduzem o montante financiado.
- Custo capitalizado ajustado: Custo capitalizado menos todas as reduções. É o valor efetivamente financiado.
- Valor residual: O valor projetado do carro no fim do contrato, definido pela instituição financeira (não pela concessionária). Residual maior = menor depreciação = parcela mensal menor.
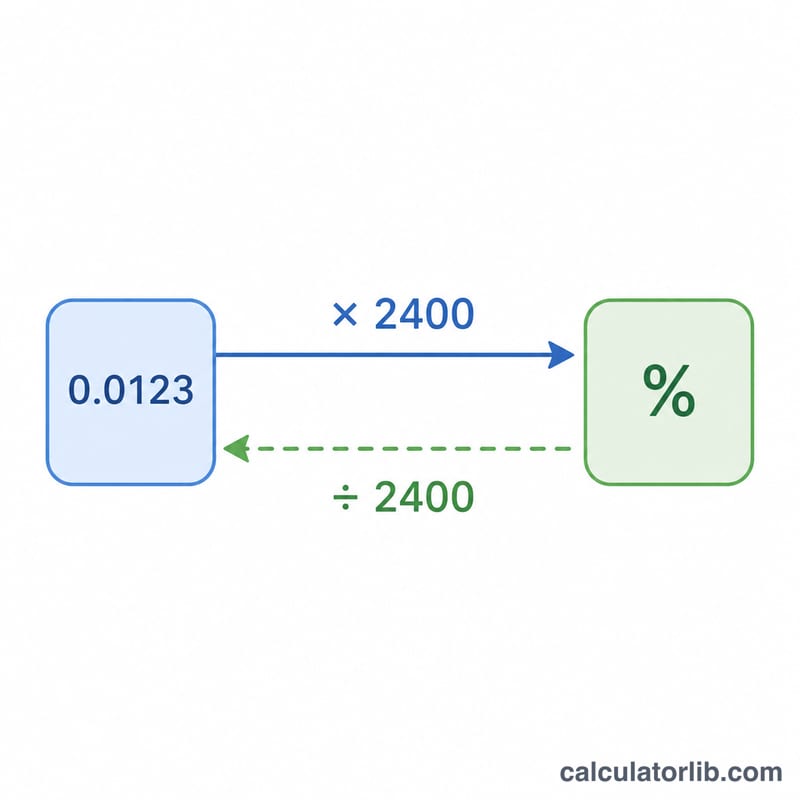
- Fator de dinheiro (Money Factor): O equivalente da taxa de juros no leasing, expresso como um decimal minúsculo (por exemplo, 0,00250). Multiplique por 2400 para obter a APR equivalente.
- Prazo do leasing: Duração do contrato em meses. A maioria vai de 24 a 48; 36 é o ponto ideal para cobertura de garantia.
- Franquia de quilometragem: Milhas anuais incluídas (normalmente 10.000–15.000). Exceder custa $0,15–$0,30 por milha no fim do contrato.
Como a parcela mensal é calculada
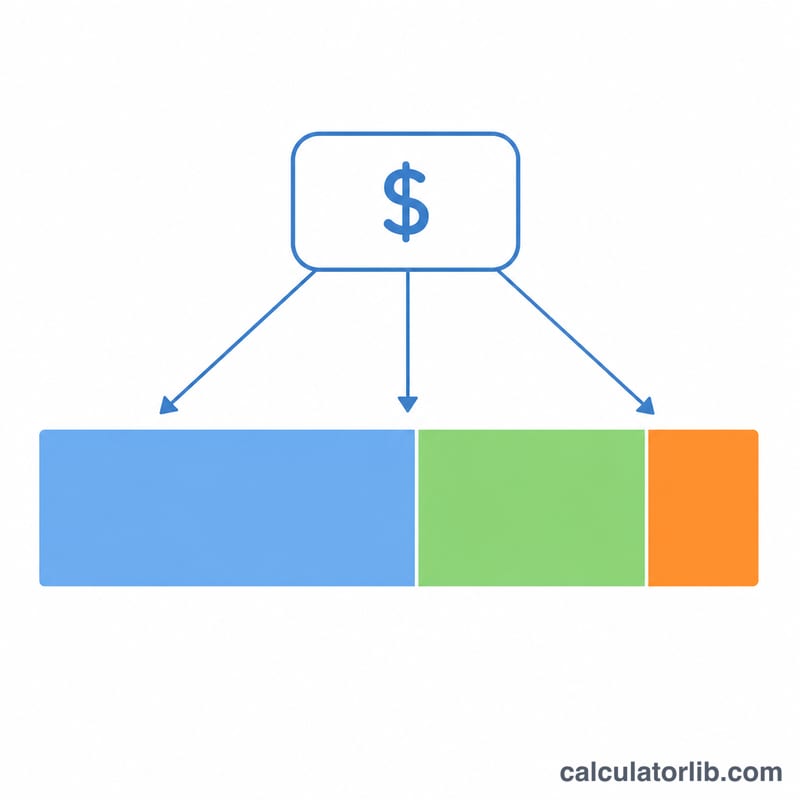
Toda parcela mensal de leasing nos EUA tem três componentes somados:
- Taxa de depreciação. A parcela do valor do carro que você "consome" a cada mês: \(\frac{\text{Custo Capitalizado Ajustado} - \text{Valor Residual}}{\text{Prazo}}\). Na maioria dos contratos, é a maior parte.
- Encargo financeiro (Rent Charge). Na prática, os juros sobre a parte financiada e sobre o residual: \((\text{Custo Capitalizado Ajustado} + \text{Valor Residual}) \times \text{Fator de Juros}\). O "+ Residual" surpreende muita gente — isso ocorre porque o arrendador também financia o custo de manter o residual.
- Imposto sobre vendas mensal. Na maioria dos estados dos EUA, o imposto sobre vendas incide sobre cada parcela mensal, e não sobre o preço total do veículo à vista: \((\text{Depreciação} + \text{Financiamento}) \times \text{Alíquota de Imposto}\). Alguns estados (NY, NJ, OH etc.) tributam todo o leasing no momento da assinatura.
Fator de dinheiro e APR
O fator de dinheiro é apenas uma taxa de juros disfarçada. A conversão é:
$$\text{TAE (\%)} = \text{Fator de Juros} \times 2400$$
Assim, um fator de dinheiro de 0,00208 equivale a uma APR de cerca de 5,0%, e 0,00250 equivale a 6,0%. Peça sempre à concessionária o fator de dinheiro por escrito — é comum haver alguma margem embutida, e um aumento de 0,001 ($2,40 pontos de APR) custa centenas de dólares em um leasing de 36 meses.
Exemplo prático
Leasing de um carro de $50.000 com $8.000 de entrada, $5.000 de troca, APR de 6% (fator de dinheiro 0,00250), prazo de 36 meses, imposto sobre vendas de 6% e residual de $25.000:
- Custo capitalizado ajustado = \(\$50\,000 - \$8\,000 - \$5\,000 = \$37\,000\)
- Depreciação mensal = \(\frac{\$37\,000 - \$25\,000}{36} = \$333{,}33\)
- Encargo financeiro mensal = \((\$37\,000 + \$25\,000) \times 0{,}00250 = \$155{,}00\)
- Imposto sobre vendas mensal = \((\$333{,}33 + \$155{,}00) \times 6\% = \$29{,}30\)
$$\text{Parcela Mensal} = \$333{,}33 + \$155{,}00 + \$29{,}30 = \$517{,}63$$
Fazendo o caminho inverso: quanto carro eu posso pagar?
Mude esta calculadora para o modo "Preço do carro a partir da parcela mensal" para fazer a pergunta inversa: dada uma parcela mensal desejada de $600 (e as mesmas premissas de prazo, taxa, entrada, residual e imposto), qual é o carro mais caro que você pode ter em leasing? A calculadora resolve a equação de depreciação mais encargo financeiro de trás para frente para mostrar o preço máximo que o seu orçamento comporta — útil quando você pesquisa pela parcela e não pelo veículo.
Quando o leasing faz sentido
- Você gosta de dirigir carros mais novos. O leasing permite trocar por um veículo novo a cada 2–4 anos com custos mais estáveis.
- Você roda uma quilometragem previsível. Ficando dentro da franquia incluída, você evita as multas por milha.
- Você pode deduzir o custo. Autônomos e donos de pequenas empresas podem deduzir as parcelas do leasing como despesa do negócio de forma mais simples do que a depreciação de um veículo comprado.
- Você quer a tecnologia e a segurança mais recentes. A troca frequente mantém você na geração atual de assistentes ao motorista.
O leasing faz menos sentido se você roda muitos quilômetros, personaliza seus carros, pretende ficar com eles depois do fim da garantia ou quer construir patrimônio no veículo.
Armadilhas comuns
- Dar entrada em dinheiro no leasing. Se o carro for perda total ou roubado logo no início, essa entrada geralmente não é recuperável. Muitos consultores de leasing recomendam redução do custo capitalizado zero ou mínima.
- Aceitar um custo capitalizado inflado. Negocie primeiro o preço de venda, antes de falar da parcela mensal — as concessionárias inflam o custo capitalizado e transferem a economia aparente para outras linhas.
- Subestimar a quilometragem. Compre milhas extras na assinatura (geralmente $0,05–$0,10/milha) em vez de pagar $0,20–$0,30 na devolução.
- Dispensar o seguro gap. Se o carro for perda total, você deve a diferença entre a indenização do seguro e o saldo restante do leasing — o gap cobre isso. Muitos contratos já o incluem; confirme.
- Cobranças por desgaste excessivo. Inspecione o carro com cuidado antes da devolução; repare ou documente pequenos danos para evitar taxas surpresa.
Valores residuais típicos por prazo de leasing
O valor residual é a estimativa do arrendador de quanto o veículo valerá no fim do contrato, expressa como porcentagem do MSRP. Ele é definido pela empresa de leasing (muitas vezes com guias como o ALG/Residual Value Guides) e não é negociável — mas um residual maior reduz sua parcela mensal, pois você financia menos depreciação. A tabela abaixo mostra faixas típicas; os valores reais variam conforme marca, modelo, versão e quilometragem projetada.
| Tipo de veículo | 24 meses | 36 meses | 48 meses |
|---|---|---|---|
| Sedã econômico/compacto | 62%–68% | 52%–58% | 43%–48% |
| SUV / crossover | 64%–70% | 54%–60% | 45%–50% |
| Picape | 66%–72% | 56%–62% | 47%–53% |
| Sedã de luxo | 58%–64% | 48%–54% | 38%–44% |
| Veículo elétrico (EV) | 55%–62% | 45%–52% | 36%–43% |
Pontos principais:
- Prazos mais curtos têm porcentagens residuais maiores porque passou menos tempo, então menos depreciação é financiada por mês.
- Picapes e muitos SUVs mantêm melhor o valor; carros de luxo e EVs costumam se desvalorizar mais rápido, reduzindo o residual.
- Franquias anuais de quilometragem maiores (por exemplo, 15.000 contra 10.000 mi/ano) reduzem o residual em alguns pontos.
- O residual em dólares usado na fórmula do leasing é a porcentagem multiplicada pelo MSRP. Por exemplo, um SUV de $40.000 com residual de 57% em 36 meses tem um residual de $22.800.