O que é um título de renda fixa (bond)?
Um bond é um título de renda fixa — um empréstimo do investidor ao emissor (um governo ou uma empresa) em troca de pagamentos periódicos de juros (cupons) e da devolução do principal (valor de face) no vencimento. Como os fluxos de caixa são predeterminados, o valor de um título pode ser calculado com exatidão a partir da sua taxa de retorno (yield), ou o yield pode ser calculado com exatidão a partir do preço.
Os dois modos
- Precificação rápida pressupõe que o título é liquidado exatamente em uma data de cupom — útil para análises aproximadas. Escolha calcular o preço (dado o yield) ou o yield (dado o preço).
- Precificação com datas recebe uma data de liquidação e uma data de vencimento e calcula o preço sujo (valor presente total, incluindo os juros acumulados), o preço limpo (preço cotado, sem os juros acumulados) e os juros acumulados. É isso que você realmente paga ou recebe ao comprar um título no meio de um período.
Fórmula de precificação de títulos
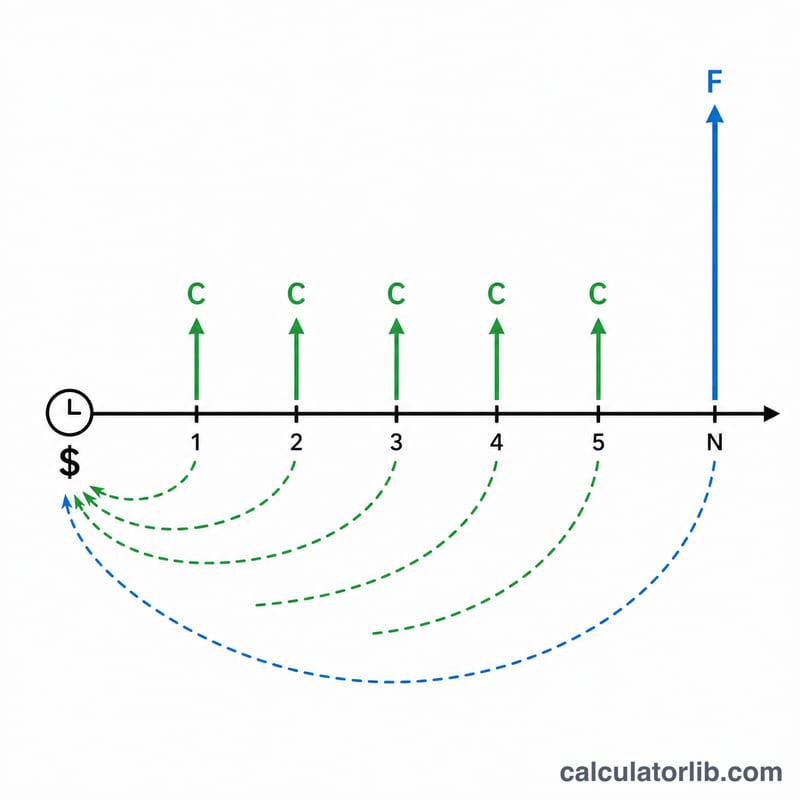
O preço de um título é o valor presente dos seus fluxos de caixa futuros descontados ao yield:
$$\text{Preço} = C \times \frac{1-(1+y)^{-N}}{y} + F \times (1+y)^{-N}$$
- \(C\) = pagamento de cupom por período (cupom anual ÷ frequência)
- \(y\) = yield periódico (yield anual ÷ frequência)
- \(N\) = número total de períodos de cupom (anos × frequência)
- \(F\) = valor de face (par)
Cálculo do yield
O problema de obter o yield a partir do preço não tem solução em forma fechada, porque y aparece tanto no fator de desconto quanto no denominador do termo da anuidade. Esta calculadora usa o método da bisseção — que reduz iterativamente o intervalo de yields possíveis, verificando qual metade contém o preço-alvo — convergindo com alta precisão em cerca de 80 iterações.
Frequência dos cupons
Os cupons podem ser pagos anualmente (1/ano), semestralmente (2/ano, o padrão nos EUA), trimestralmente (4/ano) ou mensalmente (12/ano). Uma frequência maior significa fluxos de caixa mais cedo e um valor presente ligeiramente maior para qualquer yield. O yield anual é dividido pela frequência para obter o yield periódico.
Exemplo prático — modo rápido
Valor de face de $1.000, cupom anual de 4% pago anualmente, yield de 5%, 10 anos até o vencimento:
- \(C = \$1\,000 \times 4\% = \$40\) por ano
- \(N = 10\) períodos (anuais)
- \(y = 5\%\) por período
- $$\text{Preço} = 40 \times \frac{1-1{,}05^{-10}}{0{,}05} + 1\,000 \times 1{,}05^{-10}$$
- $$\text{Preço} = 40 \times 7{,}7217 + 1\,000 \times 0{,}6139 = \mathbf{\$922{,}78}$$
Preço sujo, preço limpo e juros acumulados
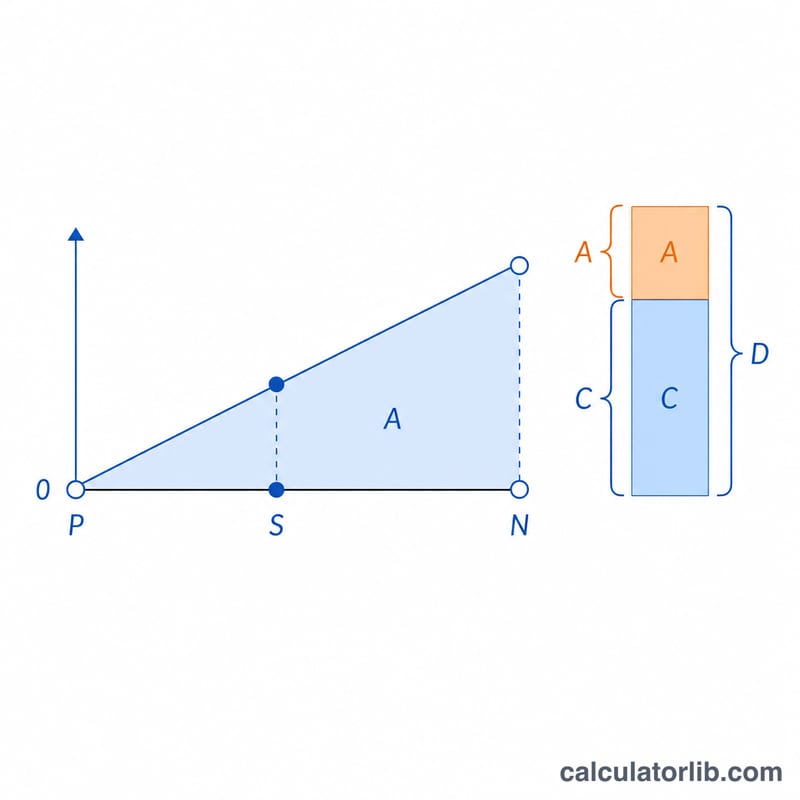
Quando um título é comprado entre datas de cupom, o comprador compensa o vendedor pelos juros já ganhos, mas ainda não pagos — os juros acumulados. O valor total pago (o preço sujo) é igual ao valor presente real do título. O preço limpo é o que aparece cotado nas telas de negociação: o preço sujo menos os juros acumulados. Os juros acumulados são calculados multiplicando o cupom periódico pela fração do período de cupom atual que já transcorreu.
Convenções de contagem de dias
Cada mercado de títulos calcula a "fração do período" de um jeito. Esta calculadora oferece as quatro convenções usadas pela função PRICE do Excel:
- 30/360 (base Bond) — trata todo mês como tendo 30 dias e todo ano como tendo 360 dias. Padrão para títulos corporativos e municipais dos EUA.
- Actual/360 — usa os dias corridos efetivos, mas considera anos de 360 dias. Comum em instrumentos do mercado monetário.
- Actual/365 — dias corridos efetivos, ano de 365 dias.
- Actual/Actual — dias corridos efetivos, com a duração real de cada ano (365 ou 366). Padrão para os títulos do Tesouro dos EUA.
A escolha da convenção pode alterar o preço sujo em alguns pontos-base — pouco, mas relevante ao negociar grandes volumes.
Ressalvas sobre a precificação de títulos
- O yield é uma taxa única — nos títulos reais, cada fluxo de caixa é descontado à taxa à vista do respectivo prazo, e não a um único yield. O "yield até o vencimento" é a taxa constante que iguala o valor presente ao preço de mercado — útil, mas uma simplificação.
- Risco de inadimplência — esta calculadora presume que cupons e principal são pagos integralmente e no prazo. Títulos mais arriscados são negociados a um yield maior para compensar a probabilidade de calote.
- Risco de reinvestimento — a premissa implícita é que os cupons são reinvestidos ao mesmo yield, o que raramente acontece na prática.
- Opções embutidas — títulos resgatáveis (callable), com opção de venda (putable) ou conversíveis exigem análise de spread ajustado à opção, o que vai além do que esta calculadora cobre.
Como interpretar o preço e o yield do seu título
O preço de um título é o valor presente (VP) dos seus fluxos de caixa restantes — a sequência de pagamentos de cupom mais o valor de face devolvido no vencimento — descontados ao yield. A relação entre a taxa do cupom e o yield mostra imediatamente se o título é negociado acima, abaixo ou ao valor de par.
- Ágio (preço > par): quando a taxa do cupom é maior que o yield, os investidores pagam mais que o valor de face, porque os cupons acima do mercado valem um prêmio. Um título de $1.000 pode ser negociado a $1.085.
- Deságio (preço < par): quando a taxa do cupom é menor que o yield, o título é negociado abaixo do valor de face para compensar o comprador pelo cupom abaixo do mercado — por exemplo, um preço de $920 para um título de $1.000.
- Ao par (preço = par): quando a taxa do cupom é exatamente igual ao yield, o preço é igual ao valor de face (par), pois cada cupom é descontado exatamente à taxa que ele paga.
O yield até o vencimento (YTM) é a taxa de desconto única \(y\) que faz o valor presente de todos os fluxos de caixa futuros igualar o preço atual. É uma taxa interna de retorno que pressupõe que você (1) mantém o título até o vencimento e (2) reinveste todos os cupons a esse mesmo YTM. Se o reinvestimento ocorrer a outra taxa, o retorno realizado será diferente do YTM cotado.
Preço e yield se movem em sentidos opostos: quando o yield exigido sobe, o VP dos fluxos de caixa futuros fixos cai, e o preço diminui — e vice-versa. O tamanho dessa variação de preço aumenta com o prazo (títulos mais longos são mais sensíveis), efeito medido pela duration.
Por fim, o preço calculado se divide em duas cifras. O preço limpo é o cotado no mercado e exclui os juros ganhos desde o último cupom. O preço sujo (preço limpo + juros acumulados) é o que você realmente paga na data de liquidação. Os juros acumulados são a parte do próximo cupom que se formou desde o último pagamento, calculada com a convenção de contagem de dias do título.
Preço em diferentes cenários de yield e prazo
A tabela abaixo precifica um título de valor de face de $1.000 com cupom anual de 4% pago semestralmente, para vários yields até o vencimento e prazos. Ela mostra como o preço se afasta do par à medida que os yields se afastam do cupom de 4%, e como essa diferença cresce com o prazo — a essência da sensibilidade à taxa de juros (duration).
| Yield (YTM) | 2 anos | 5 anos | 10 anos | 30 anos | Situação |
|---|---|---|---|---|---|
| 3% | $1.019,27 | $1.046,11 | $1.085,84 | $1.196,85 | Ágio |
| 4% | $1.000,00 | $1.000,00 | $1.000,00 | $1.000,00 | Par |
| 5% | $981,19 | $956,24 | $922,05 | $845,57 | Deságio |
| 6% | $962,83 | $914,70 | $851,23 | $722,74 | Deságio |
Dois padrões se destacam. Primeiro, com yield de 4% o preço é igual ao par em todos os prazos, porque o cupom é igual ao yield. Segundo, para uma mesma variação de yield em relação ao par, o preço se move muito mais nos prazos longos do que nos curtos: uma alta de 4% para 6% custa apenas cerca de $37 no título de 2 anos, mas aproximadamente $277 no de 30 anos — maior duration significa maior sensibilidade do preço.
Principais termos sobre títulos
- Valor de face (par)
- O valor do principal devolvido ao titular no vencimento e a base sobre a qual os cupons são calculados — comumente $1.000.
- Taxa do cupom
- A taxa de juros anual indicada no título, aplicada ao valor de face para determinar o pagamento total anual de cupons.
- Frequência do cupom
- Quantas vezes por ano os cupons são pagos — anual (1), semestral (2), trimestral (4) ou mensal (12). Cada período paga o cupom anual dividido pela frequência.
- Yield até o vencimento (YTM)
- A taxa de desconto anualizada única que iguala o valor presente de todos os fluxos de caixa futuros ao preço do título, supondo que ele seja mantido até o vencimento e que os cupons sejam reinvestidos a essa taxa.
- Yield periódico
- O YTM dividido pelo número de períodos de cupom por ano (\(y = \text{YTM}/k\)); é a taxa efetivamente usada para descontar o fluxo de caixa de cada período.
- Preço limpo
- O preço de mercado cotado de um título, sem os juros acumulados desde o último pagamento de cupom.
- Preço sujo
- O valor total pago pelo comprador na liquidação: preço limpo mais juros acumulados.
- Juros acumulados
- A parcela do próximo cupom acumulada entre a data do último cupom e a data de liquidação, calculada com a convenção de contagem de dias.
- Data de liquidação
- A data em que a operação é liquidada e a propriedade (e o pagamento) efetivamente é transferida — a data de referência para o cálculo do preço.
- Data de vencimento
- A data em que o principal (valor de face) do título é pago e os pagamentos de cupom cessam.
- Convenção de contagem de dias
- A regra para contar os dias entre datas no cálculo dos juros acumulados e das frações de período — por exemplo, 30/360, Actual/360, Actual/365 ou Actual/Actual.
- Valor presente (VP)
- O valor atual de um fluxo de caixa futuro, obtido descontando-o ao yield periódico; o preço de um título é a soma dos VPs de todos os seus fluxos de caixa.