O que é uma calculadora de preço de título?
Uma calculadora de preço de título estima o valor justo de mercado de um título de cupom fixo, descontando todos os seus fluxos de caixa futuros a valor presente. Um título paga juros periódicos (cupons) e devolve o valor de face no vencimento. Como o dinheiro recebido no futuro vale menos do que o dinheiro hoje, cada pagamento é descontado à taxa de retorno exigida pelo mercado. A soma desses valores presentes é o preço que um investidor deveria pagar.
Como usar
Informe o valor de face do título (valor par, normalmente 1.000), a taxa de cupom anual, o retorno exigido ou a taxa de mercado atual, o número de anos até o vencimento e quantos pagamentos de cupom são feitos por ano. Clique em calcular para ver o valor presente, o cupom periódico, o número de períodos e se o título é negociado com ágio ou deságio em relação ao valor par.
A fórmula explicada
O preço é dividido em duas partes. O fluxo de cupons é uma anuidade: \(C \cdot (1 - (1+r)^{-n}) / r\), em que C é o cupom por período, r é a taxa periódica e n é o número total de períodos. A devolução do principal é um pagamento único descontado como \(F \cdot (1+r)^{-n}\). Os valores anuais são convertidos em periódicos: \(r = \text{rendimento} \div m\), \(C = \text{valor de face} \times \text{cupom} \div m\) e \(n = \text{anos} \times m\), em que m é o número de pagamentos por ano.
$$P = C \cdot \frac{1 - (1+r)^{-n}}{r} + F \cdot (1+r)^{-n}$$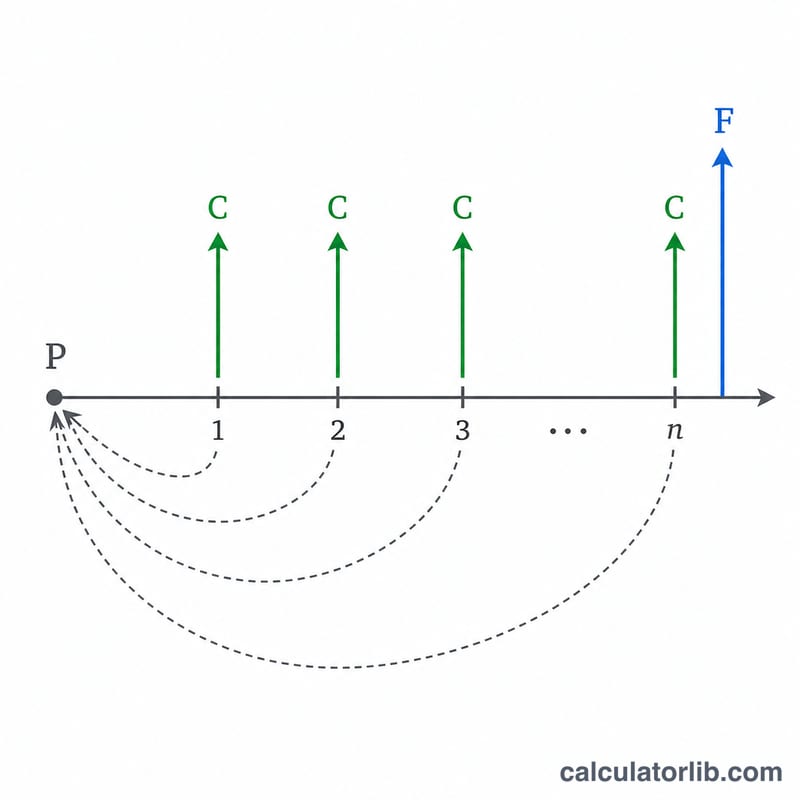
Exemplo prático
Um título de 1.000 paga cupom anual de 5% em parcelas semestrais, vence em 10 anos e o retorno de mercado é de 6%. Então \(C = 1000 \times 0{,}05 / 2 = 25\), \(r = 0{,}06 / 2 = 0{,}03\) e \(n = 20\). Preço:
$$P = 25 \times \frac{1 - 1{,}03^{-20}}{0{,}03} + 1000 \times 1{,}03^{-20} \approx 371{,}93 + 553{,}68 \approx 925{,}61$$Como o retorno exigido é maior que o cupom, o título é negociado com deságio.
Preço do título em diferentes cenários de retorno
A tabela abaixo mantém um único título fixo — valor de face \(F = \$1\,000\), cupom anual de 5% pago semestralmente (\(m = 2\)) e 10 anos até o vencimento (\(n = 20\) períodos) — variando apenas o retorno de mercado (exigido). Cada preço é calculado com
$$P = C \cdot \frac{1 - (1+r)^{-n}}{r} + F \cdot (1+r)^{-n}$$em que o cupom periódico é \(C = \$1\,000 \times 0{,}05 / 2 = \$25\) e o retorno periódico é \(r = \text{(taxa de mercado)}/2\). Quando o retorno cai abaixo do cupom, o título é negociado com ágio; quando sobe acima do cupom, é negociado com deságio; quando o retorno é igual ao cupom, o preço é exatamente o valor par.
| Retorno de mercado | Retorno periódico \(r\) | Preço do título \(P\) | Situação |
|---|---|---|---|
| 3% | 1,50% | $1.171,69 | Ágio |
| 4% | 2,00% | $1.081,76 | Ágio |
| 5% | 2,50% | $1.000,00 | Par |
| 6% | 3,00% | $925,61 | Deságio |
| 7% | 3,50% | $857,88 | Deságio |
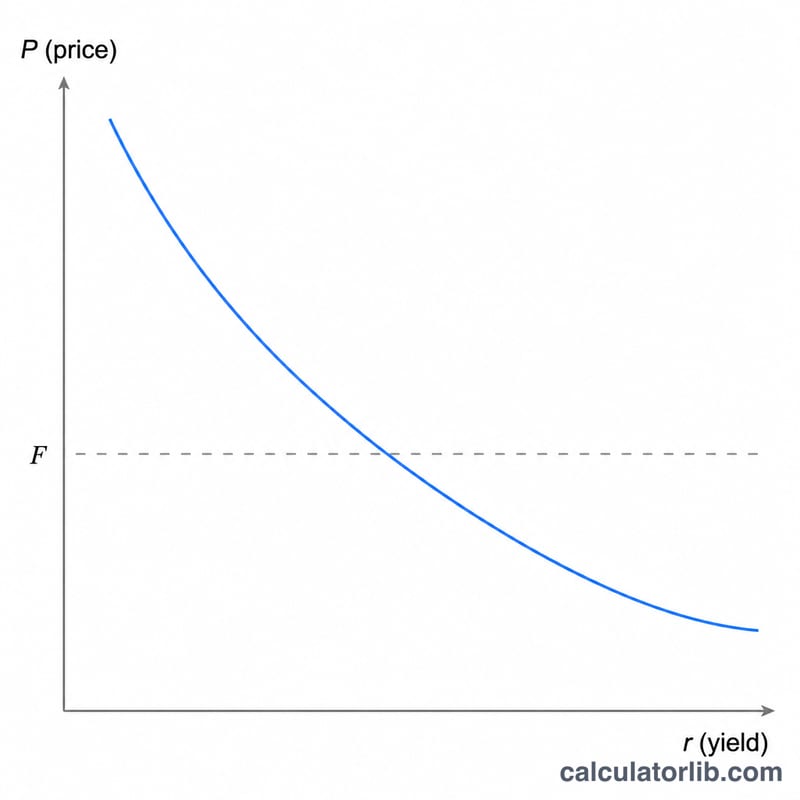
Observe a relação inversa: retornos exigidos maiores reduzem o preço, retornos menores o aumentam. Para uma mesma variação do retorno, o preço varia mais quanto maior o prazo de vencimento e menor o cupom.
Principais termos sobre títulos
- Valor de face (valor par), \(F\)
- O valor do principal devolvido ao titular no vencimento, comumente $1.000. Também é a base sobre a qual os juros do cupom são calculados.
- Taxa de cupom
- A taxa de juros anual indicada no título, aplicada ao valor de face para determinar o total de rendimento anual do cupom. É fixa em um título convencional e não muda com as condições de mercado.
- Pagamento de cupom, \(C\)
- O valor em dinheiro pago a cada período: \(C = (F \times \text{taxa de cupom}) / m\). Um título de $1.000 com cupom de 5% pago semestralmente paga \(C = \$25\) a cada seis meses.
- Retorno de mercado (exigido)
- O retorno anual que os investidores exigem atualmente para títulos de risco e prazo comparáveis. É a taxa de desconto aplicada aos fluxos de caixa do título e determina o preço.
- Retorno periódico, \(r\)
- O retorno de mercado expresso por período de pagamento: \(r = \text{(taxa de mercado)} / m\). Com retorno anual de 6% e pagamentos semestrais, \(r = 0{,}03\).
- Número de períodos, \(n\)
- O total de períodos de cupom até o vencimento: \(n = \text{anos} \times m\). Um título semestral de 10 anos tem \(n = 20\).
- Frequência de pagamento, \(m\)
- Quantos pagamentos de cupom ocorrem por ano — 1 (anual), 2 (semestral), 4 (trimestral) ou 12 (mensal).
- Ágio
- Preço acima do valor de face, que ocorre quando a taxa de cupom é maior que o retorno de mercado.
- Deságio
- Preço abaixo do valor de face, que ocorre quando o retorno de mercado é maior que a taxa de cupom.
- Preço limpo
- O preço do título sem os juros acumulados desde o último cupom — é o que a fórmula de valor presente produz.
- Preço sujo
- O preço limpo mais os juros acumulados — o valor em dinheiro que o comprador de fato paga entre as datas de cupom.
Como interpretar o preço do seu título
O número que esta calculadora retorna é o valor presente de todos os cupons futuros mais a devolução do valor de face, descontados ao retorno de mercado. A comparação com o valor par indica o regime de preço do título:
- Preço acima do par (ágio): a taxa de cupom fixa do título é maior que o retorno que os investidores exigem atualmente, então seu fluxo de renda acima do mercado vale um ágio.
- Preço abaixo do par (deságio): a taxa de cupom é menor que o retorno exigido, então o preço cai até que o retorno total se iguale ao do mercado.
- Preço igual ao par: a taxa de cupom e o retorno de mercado são iguais, então cada cupom compensa exatamente o valor do dinheiro no tempo.
Essa relação é a base da precificação de títulos: cupom > retorno → ágio; cupom < retorno → deságio; cupom = retorno → par. Preço e retorno sempre se movem em direções opostas.
O resultado é um preço limpo e teórico — pressupõe a avaliação em uma data de cupom e exclui os juros acumulados. Entre os pagamentos de cupom, o preço real de liquidação (sujo) inclui os juros ganhos até o momento, que você pode estimar separadamente com um cálculo de juros acumulados.
Comparar o preço com o par também é o reflexo do retorno até o vencimento (YTM): a taxa de desconto que iguala o valor presente dos fluxos de caixa ao preço de mercado é o YTM. Um título com ágio tem YTM abaixo da taxa de cupom, um título com deságio tem YTM acima da taxa de cupom, e um título ao par tem YTM igual à taxa de cupom. Se você conhece o preço de mercado e quer descobrir o retorno implícito, use um cálculo de retorno até o vencimento.
Esta é uma informação educacional geral sobre a matemática de títulos, não uma recomendação de investimento. Os preços reais de mercado dependem de risco de crédito, liquidez, impostos, convenções de contagem de dias e outros fatores que uma única fórmula de desconto não captura.
Perguntas frequentes
Por que o preço cai quando os retornos sobem? Taxas de desconto maiores reduzem o valor presente dos fluxos de caixa futuros fixos, então o título passa a valer menos.
O que significam ágio e deságio? Se o preço está acima do valor de face, o título é negociado com ágio (cupom > retorno); abaixo do valor de face, é negociado com deságio (cupom < retorno).
Isso considera os juros acumulados? Não — o resultado é o preço limpo teórico em uma data de cupom. Some os juros acumulados para obter o preço sujo entre as datas de cupom.