Was ist ein Anleihenrechner?
Ein Anleihenrechner schätzt den fairen Marktwert einer festverzinslichen Anleihe, indem er alle zukünftigen Zahlungsströme auf den heutigen Zeitpunkt abzinst. Eine Anleihe zahlt regelmäßig Zinsen (Kupons) und zahlt am Ende der Laufzeit den Nennwert zurück. Da Geld, das in der Zukunft eingeht, weniger wert ist als Geld heute, wird jede Zahlung mit der geforderten Marktrendite abgezinst. Die Summe dieser Barwerte ist der Preis, den ein Anleger zahlen sollte.
So verwenden Sie den Rechner
Geben Sie den Nennwert der Anleihe (Par, üblicherweise 1.000), den jährlichen Kuponsatz, die geforderte Rendite beziehungsweise den aktuellen Marktzins, die Jahre bis zur Fälligkeit und die Anzahl der Kuponzahlungen pro Jahr ein. Klicken Sie auf „Berechnen“, um den Barwert, den periodischen Kupon, die Anzahl der Perioden und die Angabe zu sehen, ob die Anleihe mit Aufschlag oder Abschlag zum Nennwert gehandelt wird.
Die Formel erklärt
Der Preis setzt sich aus zwei Teilen zusammen. Die Kuponzahlungen bilden eine Annuität: \(C \cdot (1 - (1+r)^{-n}) / r\), wobei C der Kupon pro Periode, r die Rendite pro Periode und n die Gesamtzahl der Perioden ist. Die Rückzahlung des Nennbetrags ist ein einmaliger Betrag, der abgezinst wird als \(F \cdot (1+r)^{-n}\). Jahreswerte werden in Periodenwerte umgerechnet: \(r = \text{Rendite} \div m\), \(C = \text{Nennwert} \times \text{Kupon} \div m\) und \(n = \text{Jahre} \times m\), wobei m die Zahlungen pro Jahr sind.
$$P = C \cdot \frac{1 - (1+r)^{-n}}{r} + F \cdot (1+r)^{-n}$$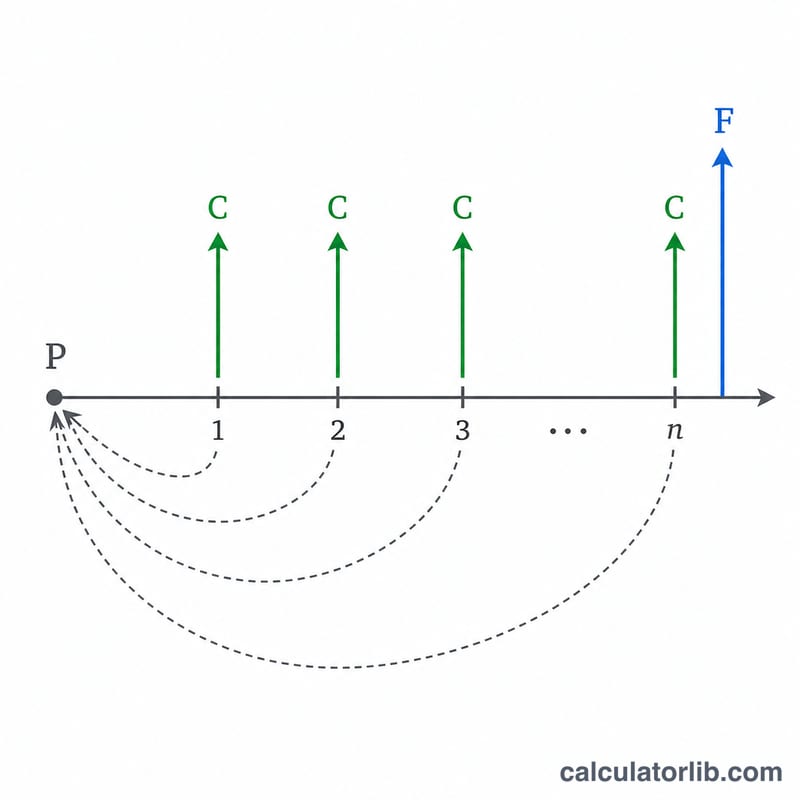
Rechenbeispiel
Eine Anleihe mit 1.000 Nennwert zahlt einen jährlichen Kupon von 5% halbjährlich, hat eine Laufzeit von 10 Jahren, und die Marktrendite beträgt 6%. Dann gilt \(C = 1000 \times 0{,}05 / 2 = 25\), \(r = 0{,}06 / 2 = 0{,}03\) und \(n = 20\). Preis:
$$P = 25 \times \frac{1 - 1{,}03^{-20}}{0{,}03} + 1000 \times 1{,}03^{-20} \approx 371{,}93 + 553{,}68 \approx 925{,}61$$Da die Rendite den Kupon übersteigt, wird die Anleihe mit einem Abschlag gehandelt.
Anleihekurs bei verschiedenen Renditeszenarien
Die folgende Tabelle hält eine einzelne Anleihe konstant – \(F = \$1\,000\) Nennwert, 5% jährlicher Kupon, halbjährlich gezahlt (\(m = 2\)), und 10 Jahre Laufzeit (\(n = 20\) Perioden) – und variiert nur die Marktrendite (geforderte Rendite). Jeder Preis wird berechnet mit
$$P = C \cdot \frac{1 - (1+r)^{-n}}{r} + F \cdot (1+r)^{-n}$$wobei der periodische Kupon \(C = \$1\,000 \times 0{,}05 / 2 = \$25\) beträgt und die periodische Rendite \(r = \text{(Marktzins)}/2\) ist. Liegt die Rendite unter dem Kupon, wird die Anleihe mit Aufschlag gehandelt; liegt die Rendite über dem Kupon, mit Abschlag; entspricht die Rendite dem Kupon, notiert sie genau zum Nennwert (pari).
| Marktrendite | Periodische Rendite \(r\) | Anleihekurs \(P\) | Status |
|---|---|---|---|
| 3% | 1,50% | $1.171,69 | Aufschlag |
| 4% | 2,00% | $1.081,76 | Aufschlag |
| 5% | 2,50% | $1.000,00 | Pari |
| 6% | 3,00% | $925,61 | Abschlag |
| 7% | 3,50% | $857,88 | Abschlag |
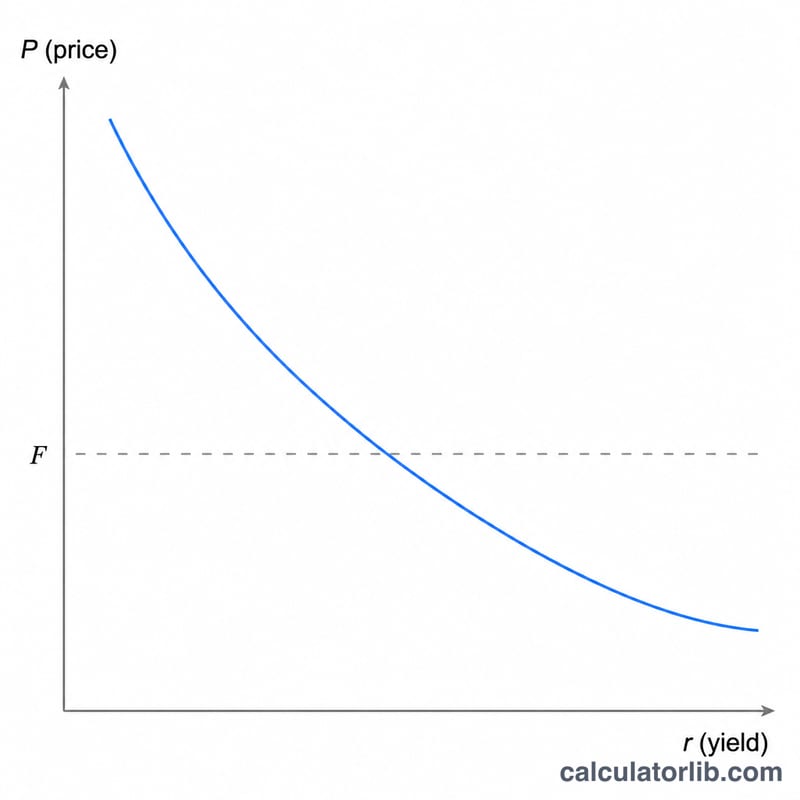
Beachten Sie die inverse Beziehung: Höhere geforderte Renditen drücken den Preis, niedrigere Renditen erhöhen ihn. Der Preis reagiert bei einer gegebenen Renditeänderung umso stärker, je länger die Laufzeit und je niedriger der Kupon ist.
Wichtige Anleihebegriffe erklärt
- Nennwert (Par-Wert), \(F\)
- Der Nennbetrag, der dem Inhaber am Ende der Laufzeit zurückgezahlt wird, üblicherweise 1.000 $. Er bildet zugleich die Basis für die Berechnung der Kuponzinsen.
- Kuponsatz
- Der auf der Anleihe angegebene jährliche Zinssatz, der auf den Nennwert angewendet wird, um die gesamten jährlichen Kuponerträge zu bestimmen. Bei einer herkömmlichen Anleihe ist er fest und ändert sich nicht mit den Marktbedingungen.
- Kuponzahlung, \(C\)
- Der in jeder Periode gezahlte Betrag: \(C = (F \times \text{Kuponzins}) / m\). Eine Anleihe mit $1.000 Nennwert und 5% Kupon, halbjährlich gezahlt, zahlt alle sechs Monate \(C = \$25\).
- Marktrendite (geforderte Rendite)
- Die jährliche Rendite, die Anleger aktuell für Anleihen vergleichbaren Risikos und vergleichbarer Laufzeit verlangen. Sie ist der Abzinsungssatz für die Zahlungsströme der Anleihe und bestimmt den Preis.
- Periodische Rendite, \(r\)
- Die Marktrendite bezogen auf eine Zahlungsperiode: \(r = \text{(Marktzins)} / m\). Bei einer jährlichen Rendite von 6% und halbjährlicher Zahlung ist \(r = 0{,}03\).
- Anzahl der Perioden, \(n\)
- Die Gesamtzahl der Kuponperioden bis zur Fälligkeit: \(n = \text{Jahre} \times m\). Eine Anleihe mit 10 Jahren Laufzeit und halbjährlicher Zahlung hat \(n = 20\).
- Zahlungshäufigkeit, \(m\)
- Wie viele Kuponzahlungen pro Jahr erfolgen – 1 (jährlich), 2 (halbjährlich), 4 (vierteljährlich) oder 12 (monatlich).
- Aufschlag (Prämie)
- Ein Preis über dem Nennwert, der entsteht, wenn der Kuponsatz die Marktrendite übersteigt.
- Abschlag (Disagio)
- Ein Preis unter dem Nennwert, der entsteht, wenn die Marktrendite den Kuponsatz übersteigt.
- Clean Price (Kurs ohne Stückzinsen)
- Der Anleihekurs ohne die seit dem letzten Kupon aufgelaufenen Zinsen – genau dieser Wert ergibt sich aus der Barwertformel.
- Dirty Price (Kurs inklusive Stückzinsen)
- Der Clean Price zuzüglich der Stückzinsen – der tatsächliche Betrag, den ein Käufer zwischen zwei Kuponterminen zahlt.
Ihren Anleihekurs richtig deuten
Der Wert, den dieser Rechner ausgibt, ist der Barwert aller zukünftigen Kupons plus der Rückzahlung des Nennwerts, abgezinst mit der Marktrendite. Der Vergleich mit dem Nennwert zeigt, in welchem Preisbereich sich die Anleihe befindet:
- Preis über Pari (Aufschlag): Der feste Kuponsatz der Anleihe liegt über der Rendite, die Anleger aktuell verlangen, daher ist ihr überdurchschnittlicher Ertragsstrom einen Aufschlag wert.
- Preis unter Pari (Abschlag): Der Kuponsatz liegt unter der geforderten Rendite, daher sinkt der Preis, bis die Gesamtrendite dem Markt entspricht.
- Preis gleich Pari: Kuponsatz und Marktrendite sind gleich, sodass jeder Kupon den Zeitwert des Geldes genau ausgleicht.
Diese Beziehung ist der Kern der Anleihebewertung: Kupon > Rendite → Aufschlag; Kupon < Rendite → Abschlag; Kupon = Rendite → Pari. Preis und Rendite bewegen sich stets in entgegengesetzte Richtungen.
Das Ergebnis ist ein theoretischer Clean Price – es wird eine Bewertung an einem Kupontermin angenommen, und Stückzinsen sind nicht enthalten. Zwischen den Kuponzahlungen enthält der tatsächliche Abrechnungspreis (Dirty Price) zusätzlich die bis dahin aufgelaufenen Zinsen, die Sie separat mit einer Stückzinsberechnung schätzen können.
Der Vergleich des Preises mit dem Nennwert ist zudem das Spiegelbild der Rendite bis zur Fälligkeit (Yield to Maturity, YTM): Der Abzinsungssatz, bei dem der Barwert der Zahlungsströme dem Marktpreis entspricht, ist die YTM. Eine Anleihe mit Aufschlag hat eine YTM unter ihrem Kuponsatz, eine Anleihe mit Abschlag eine YTM über ihrem Kuponsatz, und eine Anleihe zu Pari eine YTM, die ihrem Kuponsatz entspricht. Wenn Sie den Marktpreis kennen und stattdessen die implizite Rendite bestimmen möchten, verwenden Sie eine Berechnung der Rendite bis zur Fälligkeit.
Dies sind allgemeine Bildungsinformationen zur Mathematik von Anleihen und keine Anlageberatung. Tatsächliche Marktpreise hängen von Kreditrisiko, Liquidität, Steuern, Zinstagekonventionen und weiteren Faktoren ab, die eine einzelne Abzinsungsformel nicht erfasst.
FAQ
Warum sinkt der Preis, wenn die Renditen steigen? Höhere Abzinsungssätze verringern den Barwert fester zukünftiger Zahlungsströme, sodass die Anleihe weniger wert ist.
Was bedeuten Aufschlag und Abschlag? Liegt der Preis über dem Nennwert, wird die Anleihe mit Aufschlag gehandelt (Kupon > Rendite); liegt er darunter, mit Abschlag (Kupon < Rendite).
Werden Stückzinsen berücksichtigt? Nein – der Rechner liefert den theoretischen Clean Price an einem Kupontermin. Addieren Sie die Stückzinsen, um zwischen den Kuponterminen den Dirty Price zu erhalten.