Was ist eine Anleihe?
Eine Anleihe ist ein festverzinsliches Wertpapier — ein Darlehen des Anlegers an den Emittenten (einen Staat oder ein Unternehmen) im Austausch gegen regelmäßige Zinszahlungen (Kupons) und die Rückzahlung des Kapitals (Nennwert) bei Fälligkeit. Da die Zahlungsströme feststehen, lässt sich der Wert einer Anleihe bei gegebener Rendite exakt berechnen, ebenso ihre Rendite bei gegebenem Preis.
Die beiden Modi
- Schnelle Anleihebewertung geht davon aus, dass die Anleihe genau an einem Kupontermin abgerechnet wird — nützlich für Überschlagsrechnungen. Sie können wahlweise den Preis (bei gegebener Rendite) oder die Rendite (bei gegebenem Preis) berechnen.
- Datumsgenaue Bewertung verwendet ein Abrechnungsdatum und ein Fälligkeitsdatum und liefert den Dirty Price (vollständiger Barwert einschließlich Stückzinsen), den Clean Price (quotierter Preis ohne Stückzinsen) und die Stückzinsen. Das ist der Betrag, den Sie beim Kauf einer Anleihe mitten in der Kuponperiode tatsächlich zahlen oder erhalten.
Formel zur Anleihebewertung
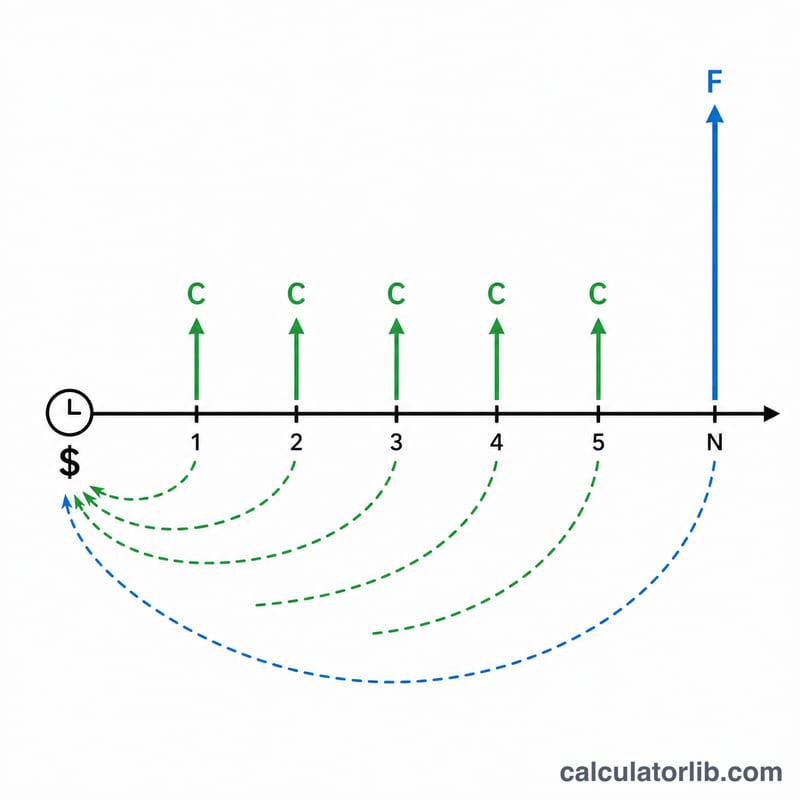
Der Preis einer Anleihe ist der mit der Rendite abgezinste Barwert ihrer künftigen Zahlungsströme:
$$\text{Kurs} = C \times \frac{1-(1+y)^{-N}}{y} + F \times (1+y)^{-N}$$
- \(C\) = Kuponzahlung je Periode (jährlicher Kupon ÷ Frequenz)
- \(y\) = periodische Rendite (jährliche Rendite ÷ Frequenz)
- \(N\) = Gesamtzahl der Kuponperioden (Jahre × Frequenz)
- \(F\) = Nennwert (Par)
Berechnung der Rendite
Für die Rendite bei gegebenem Preis gibt es keine geschlossene Lösung, da y sowohl im Abzinsungsfaktor als auch im Nenner des Annuitätenterms vorkommt. Dieser Rechner verwendet das Bisektionsverfahren — dabei wird der Bereich möglicher Renditen schrittweise eingegrenzt, indem geprüft wird, welche Hälfte den Zielpreis enthält — und erreicht nach etwa 80 Iterationen eine hohe Genauigkeit.
Kuponfrequenz
Kupons können jährlich (1/Jahr), halbjährlich (2/Jahr, US-Standard), vierteljährlich (4/Jahr) oder monatlich (12/Jahr) gezahlt werden. Eine höhere Frequenz bedeutet frühere Zahlungsströme und bei gleicher Rendite einen etwas höheren Barwert. Die jährliche Rendite wird durch die Frequenz geteilt, um die periodische Rendite zu erhalten.
Rechenbeispiel — Schnellmodus
$1.000 Nennwert, 4% jährlicher Kupon, jährlich gezahlt, 5% Rendite, 10 Jahre bis zur Fälligkeit:
- \(C = \$1\,000 \times 4\% = \$40\) pro Jahr
- \(N = 10\) Perioden (jährlich)
- \(y = 5\%\) pro Periode
- $$\text{Kurs} = 40 \times \frac{1-1{,}05^{-10}}{0{,}05} + 1\,000 \times 1{,}05^{-10}$$
- $$\text{Kurs} = 40 \times 7{,}7217 + 1\,000 \times 0{,}6139 = \mathbf{\$922{,}78}$$
Dirty Price, Clean Price und Stückzinsen
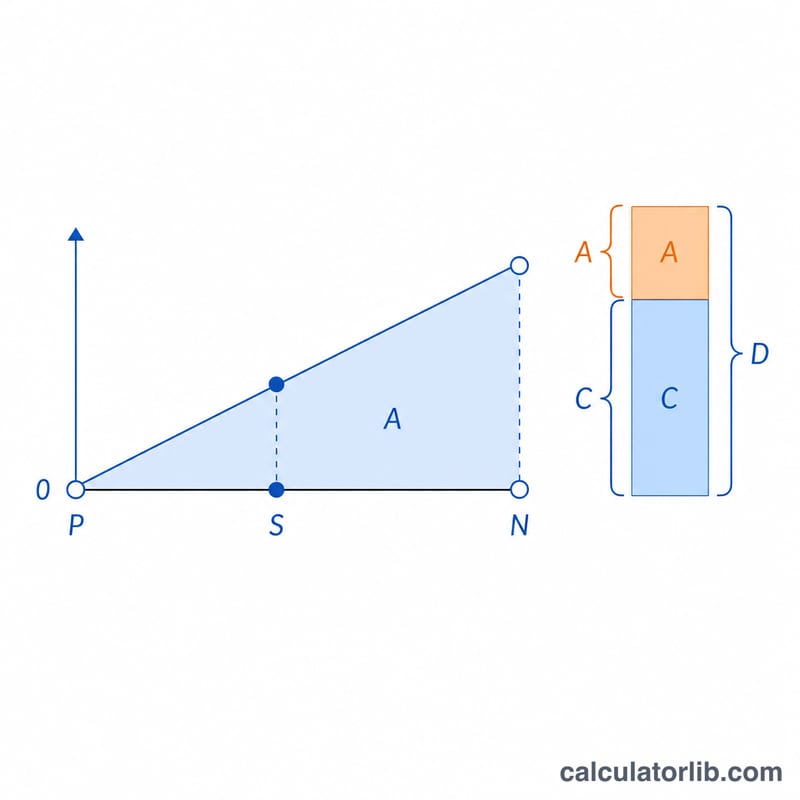
Wird eine Anleihe zwischen zwei Kuponterminen gekauft, entschädigt der Käufer den Verkäufer für bereits aufgelaufene, aber noch nicht gezahlte Zinsen — die Stückzinsen. Der gesamte gezahlte Betrag (der Dirty Price) entspricht dem tatsächlichen Barwert der Anleihe. Der Clean Price ist der auf den Handelsbildschirmen quotierte Preis: Dirty Price abzüglich Stückzinsen. Die Stückzinsen ergeben sich aus dem periodischen Kupon multipliziert mit dem bereits verstrichenen Anteil der aktuellen Kuponperiode.
Zinstagekonventionen
Verschiedene Anleihemärkte berechnen den „Periodenanteil“ unterschiedlich. Dieser Rechner unterstützt die vier Konventionen der Excel-Funktion PRICE:
- 30/360 (Bond Basis) — behandelt jeden Monat mit 30 Tagen und jedes Jahr mit 360 Tagen. Standard für US-Unternehmens- und Kommunalanleihen.
- Actual/360 — verwendet die tatsächlich verstrichenen Tage, geht aber von 360-Tage-Jahren aus. Üblich bei Geldmarktinstrumenten.
- Actual/365 — tatsächliche Tage, 365-Tage-Jahr.
- Actual/Actual — tatsächliche Tage, mit der jeweils tatsächlichen Länge des Jahres (365 oder 366). Standard für US-Staatsanleihen (Treasuries).
Die Wahl der Konvention kann den Dirty Price um einige Basispunkte verschieben — gering, aber bei großen Handelsvolumina relevant.
Einschränkungen der Anleihebewertung
- Die Rendite ist ein einzelner Zinssatz — reale Anleihen zinsen jeden Zahlungsstrom mit dem Kassazinssatz der jeweiligen Laufzeit ab, nicht mit einer einzigen Rendite. Die „Rendite bis zur Fälligkeit“ ist der konstante Zinssatz, bei dem der Barwert dem Marktpreis entspricht — nützlich, aber eine Vereinfachung.
- Ausfallrisiko — dieser Rechner geht davon aus, dass Kupons und Kapital vollständig und pünktlich gezahlt werden. Riskantere Anleihen handeln mit einer höheren Rendite als Ausgleich für die Ausfallwahrscheinlichkeit.
- Wiederanlagerisiko — implizit wird angenommen, dass Kupons zur gleichen Rendite wieder angelegt werden, was in der Praxis selten zutrifft.
- Eingebettete Optionen — kündbare, rückgebbare oder wandelbare Anleihen erfordern eine Analyse des optionsbereinigten Spreads, was über diesen Rechner hinausgeht.
Anleihepreis und Rendite richtig interpretieren
Der Preis einer Anleihe ist der Barwert (PV) ihrer verbleibenden Zahlungsströme — der Kuponzahlungen plus des bei Fälligkeit zurückgezahlten Nennwerts —, abgezinst mit der Rendite. Das Verhältnis zwischen Kuponsatz und Rendite zeigt sofort, ob die Anleihe über, unter oder zum Nennwert gehandelt wird.
- Aufschlag (Preis > Par): Liegt der Kuponsatz über der Rendite, zahlen Anleger mehr als den Nennwert, weil die über dem Marktniveau liegenden Kupons einen Aufpreis wert sind. Eine Anleihe mit $1.000 Nennwert könnte zu $1.085 gehandelt werden.
- Abschlag (Preis < Par): Liegt der Kuponsatz unter der Rendite, wird die Anleihe unter dem Nennwert gehandelt, um den Käufer für den unter dem Marktniveau liegenden Kupon zu entschädigen — z. B. ein Preis von $920 bei einer Anleihe mit $1.000 Nennwert.
- Par (Preis = Par): Entspricht der Kuponsatz genau der Rendite, ist der Preis gleich dem Nennwert (Par), da jeder Kupon exakt mit dem Satz abgezinst wird, den er verzinst.
Die Rendite bis zur Fälligkeit (YTM) ist der einzelne Abzinsungssatz \(y\), bei dem der Barwert aller künftigen Zahlungsströme dem aktuellen Preis entspricht. Sie ist ein interner Zinsfuß unter der Annahme, dass Sie (1) die Anleihe bis zur Fälligkeit halten und (2) jeden Kupon zu eben dieser YTM wieder anlegen. Erfolgt die Wiederanlage zu einem anderen Satz, weicht Ihre realisierte Rendite von der quotierten YTM ab.
Preis und Rendite bewegen sich gegenläufig: Steigt die geforderte Rendite, sinkt der Barwert der festen künftigen Zahlungsströme und damit der Preis — und umgekehrt. Die Größe dieser Preisbewegung nimmt mit der Laufzeit zu (längere Anleihen reagieren empfindlicher), ein Effekt, der durch die Duration gemessen wird.
Schließlich teilt sich der berechnete Preis in zwei Größen auf. Der Clean Price wird am Markt quotiert und enthält keine seit dem letzten Kupon aufgelaufenen Zinsen. Der Dirty Price (Clean Price + Stückzinsen) ist der Betrag, den Sie am Abrechnungstag tatsächlich zahlen. Die Stückzinsen sind der Teil des nächsten Kupons, der sich seit der letzten Zahlung aufgebaut hat, berechnet nach der Zinstagekonvention der Anleihe.
Preis bei verschiedenen Rendite- und Laufzeitszenarien
Die folgende Tabelle bewertet eine Anleihe mit $1.000 Nennwert und 4% jährlichem Kupon, halbjährlich gezahlt, bei verschiedenen Renditen bis zur Fälligkeit und Laufzeiten. Sie zeigt, wie der Preis vom Nennwert abweicht, wenn sich die Rendite vom Kupon von 4% entfernt, und wie diese Abweichung mit der Laufzeit wächst — das Wesen der Zinsempfindlichkeit (Duration).
| Rendite (YTM) | 2 Jahre | 5 Jahre | 10 Jahre | 30 Jahre | Status |
|---|---|---|---|---|---|
| 3% | $1.019,27 | $1.046,11 | $1.085,84 | $1.196,85 | Aufschlag |
| 4% | $1.000,00 | $1.000,00 | $1.000,00 | $1.000,00 | Par |
| 5% | $981,19 | $956,24 | $922,05 | $845,57 | Abschlag |
| 6% | $962,83 | $914,70 | $851,23 | $722,74 | Abschlag |
Zwei Muster fallen auf. Erstens entspricht der Preis bei 4% Rendite bei jeder Laufzeit dem Nennwert, da Kupon und Rendite übereinstimmen. Zweitens bewegt sich der Preis bei gleicher Renditeänderung weg vom Nennwert bei langen Laufzeiten deutlich stärker als bei kurzen: Ein Renditeanstieg von 4% auf 6% kostet bei der 2-jährigen Anleihe nur etwa $37, bei der 30-jährigen Anleihe aber rund $277 — eine längere Duration bedeutet eine größere Preisempfindlichkeit.
Wichtige Begriffe zu Anleihen
- Nennwert (Par)
- Der Kapitalbetrag, der dem Inhaber bei Fälligkeit zurückgezahlt wird, und die Basis für die Berechnung der Kupons — üblicherweise $1.000.
- Kuponsatz
- Der auf der Anleihe angegebene jährliche Zinssatz, der auf den Nennwert angewendet wird, um die gesamte jährliche Kuponzahlung zu bestimmen.
- Kuponfrequenz
- Wie oft pro Jahr Kupons gezahlt werden — jährlich (1), halbjährlich (2), vierteljährlich (4) oder monatlich (12). Jede Periode zahlt den jährlichen Kupon geteilt durch die Frequenz.
- Rendite bis zur Fälligkeit (YTM)
- Der einzelne annualisierte Abzinsungssatz, bei dem der Barwert aller künftigen Zahlungsströme dem Preis der Anleihe entspricht, unter der Annahme, dass sie bis zur Fälligkeit gehalten und die Kupons zu diesem Satz wieder angelegt werden.
- Periodische Rendite
- Die YTM geteilt durch die Anzahl der Kuponperioden pro Jahr (\(y = \text{YTM}/k\)); dies ist der Satz, mit dem der Zahlungsstrom jeder Periode tatsächlich abgezinst wird.
- Clean Price
- Der quotierte Marktpreis einer Anleihe, ohne die seit der letzten Kuponzahlung aufgelaufenen Zinsen.
- Dirty Price
- Der vom Käufer bei Abrechnung gezahlte Gesamtbetrag: Clean Price plus Stückzinsen.
- Stückzinsen
- Der Anteil des bevorstehenden Kupons, der sich zwischen dem letzten Kupontermin und dem Abrechnungsdatum angesammelt hat, berechnet nach der Zinstagekonvention.
- Abrechnungsdatum
- Der Tag, an dem das Geschäft abgewickelt wird und Eigentum (sowie Zahlung) tatsächlich übergehen — das Datum, zu dem der Preis berechnet wird.
- Fälligkeitsdatum
- Der Tag, an dem das Kapital (der Nennwert) der Anleihe zurückgezahlt wird und die Kuponzahlungen enden.
- Zinstagekonvention
- Die Regel zur Zählung der Tage zwischen zwei Daten bei der Berechnung von Stückzinsen und Periodenanteilen — z. B. 30/360, Actual/360, Actual/365 oder Actual/Actual.
- Barwert (PV)
- Der heutige Wert eines künftigen Zahlungsstroms, ermittelt durch Abzinsung mit der periodischen Rendite; der Preis einer Anleihe ist die Summe der Barwerte aller ihrer Zahlungsströme.