Sehen Sie, wie viel Zinsen Ihr Certificate of Deposit (CD, US-Termineinlage) einbringt – auf Basis des von Ihrer Bank genannten APY.
Eine CD über $10.000 mit 4,00% APY bringt in 12 Monaten $400 ein. Was Ihnen tatsächlich bleibt, hängt von APY, Laufzeit, Steuern und einer möglichen vorzeitigen Auszahlung ab. Geben Sie den von Ihrer Bank genannten APY ein, um Ihren Endwert und den vollständigen Verlauf zu sehen.
So verwenden Sie diesen CD-Rechner
- Einlagebetrag: das Geld, das Sie in die CD einzahlen. Sie können 10000, 10.000 oder $10.000 eingeben.
- Zinssatz und Zinssatztyp: Die meisten US-Banken werben mit einem APY (Annual Percentage Yield, effektiver Jahreszins). Lassen Sie „APY (wie von Ihrer Bank angegeben)“ ausgewählt und geben Sie diesen Wert ein. Wählen Sie „APR / Nominalzins“ nur, wenn Sie den Zinssatz vor der Zinseszinsberechnung kennen, zum Beispiel aus einem Zinsblatt, das auch eine Verzinsungshäufigkeit nennt.
- CD-Laufzeit: Geben Sie die Laufzeit in Monaten, Tagen oder Jahren ein. Kurze CDs werden oft in Tagen angegeben (91, 182 oder 365); eine Laufzeit von 182 Tagen wird exakt berechnet und nicht auf 6 Monate gerundet.
- Weitere Optionen: Tragen Sie Ihren Steuersatz auf Zinsen (Bund plus Bundesstaat) ein, um zu sehen, was Ihnen bleibt, sowie eine erwartete Inflationsrate, um den Wert in heutiger Kaufkraft zu sehen.
- Vorzeitige Auszahlung: Stellen Sie „Was möchten Sie berechnen?“ auf Vorzeitige Abhebung um und geben Sie dann ein, wann Sie auszahlen würden und wie hoch die Strafe laut Ihrem Einlagenvertrag ist (in Monaten oder Tagen an Zinsen).
Das Ergebnis zeigt den Endwert, die erzielten Zinsen, eine Wachstumstabelle nach Jahren (bei Laufzeiten bis zu 10 Jahren auch nach Monaten) und die Formel mit Ihren eigenen Zahlen.
So werden CD-Zinsen berechnet (APY vs. APR)
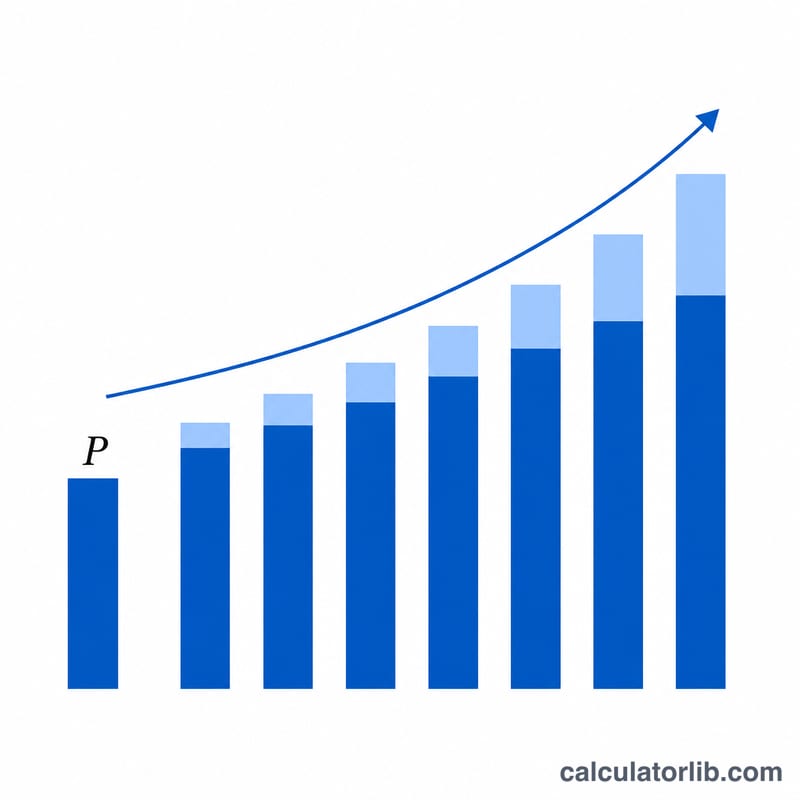
Ein APY enthält bereits den Zinseszins. Nach den Truth-in-Savings-Vorschriften (Regulation DD) ist der APY das jährliche Wachstum der Einlage, sodass der Kontostand bei Fälligkeit wie folgt lautet:
$$FV = P \times (1 + APY)^{t}$$
Dabei ist \(P\) die Einlage und \(t\) die Laufzeit in Jahren. Bei einer Laufzeit in Tagen verwendet Regulation DD \(t = \text{Tage} / 365\); eine CD mit 182 Tagen Laufzeit und 4,05% APY wächst also auf \(10\,000 \times 1{,}0405^{182/365} = \$10\,199{,}94\).
Wenn Sie stattdessen einen Nominalzins (APR) \(r\) mit \(n\)-maliger Verzinsung pro Jahr haben, lautet der Kontostand:
$$FV = P \left(1 + \frac{r}{n}\right)^{n t}$$
Bei stetiger Verzinsung gilt \(FV = P e^{r t}\). Die beiden Sätze hängen über \(APY = (1 + r/n)^n - 1\) zusammen. Deshalb spielt die Einstellung zur Verzinsung nur eine Rolle, wenn Sie einen APR eingeben. Um den einen in den anderen umzurechnen, rechnen Sie APR in APY um.
Beispiel: $10.000 in einer 12-Monats-CD mit 4,00% APY
Sie zahlen $10.000 in eine 12-Monats-CD mit 4,00% APY ein. Da der APY den Zinseszins bereits enthält, beträgt der Kontostand bei Fälligkeit $10.000 × (1 + 0,04)¹ = $10.400,00, Sie erzielen also $400,00. Bei einem Steuersatz von 24% bleiben Ihnen von diesen Zinsen $400 × 0,76 = $304,00.
$500 für 5 Jahre in einer CD
Bei 4,00% APY ergibt sich $500 × 1,04⁵ = $608,33. Wären 4% stattdessen ein monatlich verzinster Nominalzins, erhielten Sie $610,50. Dieser Unterschied ist der Grund, warum der Rechner fragt, ob Ihr Zinssatz ein APY ist.
Spielt tägliche gegenüber monatlicher Verzinsung eine Rolle?
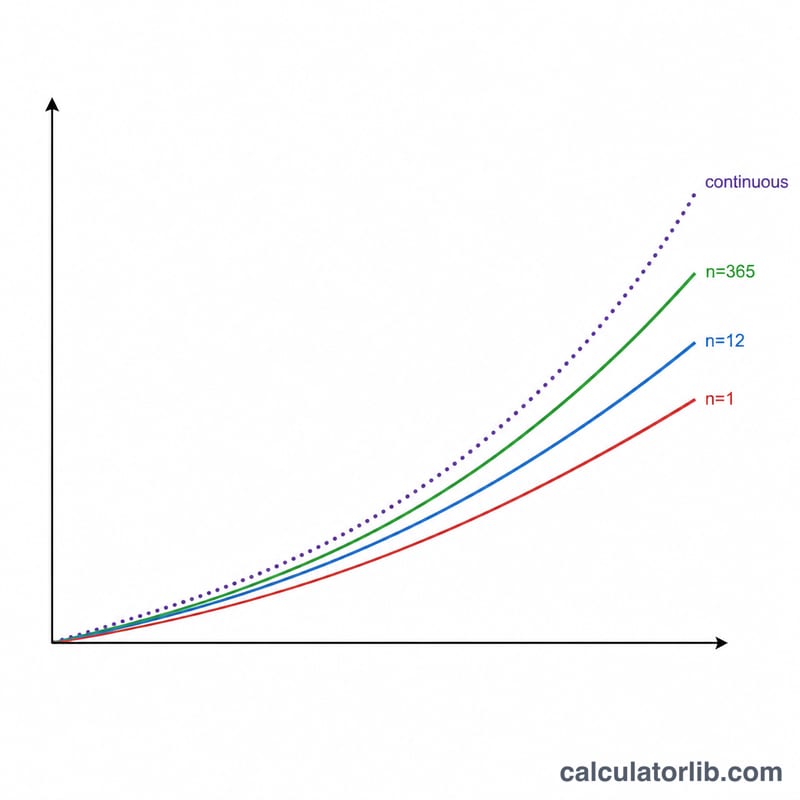
Nur geringfügig und nur, wenn Sie von einem Nominalzins ausgehen. Hier sind $10.000 bei 5% Nominalzins über 3 Jahre:
| Verzinsung | Kontostand nach 3 Jahren |
|---|---|
| Jährlich | $11.576,25 |
| Halbjährlich | $11.596,93 |
| Vierteljährlich | $11.607,55 |
| Monatlich | $11.614,72 |
| Täglich | $11.618,22 |
| Stetig | $11.618,34 |
Jährliche und tägliche Verzinsung unterscheiden sich über drei Jahre um etwa $42. Wenn Ihnen Ihre Bank einen APY nennt, ist die Verzinsung bereits berücksichtigt und Sie können diese Einstellung ignorieren. Für andere Sparziele nutzen Sie den Zinseszinsrechner.
Was passiert, wenn Sie eine CD vorzeitig auflösen?
Die meisten Banken erheben eine Strafe in Höhe von einer bestimmten Anzahl Monatszinsen, meist als einfache Zinsen auf den abgehobenen Betrag berechnet: Strafe = Monate × Einlage × Zinssatz ÷ 12. Manche Banken geben die Strafe in Tagen an, und manche berechnen sie auf den aktuellen Kontostand; prüfen Sie daher Ihren Einlagenvertrag.
Eine CD über $10.000 mit 24 Monaten Laufzeit und 5% (monatlich verzinst) ist nach 12 Monaten $10.511,62 wert. Eine Strafe von sechs Monatszinsen auf den eingezahlten Betrag beträgt $250,00, sodass Sie $10.261,62 erhalten. Heben Sie eine CD mit 4% bereits nach zwei Monaten mit einer Strafe von drei Monaten ab, erhalten Sie $9.966,78 – weniger, als Sie eingezahlt haben.
Die bundesweite Regelung legt nur ein Minimum fest: Eine Termineinlage, die innerhalb der ersten sechs Tage abgehoben wird, muss eine Strafe von mindestens sieben Tagen einfacher Zinsen zahlen (Regulation D). Die Strafen der Banken sind meist höher. Um Strafen separat zu vergleichen, nutzen Sie den Rechner für CD-Strafen bei vorzeitiger Abhebung.
Wie CD-Zinsen besteuert werden
CD-Zinsen sind steuerpflichtiges Einkommen in dem Jahr, in dem sie Ihrem Konto gutgeschrieben werden, auch wenn Sie sie in der CD belassen. Ihre Bank meldet sie auf Form 1099-INT. Wenn Sie eine Strafe für vorzeitige Auszahlung zahlen, sieht IRS Publication 550 vor, die vollen Zinsen ohne Abzug der Strafe anzugeben und die Strafe anschließend separat abzusetzen. Eine CD innerhalb einer IRA unterliegt stattdessen den Steuerregeln der IRA.
Geben Sie unter „Weitere Optionen“ Ihren kombinierten Grenzsteuersatz für Bund und Bundesstaat ein, um die Zinsen nach Steuern zu sehen.
Brokered CDs vs. Bank-CDs
Brokered CDs werden über ein Brokerage-Konto (Wertpapierdepot) gekauft. Viele zahlen in regelmäßigen Abständen einfache Zinsen, statt Zinseszins zu bieten, und wenn Sie das Geld vorzeitig benötigen, verkaufen Sie die CD in der Regel zu ihrem Marktpreis, der über oder unter Ihrem Kaufpreis liegen kann. Dieser Rechner bildet eine Bank-CD ab, die bis zur Fälligkeit Zinseszins erzielt; er bewertet keine Brokered CD am Sekundärmarkt.
Eine CD-Leiter aufbauen
Eine Leiter (Ladder) verteilt Ihr Geld auf CDs, die in unterschiedlichen Jahren fällig werden, sodass jedes Jahr ein Teil verfügbar wird. Hier ist eine Leiter mit 5 Sprossen und $10.000 pro Sprosse (Beispiel-APYs, keine aktuellen Angebote):
| Laufzeit | APY | Wert bei Fälligkeit |
|---|---|---|
| 1 Jahr | 4,0% | $10.400,00 |
| 2 Jahre | 4,1% | $10.836,81 |
| 3 Jahre | 4,2% | $11.313,66 |
| 4 Jahre | 4,3% | $11.834,15 |
| 5 Jahre | 4,4% | $12.402,31 |
Wenn eine Sprosse fällig wird, können Sie sie in eine neue 5-Jahres-CD reinvestieren, um die Leiter fortzuführen.
CD vs. Tagesgeld mit hoher Verzinsung: Was bringt mehr?
Eine CD sichert Ihren Zinssatz für die Laufzeit, während sich der Zinssatz eines Sparkontos jederzeit ändern kann, Sie dafür aber ohne Strafe abheben können. Fallen die Zinsen, zahlt die CD weiter ihren ursprünglichen APY; steigen sie, zieht das Sparkonto nach. Um Ihren eigenen Fall in Zahlen zu fassen, vergleichen Sie eine CD mit einem Sparkonto mit hoher Verzinsung.
Was dieser Rechner nicht abdeckt
Er geht von einem festen Zinssatz für die gesamte Laufzeit und einem Jahr mit 365 Tagen aus. Er bildet keine Bump-up-, Step-up- oder kündbaren (Callable) CDs ab, auch nicht den Marktpreis einer Brokered CD, bundesstaatsspezifische Steuerregeln oder Bankfeiertage. Einlagen über $250.000 pro Einleger, pro Bank und pro Eigentumskategorie sind möglicherweise nicht vollständig durch die FDIC (bzw. die NCUA bei Credit Unions) abgesichert; der Rechner weist darauf hin. Wie steigende Preise Ihr Ergebnis im Zeitverlauf verändern, lesen Sie unter Inflation.
So rechnen wir
APY-Eingabe: \(FV = P(1 + APY)^{t}\), mit \(t\) in Jahren und Tagen, gezählt über ein Jahr mit 365 Tagen (Regulation DD, Appendix A). APR-Eingabe: \(FV = P(1 + r/n)^{nt}\), bzw. \(P e^{rt}\) bei stetiger Verzinsung. Vorzeitige Auszahlung: Die Strafe sind einfache Zinsen zum Nominalzins auf die Einlage (oder auf den Kontostand, wenn Sie dies wählen), und der einem APY entsprechende Nominalzins ist \(n((1 + APY)^{1/n} - 1)\). Reale Werte werden durch \((1 + \text{Inflation})^{t}\) geteilt.
Geldbeträge werden mit hochpräzisen Dezimalzahlen berechnet und erst am Ende auf den Cent gerundet; gebrochene Potenzen verwenden doppelte Genauigkeit, die weit genauer als ein Cent ist. Die Berechnungslogik wird anhand von 77 Testfällen geprüft, zum Beispiel:
| Eingabe | Ergebnis |
|---|---|
| $10.000, 4,00% APY, 12 Monate | $10.400,00 |
| $500, 4,00% APY, 5 Jahre | $608,33 |
| $10.000, 4,05% APY, 182 Tage | $10.199,94 |
| $25.000, 4,75% APY, 24 Monate | $27.431,41 |
| $10.000, 5% APR monatlich, 36 Monate | $11.614,72 |
| $250.000, 4,5% APY, 12 Monate | $261.250,00 (FDIC-Hinweis) |
| Vorzeitig: 5% APR, CD mit 24 Monaten Laufzeit, Auszahlung nach 12 Monaten, Strafe von 6 Monaten | Strafe $250,00, Sie erhalten $10.261,62 |
| Vorzeitig: 4% APR, CD mit 12 Monaten Laufzeit, Auszahlung nach 2 Monaten, Strafe von 3 Monaten | Sie erhalten $9.966,78 |
Zinsen auf $10.000 nach APY und Laufzeit
| APY | 3 Mon. | 6 Mon. | 12 Mon. | 24 Mon. | 36 Mon. | 60 Mon. |
|---|---|---|---|---|---|---|
| 3,00% | $74,17 | $148,89 | $300,00 | $609,00 | $927,27 | $1.592,74 |
| 3,50% | $86,37 | $173,49 | $350,00 | $712,25 | $1.087,18 | $1.876,86 |
| 4,00% | $98,53 | $198,04 | $400,00 | $816,00 | $1.248,64 | $2.166,53 |
| 4,50% | $110,65 | $222,52 | $450,00 | $920,25 | $1.411,66 | $2.461,82 |
| 5,00% | $122,72 | $246,95 | $500,00 | $1.025,00 | $1.576,25 | $2.762,82 |
Zinsen vor Steuern, bei Fälligkeit, für Beispiel-APYs.
Häufig gestellte Fragen
Wie viel verdiene ich mit einer CD über $10.000 in einem Jahr? Bei 4,00% APY erzielen Sie $400,00; bei 4,50% APY $450,00. Der APY enthält bereits den Zinseszins, sodass die Zinsen bei einer Laufzeit von 12 Monaten der Einlage multipliziert mit dem APY entsprechen, vor Steuern.
Wenn ich $500 für 5 Jahre in eine CD einzahle, wie viel habe ich dann? $608,33 bei 4,00% APY, das sind $108,33 Zinsen. Ein nominaler Zinssatz von 4%, monatlich verzinst, würde $610,50 ergeben.
Soll ich den APY oder den Zinssatz eingeben? Geben Sie den APY ein, mit dem Ihre Bank wirbt; Truth in Savings (Regulation DD) verpflichtet Banken, ihn offenzulegen. Wählen Sie „APR / Nominalzins“ nur, wenn Sie den Zinssatz vor der Zinseszinsberechnung kennen.
Wie viel verdiene ich mit einer 6-Monats-CD? $10.000 bei 4,05% APY für eine Laufzeit von 182 Tagen wachsen auf $10.199,94, Sie erzielen also $199,94. Banken zählen für eine Laufzeit von sechs Monaten 181 bis 184 Tage, und manche nennen einen nominalen Tageszins: 4,05%, als täglich verzinster Nominalzins behandelt, ergibt $10.203,99. Verwenden Sie die Laufzeit Ihrer Bank in Tagen.
Werden CD-Zinsen täglich oder monatlich verzinst, und spielt das eine Rolle? Es spielt kaum eine Rolle: $10.000 bei 5% über 3 Jahre unterscheiden sich zwischen jährlicher und täglicher Verzinsung nur um etwa $42. Wenn Sie den APY kennen, ist die Verzinsung bereits enthalten.
Wie wird die Strafe für eine vorzeitige CD-Auszahlung berechnet, und kann sie das Kapital angreifen? Sie entspricht meist einer bestimmten Anzahl Monate einfacher Zinsen auf den abgehobenen Betrag. Das bundesweite Minimum sind sieben Tage einfache Zinsen, wenn Sie innerhalb von sechs Tagen nach der Einzahlung abheben (Regulation D). Ja, sie kann das Kapital angreifen: Wenn Sie eine CD über $10.000 mit 4% nach zwei Monaten mit einer Strafe von drei Monaten auflösen, bleiben $9.966,78, ein Verlust von $33,22.
Sind CD-Zinsen steuerpflichtig, und ist die Strafe für vorzeitige Auszahlung steuerlich absetzbar? Ja und ja. Zinsen sind in dem Jahr steuerpflichtig, in dem sie gutgeschrieben werden (Form 1099-INT). Geben Sie die vollen Zinsen an und setzen Sie die Strafe separat ab, wie IRS Publication 550 erklärt.
Quellen
- eCFR: Appendix A to Part 1030 (Regulation DD), Annual Percentage Yield Calculation
- eCFR: 12 CFR 204.2 (Regulation D), Definitions: time deposit
- IRS-Veröffentlichung 550, Anlageerträge und Aufwendungen
Mit KI-Unterstützung erstellt und anhand von 77 Testfällen sowie bundesstaatlichen Vorschriften (Regulation DD, Regulation D) geprüft.