Was ist ein Recurring-Deposit-Rechner (RD-Rechner)?
Ein Recurring Deposit (RD) ist ein Sparprodukt von Banken, bei dem Sie über eine gewählte Laufzeit jeden Monat einen festen Betrag einzahlen und auf das wachsende Guthaben Zinsen erhalten. Dieser Rechner schätzt den Endwert bei Fälligkeit – also den Gesamtbetrag, den Sie am Ende der Laufzeit erhalten – sowie die Höhe Ihrer Einzahlungen und der erzielten Zinsen. Er unterstützt sowohl die bei den meisten Banken übliche Methode mit vierteljährlicher Verzinsung (Zinseszins) als auch eine einfachere Näherung mit einfachen Zinsen.
So verwenden Sie den Rechner
Geben Sie Ihre feste monatliche Einzahlung, den Jahreszinssatz der Bank (in Prozent) und die Laufzeit in Monaten ein. Wählen Sie die Zinsmethode – wählen Sie „Zinseszins (vierteljährlich)“, um der Berechnungsweise der meisten Banken bei RDs zu entsprechen. Klicken Sie auf „Berechnen“, um den Endwert, die Gesamteinzahlung und die erzielten Zinsen gesamt zu sehen.
Die Formel erklärt
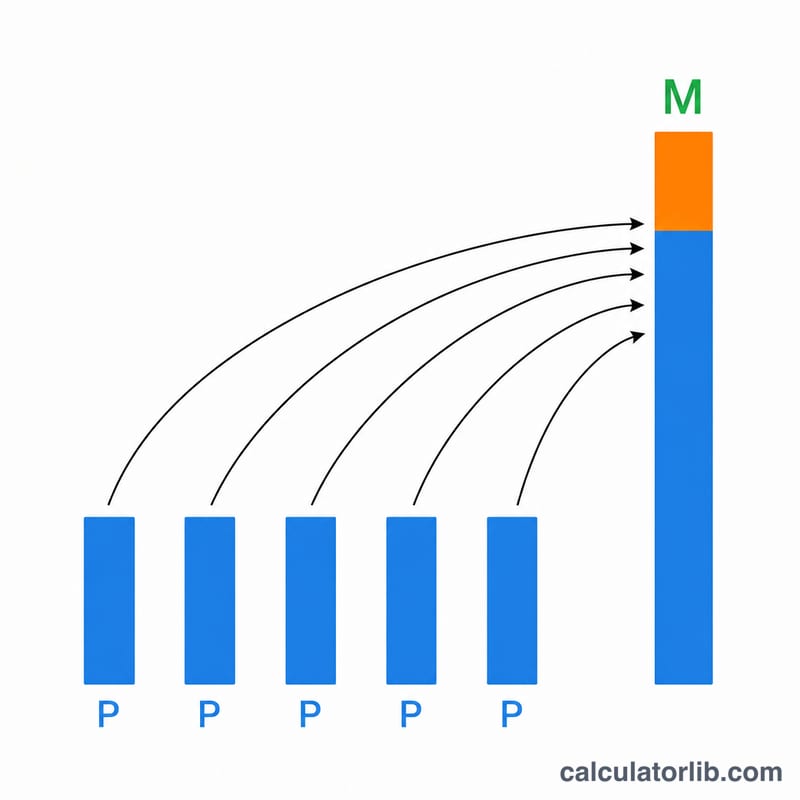
Bei vierteljährlicher Verzinsung wird jede monatliche Rate für die Anzahl der Monate verzinst, in denen sie angelegt bleibt. Die erste Einzahlung wird über die gesamte Laufzeit verzinst, die letzte nur für einen Monat. Der Rechner summiert den Endwert jeder einzelnen Einzahlung:
$$M = \sum_{k=1}^{n} P\left(1 + \frac{r}{400}\right)^{\frac{n-k+1}{3}}$$wobei \(t\) die verbleibenden Monate für die jeweilige Einzahlung angibt. Die Variante mit einfachen Zinsen addiert stattdessen lineare Zinsen:
$$M = P\,n + P \cdot \frac{n(n+1)}{2} \cdot \frac{r}{1200}$$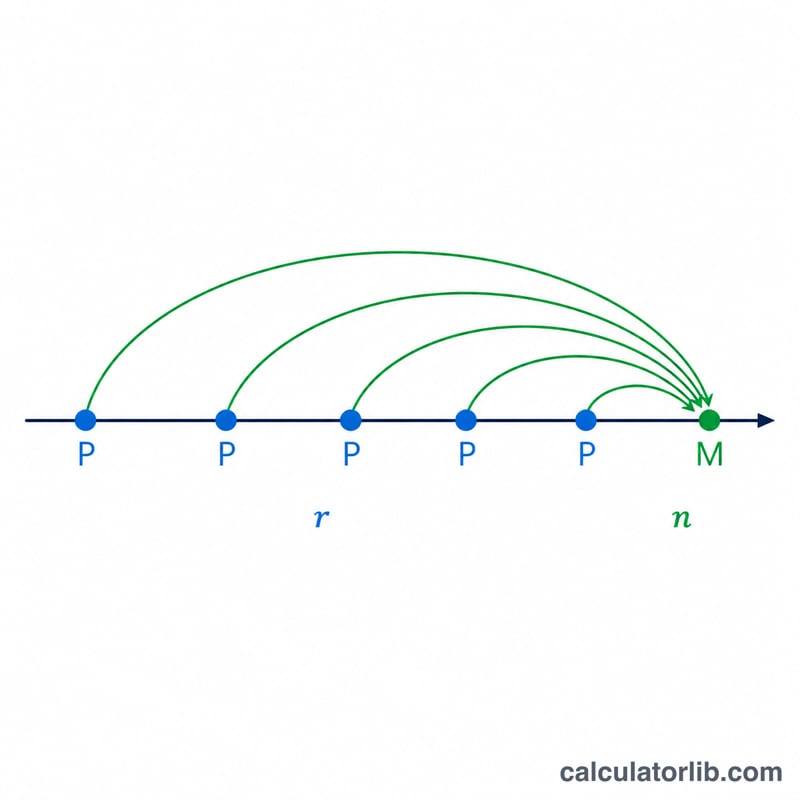
Rechenbeispiel
Sie zahlen 12 Monate lang monatlich ₹5.000 ein, bei 7 % Jahreszins mit einfachen Zinsen. Gesamteinzahlung = \(5\,000 \times 12 = 60\,000\). Zinsen:
$$5\,000 \times \frac{12 \times 13}{2} \times \frac{7/12}{100} = 5\,000 \times 78 \times 0{,}0058333 = 2\,275$$Endwert ≈ ₹62.275.
FAQ
Sind RD-Zinsen steuerpflichtig? Ja, in vielen Rechtsordnungen sind die mit einem RD erzielten Zinsen als Einkommen steuerpflichtig. Prüfen Sie die steuerlichen Regelungen an Ihrem Wohnort.
Warum vierteljährliche Verzinsung? Die meisten Banken schreiben RD-Zinsen vierteljährlich gut (Zinseszins), was etwas höhere Erträge ergibt als einfache Zinsen.
Kann ich den monatlichen Betrag ändern? Klassische RDs erfordern eine feste monatliche Einzahlung; dieser Rechner geht von jeweils demselben Betrag pro Monat aus.