ما هي حاسبة الوديعة المتكررة (RD)؟
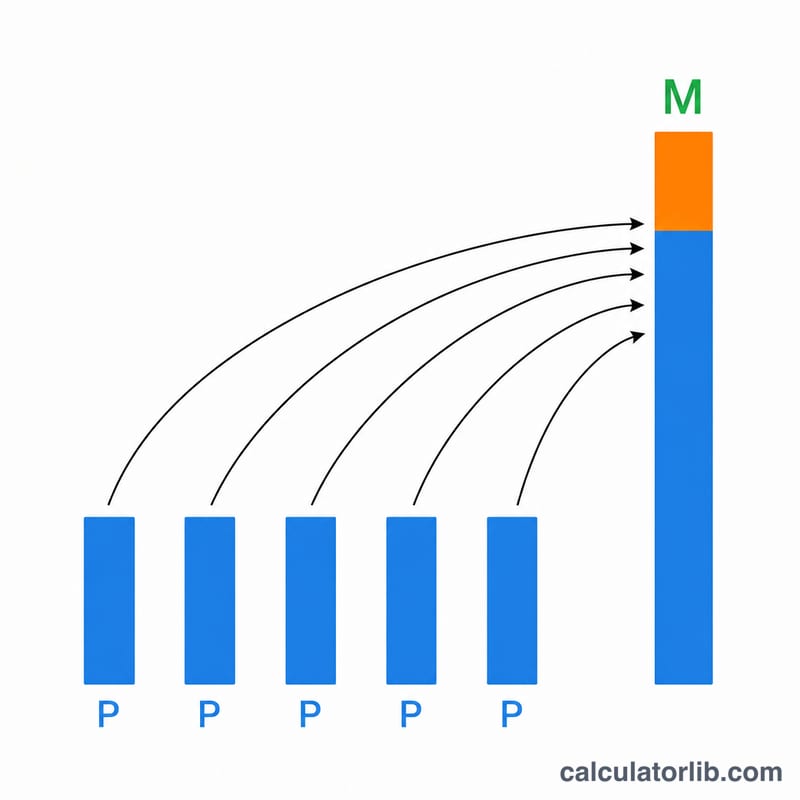
الوديعة المتكررة (RD) منتج ادخاري تقدّمه البنوك، يتيح لك إيداع مبلغ ثابت كل شهر طوال مدة تختارها، مع كسب فائدة على الرصيد المتنامي. وهذا المنتج شائع في الهند وعدد من دول جنوب آسيا، أما في دول أخرى فقد تختلف التسمية والقواعد (مثل حسابات التوفير المنتظم أو خطط الادخار الدورية). تقدّر هذه الحاسبة قيمة الاستحقاق — أي المبلغ الإجمالي الذي تستلمه في نهاية المدة — إلى جانب ما استثمرته من أموال وما حققته من فوائد. وهي تدعم طريقتين: الفائدة المركبة ربع السنوية التي تعتمدها معظم البنوك، إضافةً إلى تقدير مبسّط قائم على الفائدة البسيطة.
كيفية استخدامها
أدخل قيمة الإيداع الشهري الثابت، ونسبة الفائدة السنوية التي يحددها البنك (كنسبة مئوية)، والمدة بالأشهر. ثم اختر طريقة احتساب الفائدة — حدّد "مركبة (ربع سنوية)" لتطابق الطريقة التي تتبعها معظم البنوك في احتساب الودائع المتكررة. وأخيرًا اضغط على زر الحساب لتظهر لك قيمة الاستحقاق وإجمالي المبلغ المستثمر وإجمالي الفائدة.
شرح المعادلة
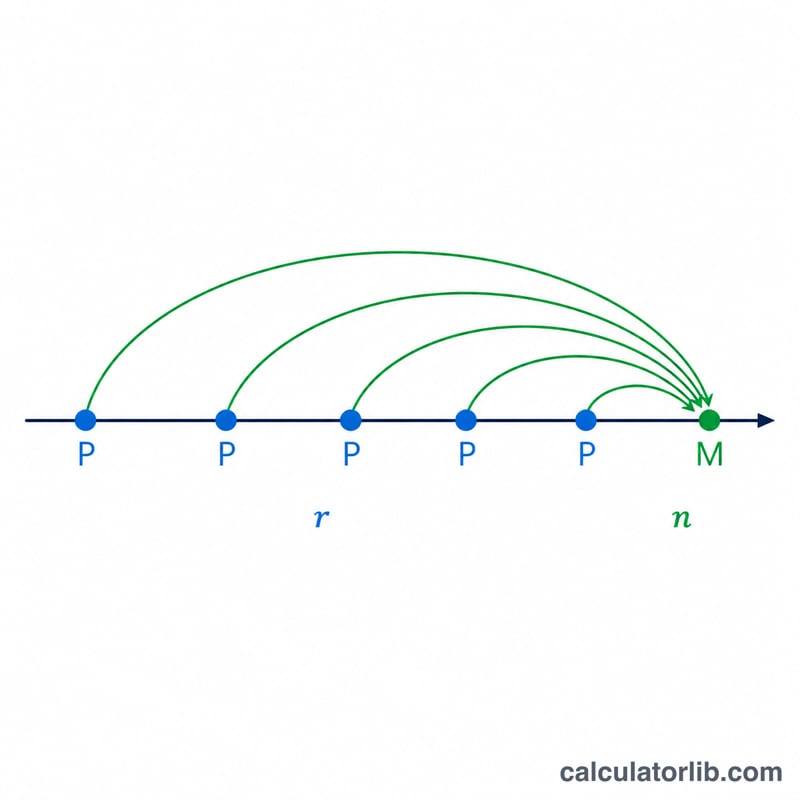
في حالة الفائدة المركبة ربع السنوية، يكسب كل قسط شهري فائدة بحسب عدد الأشهر التي يظل فيها مستثمرًا. فالإيداع الأول يتراكم على مدى المدة كاملة، بينما يتراكم الإيداع الأخير لشهر واحد فقط. وتجمع الحاسبة القيمة المستقبلية لكل إيداع وفق الصيغة: $$M = \sum_{k=1}^{n} P\left(1 + \frac{r}{400}\right)^{\frac{4t}{12}}$$ حيث يمثّل \(t\) عدد الأشهر المتبقية لذلك الإيداع. أما في طريقة الفائدة البسيطة فتُضاف الفائدة بشكل خطي وفق الصيغة: $$M = P\,n + P \cdot \frac{n(n+1)}{2} \cdot \frac{r/12}{100}$$
مثال تطبيقي
لنفترض أنك تودع 5,000 روبية شهريًا لمدة 12 شهرًا بفائدة سنوية 7% باستخدام طريقة الفائدة البسيطة. إجمالي المبلغ المستثمر \(= 5{,}000 \times 12 = 60{,}000\). الفائدة \(= 5{,}000 \times \left(\frac{12 \times 13}{2}\right) \times \frac{7/12}{100} = 5{,}000 \times 78 \times 0.0058333 = 2{,}275\). ومن ثم تكون قيمة الاستحقاق \(\approx 62{,}275\) روبية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل فائدة الوديعة المتكررة خاضعة للضريبة؟ نعم، في كثير من الدول تُعدّ الفائدة المكتسبة من الوديعة المتكررة دخلًا خاضعًا للضريبة. راجع القواعد الضريبية المعمول بها في بلدك.
لماذا تُحتسب الفائدة بشكل ربع سنوي؟ لأن معظم البنوك تُركّب فائدة الوديعة المتكررة كل ثلاثة أشهر، وهو ما يعطي عائدًا أعلى قليلًا مقارنةً بالفائدة البسيطة.
هل يمكنني تغيير المبلغ الشهري؟ تتطلب الودائع المتكررة التقليدية إيداع مبلغ ثابت شهريًا، وهذه الحاسبة تفترض المبلغ نفسه في كل شهر.