Was ist der MIRR-Rechner?
Der Rechner für den modifizierten internen Zinsfuß (Modified Internal Rate of Return, MIRR) misst die Rentabilität einer Investition und behebt dabei zwei bekannte Schwächen des herkömmlichen internen Zinsfußes (IRR). Der MIRR geht davon aus, dass positive Zahlungsströme zu einem realistischen Wiederanlagezinssatz wieder angelegt und negative Zahlungsströme zu einem separaten Finanzierungszinssatz finanziert werden. Dadurch ergibt sich ein einziger, eindeutiger Zinssatz, und das Problem mehrerer IRR-Werte, das auftreten kann, wenn die Zahlungsströme mehr als einmal das Vorzeichen wechseln, wird vermieden.
So verwenden Sie den Rechner
Geben Sie Ihre Zahlungsströme als kommagetrennte Liste ein, beginnend mit der Anfangsauszahlung (in der Regel negativ), gefolgt vom Zahlungsstrom jeder Periode. Geben Sie anschließend den Finanzierungszinssatz (die Kapitalkosten, mit denen negative Zahlungsströme abgezinst werden) und den Wiederanlagezinssatz (die Rendite auf wieder angelegte positive Zahlungsströme) ein. Klicken Sie auf „Berechnen“, um den jährlichen MIRR in Prozent sowie den Endwert der positiven Zahlungsströme und den Barwert der negativen Zahlungsströme zu sehen.
Die Formel erklärt
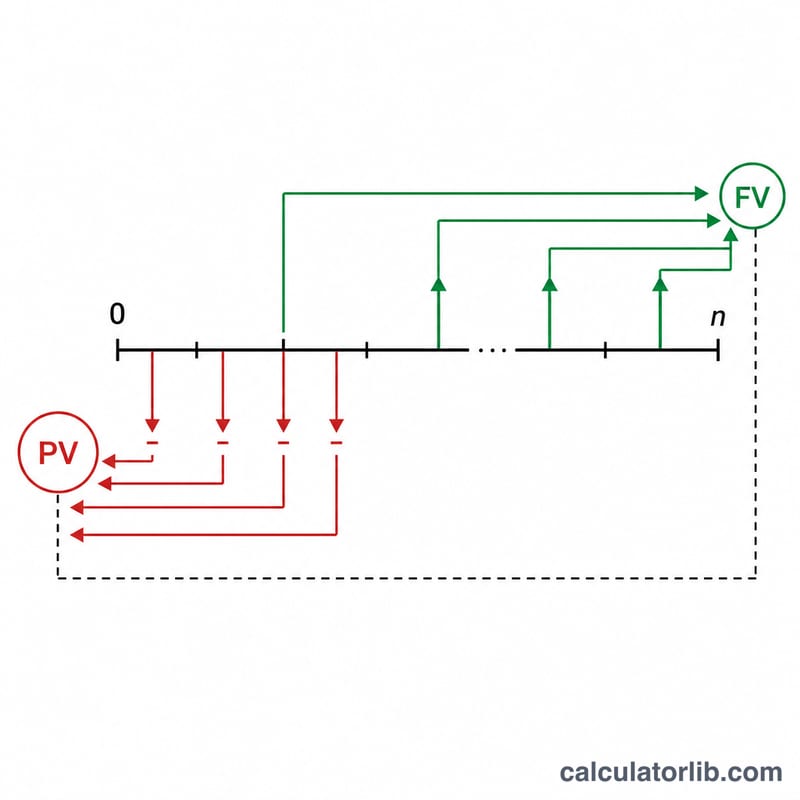
$$\text{MIRR} = \left( \frac{FV_{+}}{|PV_{-}|} \right)^{\frac{1}{n}} - 1$$ wobei n die Anzahl der Perioden ist. \(FV_{+}\) ist die Summe aller positiven Zahlungsströme, die mit dem Wiederanlagezinssatz bis zur letzten Periode aufgezinst werden. \(|PV_{-}|\) ist der Absolutwert aller negativen Zahlungsströme, die mit dem Finanzierungszinssatz auf den Zeitpunkt null abgezinst werden.
Rechenbeispiel
Angenommen, die Zahlungsströme betragen \(-1000, 300, 420, 680\) bei einem Finanzierungszinssatz von 10% und einem Wiederanlagezinssatz von 12%. Die positiven Zahlungsströme werden aufgezinst auf $$300 \times 1{,}12^2 + 420 \times 1{,}12 + 680 = 376{,}32 + 470{,}4 + 680 = 1526{,}72.$$ Der einzige negative Zahlungsstrom zum Zeitpunkt 0 hat \(PV = 1000\). Mit \(n = 3\): $$\text{MIRR} = \left( \frac{1526{,}72}{1000} \right)^{\frac{1}{3}} - 1 \approx 0{,}1514,$$ also etwa 15,14 %.
FAQ
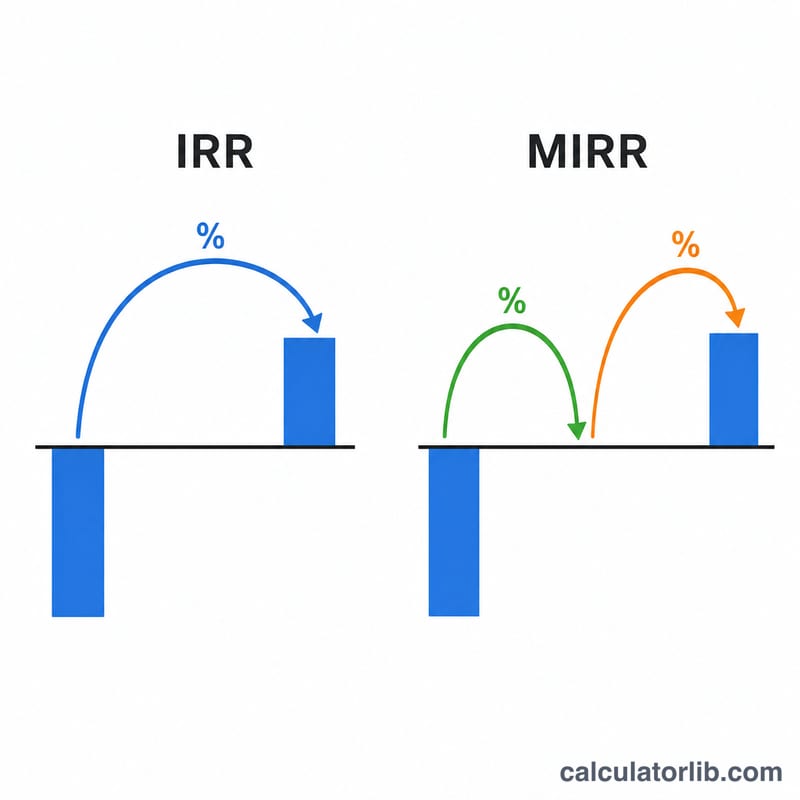
Warum den MIRR statt des IRR verwenden? Der IRR unterstellt, dass jeder Zahlungsstrom selbst zum IRR wieder angelegt wird, was oft unrealistisch ist. Der MIRR verwendet einen ausdrücklichen, separaten Wiederanlagezinssatz und liefert immer genau ein Ergebnis.
Was ist der Unterschied zwischen Finanzierungs- und Wiederanlagezinssatz? Der Finanzierungszinssatz entspricht Ihren Kreditkosten und wird auf Auszahlungen angewendet; der Wiederanlagezinssatz ist die Rendite, die Sie auf eingehende Mittel erzielen können.
Können die Zahlungsströme mehrere negative Werte enthalten? Ja. Alle negativen Zahlungsströme werden auf die Gegenwart abgezinst und alle positiven Zahlungsströme aufgezinst, sodass der MIRR auch gemischte Vorzeichenmuster zuverlässig verarbeitet.