Was ist die Schuldenquote (Debt-to-Income-Ratio, DTI)?
Die Schuldenquote (Debt-to-Income-Ratio) setzt Ihre monatlichen Verbindlichkeiten ins Verhältnis zu Ihrem Einkommen vor Steuern. Sie wird als Prozentwert angegeben und ist eine der wichtigsten Kennzahlen, anhand derer Kreditgeber entscheiden, ob Sie einen neuen Kredit oder eine Baufinanzierung problemlos tragen können. Eine niedrige DTI zeigt, dass Ihnen nach Begleichung Ihrer Verpflichtungen noch viel Einkommen bleibt, während eine hohe DTI darauf hindeuten kann, dass Ihre finanziellen Spielräume knapp sind.
So verwenden Sie diesen Rechner
Addieren Sie alle Ihre regelmäßigen monatlichen Schuldenzahlungen – Hypothek oder Miete, Autokredite, Studienkredite, Mindestraten für Kreditkarten und Privatkredite – und tragen Sie die Summe in das erste Feld ein. Geben Sie anschließend Ihr monatliches Bruttoeinkommen (vor Steuern) ein. Der Rechner teilt Ihre Schulden durch Ihr Einkommen und multipliziert mit 100, um Ihre DTI in Prozent zu ermitteln, und ordnet sie zusätzlich einer groben Risikokategorie zu.
Die Formel erklärt
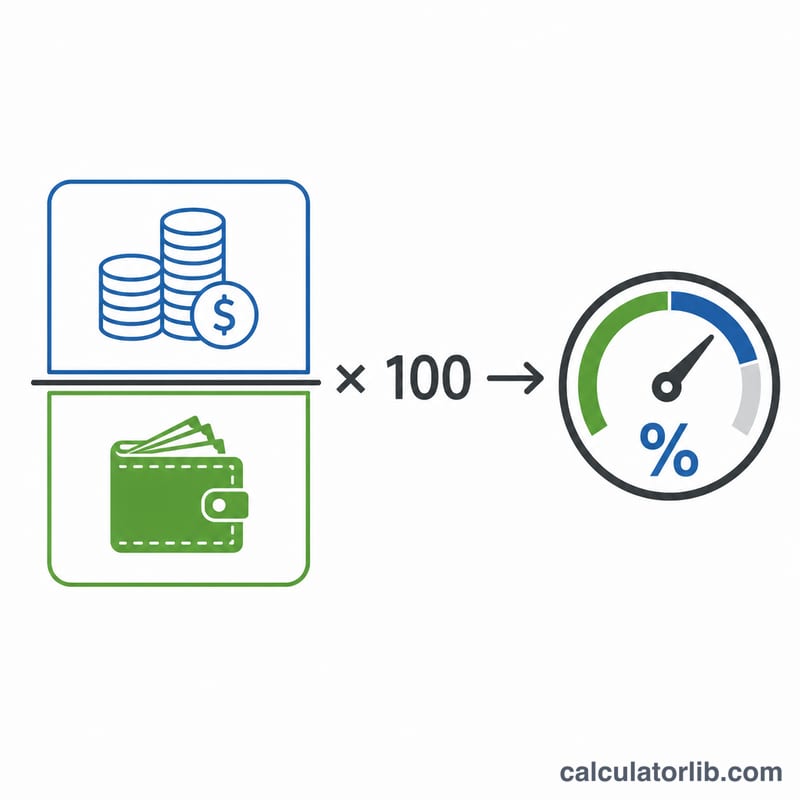
Die Berechnung ist einfach:
$$\text{DTI} = \left(\frac{\text{Monatliche Schuldenzahlungen gesamt}}{\text{Monatliches Bruttoeinkommen}}\right) \times 100$$Da beide Werte Monatsbeträge sind, kürzen sich die Einheiten, und Sie erhalten einen übersichtlichen Prozentwert, der sich leicht mit den Richtlinien von Kreditgebern vergleichen lässt.
Rechenbeispiel
Angenommen, Ihre monatlichen Schuldenzahlungen betragen insgesamt 1.500 $ und Ihr monatliches Bruttoeinkommen beträgt 5.000 $. Teilen Sie 1.500 durch 5.000, erhalten Sie 0,30; multipliziert mit 100 ergibt das eine DTI von 30%:
$$\text{DTI} = \left(\frac{1\,500}{5\,000}\right) \times 100 = 30\%$$Das liegt im „gesunden“ Bereich, den die meisten Kreditgeber positiv bewerten.
FAQ
Was ist eine gute DTI? Viele Kreditgeber bevorzugen eine DTI von 36% oder weniger, wobei die Regeln für qualifizierte Hypotheken (Qualified Mortgage) oft bis zu 43% zulassen. Werte unter 35% gelten im Allgemeinen als gesund.
Sollte ich das Brutto- oder das Nettoeinkommen verwenden? Verwenden Sie das Bruttoeinkommen – Ihr Einkommen vor Steuern und Abzügen –, da Kreditgeber dieses für ihre Berechnungen heranziehen.
Zählt die Miete als Schuld? Bei den meisten Berechnungen von Kreditgebern werden die Wohnkosten (Miete oder Hypothek) in der Front-End-DTI berücksichtigt. Mit diesem Rechner können Sie alle monatlichen Verpflichtungen einbeziehen, die Sie wünschen.