O que é a relação dívida/renda (DTI)?
A sua relação dívida/renda compara quanto você deve por mês com quanto você ganha antes dos impostos. Expressa em porcentagem, é um dos principais indicadores que os credores usam para decidir se você consegue assumir com tranquilidade um novo empréstimo ou financiamento. Um DTI mais baixo indica que sobra bastante renda depois de cobrir suas obrigações, enquanto um DTI mais alto sugere que você pode estar com o orçamento apertado.
Como usar esta calculadora
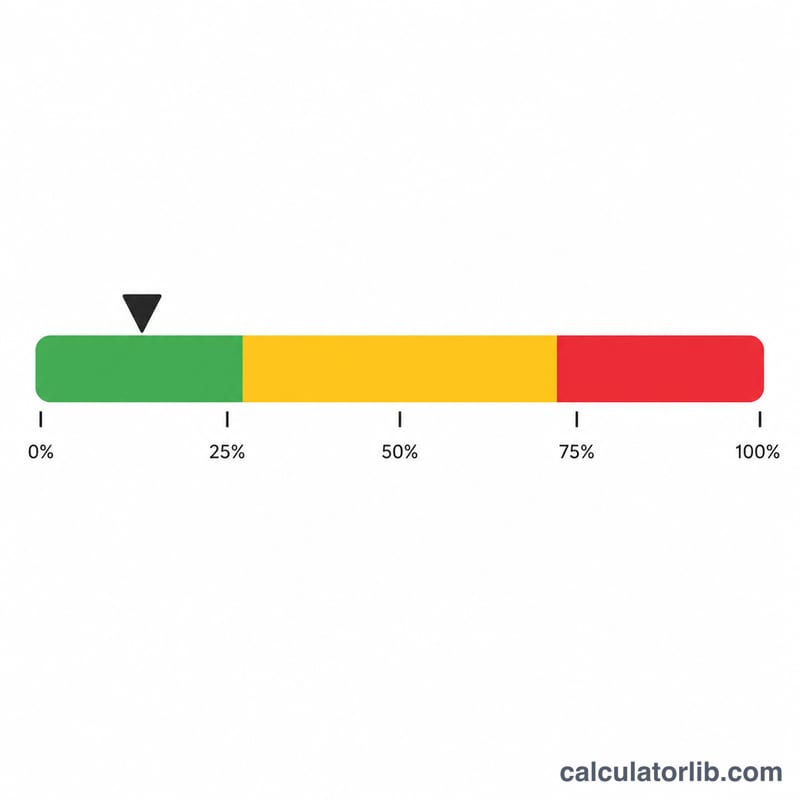
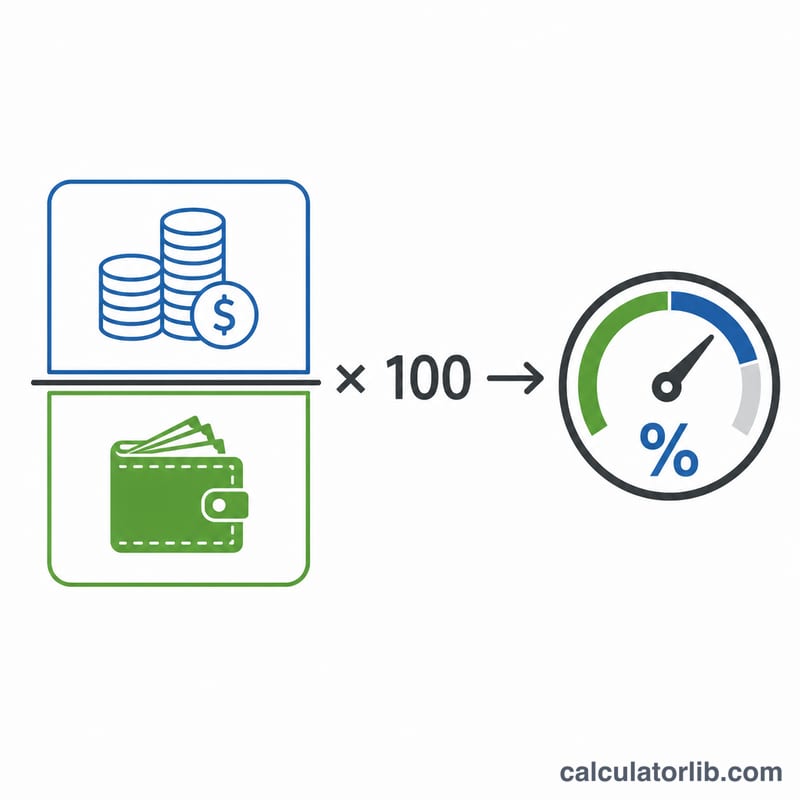
Some todos os seus pagamentos mensais recorrentes de dívidas — financiamento imobiliário ou aluguel, financiamento de veículo, crédito estudantil, pagamentos mínimos do cartão de crédito e empréstimos pessoais — e informe o total no primeiro campo. Em seguida, informe sua renda mensal bruta (antes dos impostos). A calculadora divide suas dívidas pela sua renda e multiplica por 100 para gerar a porcentagem do seu DTI, junto com uma categoria de risco rápida.
A fórmula explicada
A conta é simples:
$$\text{DTI} = \left(\frac{\text{Total de Pagamentos Mensais de Dívidas}}{\text{Renda Bruta Mensal}}\right) \times 100$$Como os dois valores são mensais, as unidades se cancelam e você obtém uma porcentagem clara, fácil de comparar com as diretrizes dos credores.
Exemplo prático
Suponha que seus pagamentos mensais de dívidas somem $1.500 e que sua renda mensal bruta seja de $5.000. Dividir 1.500 por 5.000 resulta em 0,30, e multiplicar por 100 gera um DTI de 30%:
$$\text{DTI} = \left(\frac{1\,500}{5\,000}\right) \times 100 = 30\%$$Isso se enquadra na faixa "saudável", vista com bons olhos pela maioria dos credores.
Perguntas frequentes
O que é uma boa relação DTI? Muitos credores preferem um DTI de 36% ou menos, embora as regras de financiamento qualificado (qualified mortgage) muitas vezes permitam até 43%. Abaixo de 35% geralmente é considerado saudável.
Devo usar a renda bruta ou a líquida? Use a renda bruta — seus ganhos antes de impostos e descontos — porque é a que os credores usam nos cálculos.
O aluguel conta como dívida? Na maioria dos cálculos dos credores, os custos de moradia (aluguel ou financiamento) são incluídos no DTI de moradia (front-end). Esta calculadora permite incluir as obrigações mensais que você escolher.