O que é a relação dívida/renda?
A sua relação dívida/renda (DTI, do inglês debt-to-income) compara quanto você paga de dívidas por mês com quanto você ganha antes dos impostos. Os credores usam esse indicador para avaliar se você consegue assumir mais crédito com tranquilidade. Esta calculadora dá destaque aos pagamentos de cartão de crédito, junto com qualquer outra dívida recorrente, para que você veja exatamente qual parte da sua renda está comprometida com o pagamento de dívidas.
Como usar
Informe o total dos pagamentos mensais do cartão de crédito, quaisquer outros pagamentos mensais de dívidas (financiamento de veículo, financiamento estudantil, financiamento imobiliário, empréstimos pessoais) e a sua renda mensal bruta — o valor que você ganha antes de impostos e descontos. A calculadora retorna o percentual do seu DTI geral, o total que você paga de dívidas e a parcela da renda consumida apenas pelos cartões de crédito.
Entendendo a fórmula
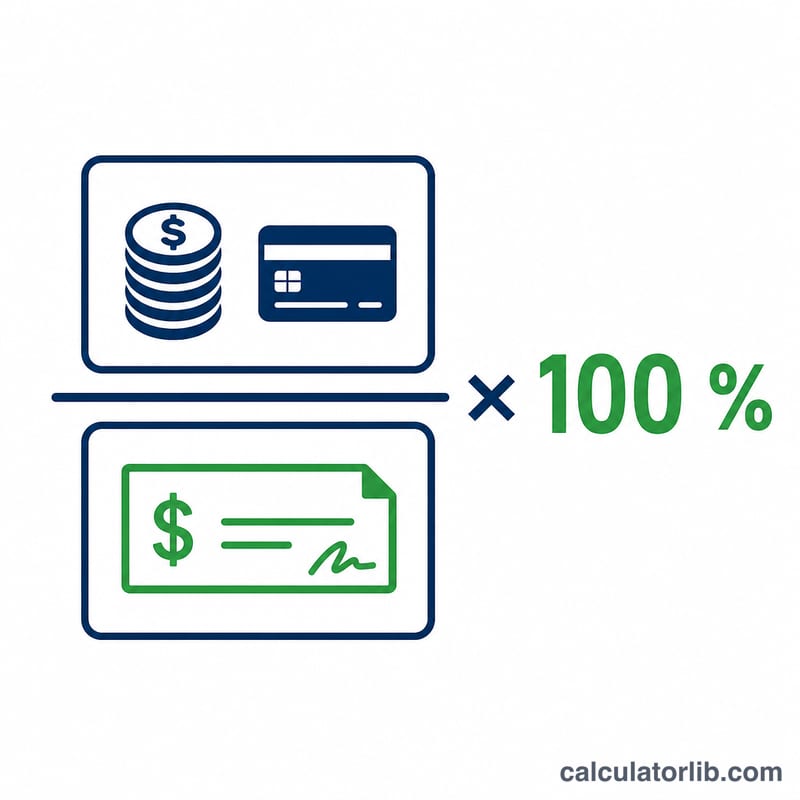
A conta é simples:
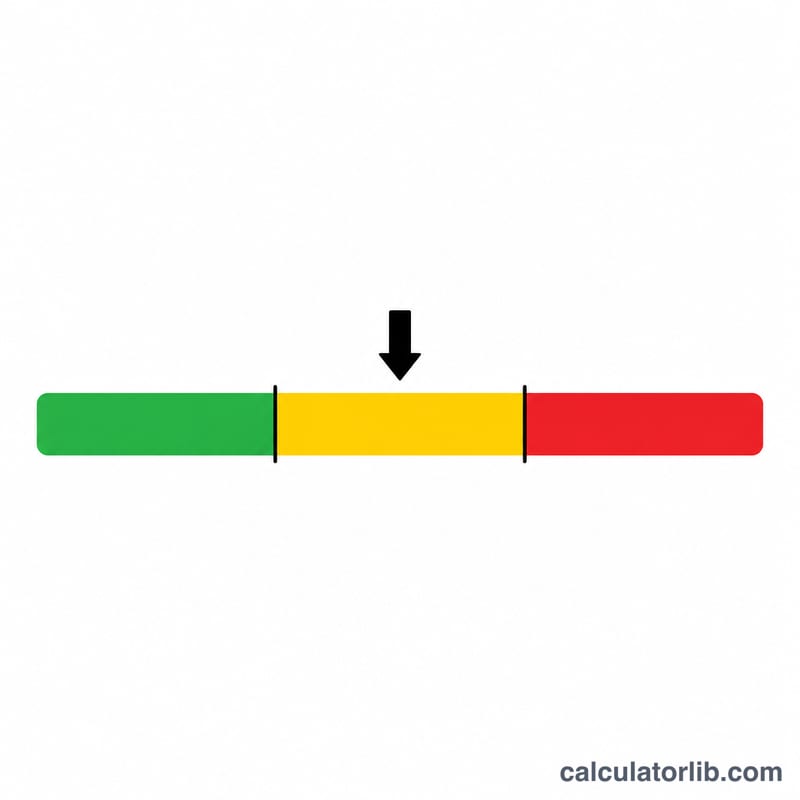
$$\text{DTI} = \frac{\text{Cartão de Crédito} + \text{Outras Dívidas}}{\text{Renda Bruta}} \times 100\%$$Quanto menor o percentual, mais folga você tem no orçamento. Como orientação geral, um DTI abaixo de 36% é considerado saudável, de 36–43% é administrável, mas acompanhado de perto pelos credores, e acima de 43% pode dificultar a aprovação de novos empréstimos.
Exemplo prático
Suponha que você pague $300 por mês nos cartões de crédito e $500 em um financiamento de veículo, com renda mensal bruta de $4.000. O total de dívidas é de $800.
$$\text{DTI} = \frac{800}{4000} \times 100 = 20\%$$A parcela dos cartões de crédito isoladamente é
$$\text{DTI do cartão de crédito} = \frac{300}{4000} \times 100 = 7{,}5\%$$Um DTI de 20% está confortavelmente dentro da faixa saudável.
Perguntas frequentes
Devo usar a renda bruta ou a líquida? Use a renda bruta (antes dos impostos) — é o padrão que os credores usam para o DTI.
O cálculo inclui aluguel? Se o aluguel ou o financiamento imobiliário for uma obrigação recorrente, inclua-o nos outros pagamentos de dívidas para ter um quadro completo, embora análises focadas em cartão de crédito possam excluir o aluguel.
Qual DTI os credores preferem? Muitos preferem um DTI total de 36% ou menos, e alguns aceitam até 43% para tomadores qualificados.