O que esta calculadora faz
A Calculadora de Quitação de Cartão de Crédito mostra quanto tempo você levará para quitar o saldo do cartão e quanto pagará de juros ao longo do caminho. Ela funciona com o sistema padrão de APR (taxa percentual anual) em dólares americanos, mas a matemática vale para qualquer conta de crédito rotativo que cobre juros compostos mensais. Você informa o saldo e a taxa, escolhe como quer planejar o pagamento, e a ferramenta retorna o prazo de quitação, o total de juros e o custo total.
Os dados que você informa
- Saldo atual ($) – o valor que você deve atualmente no cartão.
- Taxa percentual anual (APR %) – sua taxa de juros anual. A ferramenta a converte em taxa mensal dividindo por 12 (por exemplo, 18% de APR viram 1,5% ao mês).
- Método de quitação – escolha Pagamento mensal fixo ou Prazo desejado.
- Pagamento mensal ($) – usado no método de pagamento fixo; a calculadora simula cada mês até o saldo chegar a zero.
- Meses desejados para quitar – usado no método de prazo; a calculadora encontra o pagamento de que você precisa.
A fórmula
Para encontrar o pagamento necessário para quitar um saldo em um número definido de meses, a calculadora usa a fórmula padrão de amortização:
P = [B × (r/12) × (1 + r/12)n] ÷ [(1 + r/12)n − 1]
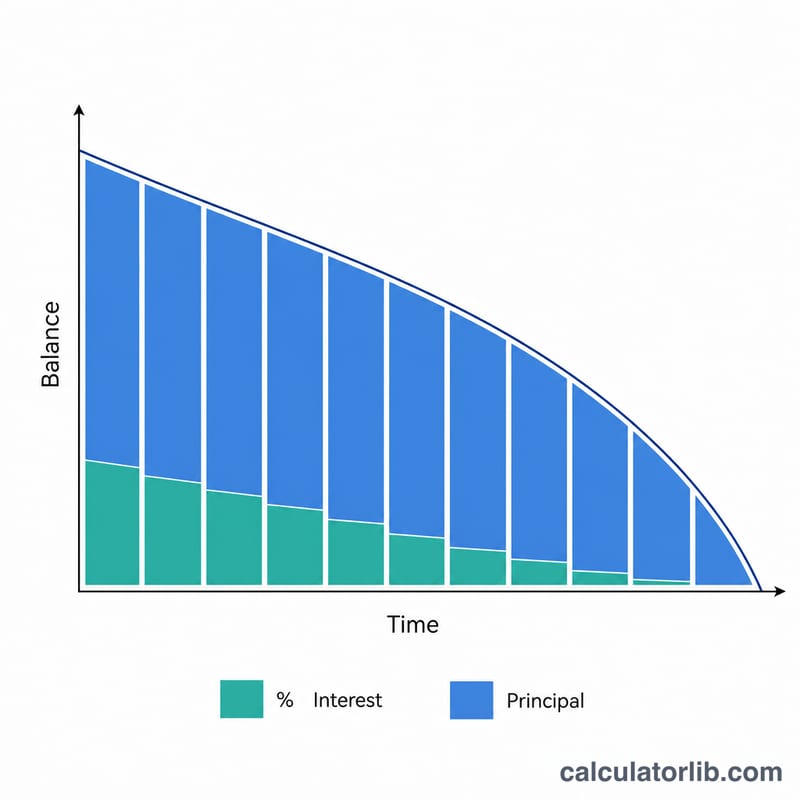
Aqui, B é o saldo, r é a taxa anual em forma decimal e n é o número de meses. No método de pagamento fixo, a ferramenta, em vez disso, percorre cada mês: cobra os juros (saldo × taxa mensal), subtrai o restante do pagamento como principal e repete o processo até o saldo acabar. Se o seu pagamento for menor que os juros mensais, ela avisa que a dívida nunca será quitada.
Exemplo prático
Suponha que você deva $5.000 com APR de 18% e pague $200 por mês. A taxa mensal é de 1,5%. Os juros do primeiro mês são $75, então $125 vão para o principal. Repetindo isso mês a mês, o saldo é quitado em cerca de 32 meses, com aproximadamente $1.312 de juros totais — um custo total de cerca de $6.312.
Se, em vez disso, você definir um prazo de 24 meses, a fórmula retorna um pagamento necessário de cerca de $249,62 por mês, reduzindo os juros para aproximadamente $990.
Perguntas frequentes
Por que um pagamento pequeno nunca quita a dívida? Se o seu pagamento cobre apenas (ou é menor que) os juros mensais, nenhum valor do principal é reduzido. Nesse caso, a calculadora sinaliza "pagamento baixo demais para quitar a dívida".
Pagar mais a cada mês economiza dinheiro? Sim. Pagamentos maiores significam que mais dinheiro vai para o principal a cada mês, reduzindo o saldo mais rápido e diminuindo drasticamente o total de juros.
A APR é a mesma coisa que a taxa mensal? Não. A APR é anual; a calculadora a divide por 12 para obter a taxa mensal usada em todos os cálculos.