

Bu hesaplama aracı ne işe yarar?
Kredi Kartı Borç Kapatma Hesaplama Aracı, bir kredi kartı bakiyesini sıfırlamanın ne kadar süreceğini ve bu süre boyunca ne kadar faiz ödeyeceğinizi gösterir. Araç, ABD'nin dolar bazlı APR (yıllık yüzde oranı) sistemine göre çalışır; ancak hesaplamanın mantığı, aylık bileşik faiz işleten her türlü döner kredi hesabı için geçerlidir. Türkiye'de bankalar genellikle doğrudan aylık akdi faiz oranı açıklar; bu araçta ise yıllık oranı girip aracın 12'ye bölerek aylık orana çevirmesine izin verirsiniz. Bakiyenizi ve oranınızı girer, planlama yönteminizi seçer ve borcun kapanma süresini, toplam faizi ve toplam maliyeti anında görürsünüz.
Girmeniz gereken bilgiler
- Güncel Bakiye ($) – kartınızda şu anda borçlu olduğunuz tutar.
- Yıllık Faiz Oranı (APR %) – yıllık faiz oranınız. Araç bunu 12'ye bölerek aylık orana çevirir (örneğin %18 APR, aylık %1,5 olur).
- Ödeme Yöntemi – Sabit Aylık Ödeme veya Hedef Süre seçeneklerinden birini belirleyin.
- Aylık Ödeme ($) – sabit ödeme yönteminde kullanılır; hesaplama aracı bakiye sıfıra ulaşana kadar her ayı tek tek simüle eder.
- Borcu Kapatmak İçin Hedef Ay Sayısı – hedef süre yönteminde kullanılır; araç bu süre için gereken ödemeyi hesaplar.
Kullanılan formül
Bir bakiyeyi belirli bir ay sayısında kapatmak için gereken ödemeyi bulmak amacıyla araç, standart amortisman formülünü kullanır:
P = [B × (r/12) × (1 + r/12)n] ÷ [(1 + r/12)n − 1]
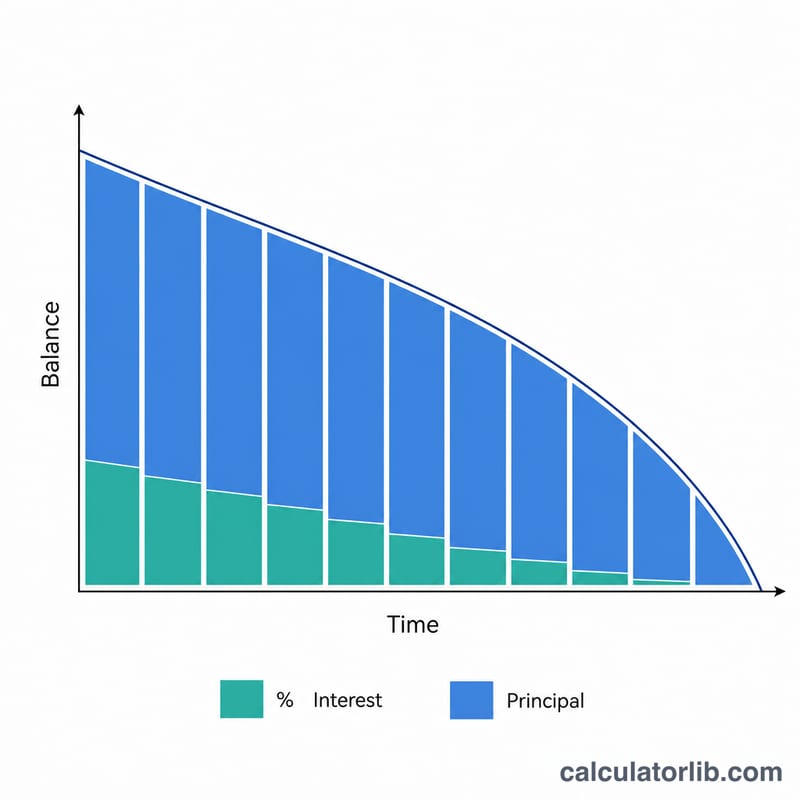
Burada B bakiye, r ondalık olarak yıllık faiz oranı ve n ay sayısıdır. Sabit ödeme yönteminde ise araç her ayı adım adım hesaplar: faizi işletir (bakiye × aylık oran), kalan ödemeyi anaparadan düşer ve bakiye bitene kadar bu işlemi tekrarlar. Ödemeniz aylık faizden düşükse, araç borcun asla kapanmayacağı uyarısını verir.
Örnek hesaplama
Diyelim ki %18 APR ile 5.000 $ borcunuz var ve ayda 200 $ ödüyorsunuz. Aylık oran %1,5'tir. İlk ayın faizi 75 $ olduğundan, 125 $'ı anaparaya gider. Bu işlemi ay ay tekrarladığınızda borç yaklaşık 32 ayda kapanır ve toplam faiz kabaca 1.312 $ olur — yani toplam maliyet yaklaşık 6.312 $'dır.
Bunun yerine 24 aylık bir hedef belirlerseniz, formül aylık yaklaşık 249,62 $ ödeme gerektiğini hesaplar ve faiz kabaca 990 $'a kadar düşer.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Küçük bir ödeme borcu neden hiç kapatmaz? Ödemeniz yalnızca aylık faizi karşılıyorsa (veya ondan azsa), anapara hiç azalmaz. Bu durumda araç "ödeme borcu kapatmak için çok düşük" uyarısını gösterir.
Her ay daha fazla ödemek para kazandırır mı? Evet. Daha yüksek ödemeler her ay anaparaya daha fazla pay ayrılması demektir; bu da bakiyeyi daha hızlı eritir ve toplam faizi çarpıcı biçimde azaltır.
APR ile aylık oran aynı mı? Hayır. APR yıllıktır; araç her hesaplamada kullanılan aylık oranı bulmak için bunu 12'ye böler.
















