

O que é a Calculadora de Pagamento Mensal de Cartão de Crédito?
Esta ferramenta mostra o valor fixo da parcela mensal necessário para quitar o saldo do cartão de crédito em um número de meses escolhido, com uma determinada taxa APR. Ela usa a fórmula padrão de amortização — a mesma matemática por trás das parcelas de empréstimos e financiamentos imobiliários — para que você possa planejar um cronograma de quitação realista e ver exatamente quanto pagará de juros ao longo do caminho.
Como usar
Informe o saldo atual do cartão, a taxa percentual anual (APR) do cartão e o número de meses em que você quer estar sem dívida. A calculadora retorna o pagamento mensal fixo necessário, além do total de juros e do valor total que você terá pago ao final do prazo.
A fórmula explicada
O pagamento mensal é calculado assim:
$$P = \frac{B \cdot r}{1 - (1 + r)^{-n}}$$
onde \(B\) é o saldo, \(n\) é o número de meses e \(r\) é a taxa de juros mensal, igual a \(\frac{\text{APR}}{1200}\) (a taxa anual dividida por 12 e, depois, por 100 para converter de porcentagem). Se a APR for 0%, o pagamento é simplesmente o saldo dividido pelo número de meses.
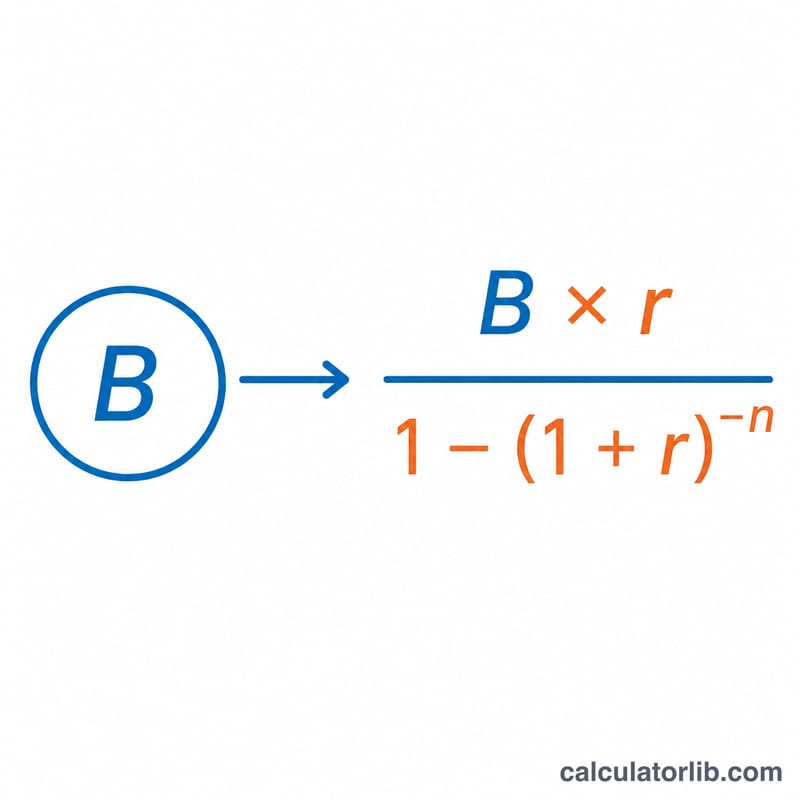
Exemplo prático
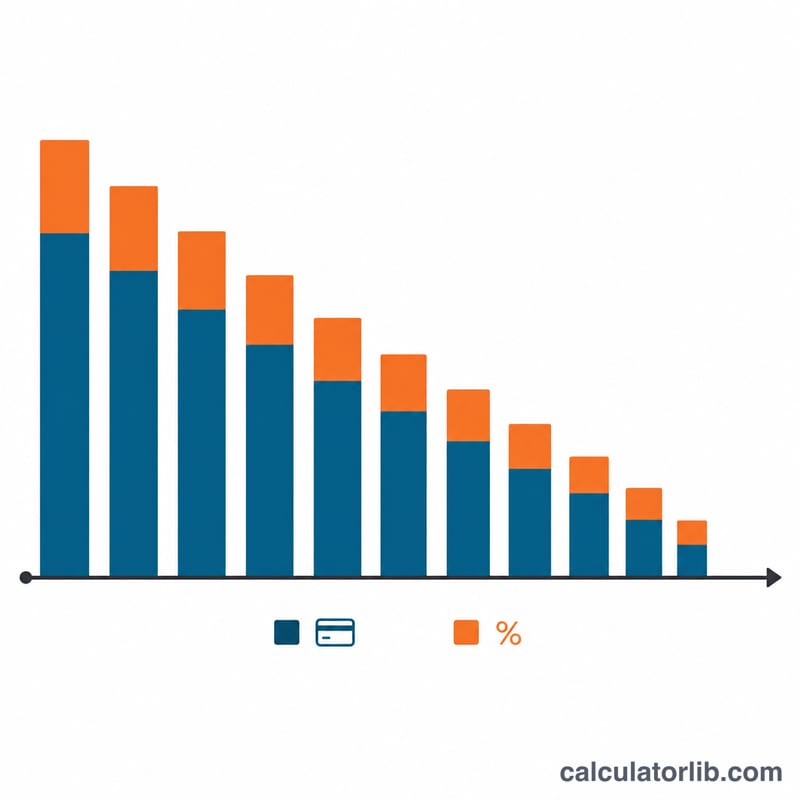
Suponha que você deva $5.000 com APR de 18% e queira quitar a dívida em 24 meses. A taxa mensal é \(r = 18 / 1200 = 0{,}015\). Então $$P = \frac{5000 \times 0{,}015}{1 - 1{,}015^{-24}} \approx \$249{,}69 \text{ por mês}.$$ Em 24 meses, isso dá cerca de $5.992,46 pagos no total, dos quais aproximadamente $992,46 são juros.
Perguntas frequentes
Pagar uma parcela mensal maior economiza dinheiro? Sim. Quitar o saldo mais rápido (em menos meses) reduz o total de juros, mesmo que cada parcela seja maior.
Qual a diferença entre APR e taxa mensal? A APR é a taxa anual. Dividimos por 12 para obter a taxa mensal usada na fórmula.
O cálculo pressupõe que não haja novas compras? Sim — o cálculo presume que você não fará novas compras no cartão durante o período de quitação.










