

Was ist der Kreditkarten-Monatsraten-Rechner?
Dieses Tool zeigt Ihnen die feste monatliche Rate, die erforderlich ist, um einen Kreditkartensaldo bei einem bestimmten effektiven Jahreszins (APR) innerhalb einer gewählten Anzahl von Monaten zurückzuzahlen. Es verwendet die übliche Annuitätenformel – dieselbe Berechnung, die auch Darlehens- und Hypothekenraten zugrunde liegt –, sodass Sie einen realistischen Tilgungsplan aufstellen und genau sehen können, wie viel Zinsen Sie insgesamt zahlen.
So verwenden Sie den Rechner
Geben Sie Ihren aktuellen Kartensaldo, den effektiven Jahreszins (APR) der Karte und die Anzahl der Monate ein, in denen Sie schuldenfrei sein möchten. Der Rechner ermittelt die erforderliche feste Monatsrate sowie die gesamten Zinsen und den Gesamtbetrag, den Sie bis zum Ende der Laufzeit gezahlt haben werden.
Die Formel erklärt
Die monatliche Rate wird wie folgt berechnet:
$$P = \frac{B \cdot r}{1 - (1 + r)^{-n}}$$
Dabei ist \(B\) der Saldo, \(n\) die Anzahl der Monate und \(r\) der monatliche Zinssatz, der \(\frac{\text{APR}}{1200}\) entspricht (der Jahreszins geteilt durch 12 und anschließend durch 100, um die Prozentangabe umzurechnen). Beträgt der APR 0 %, entspricht die Rate schlicht dem Saldo geteilt durch die Anzahl der Monate.
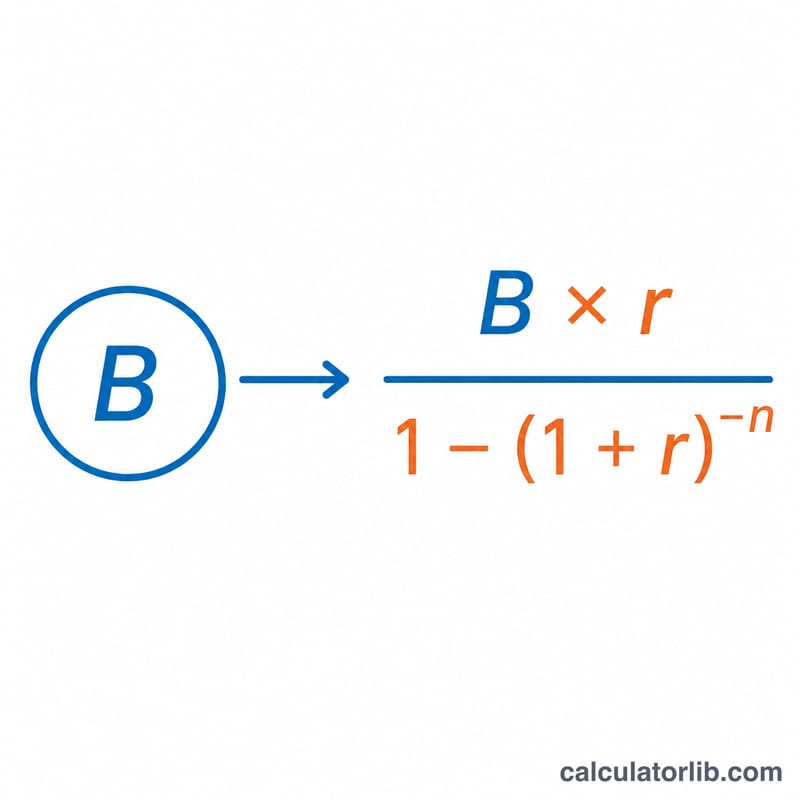
Rechenbeispiel
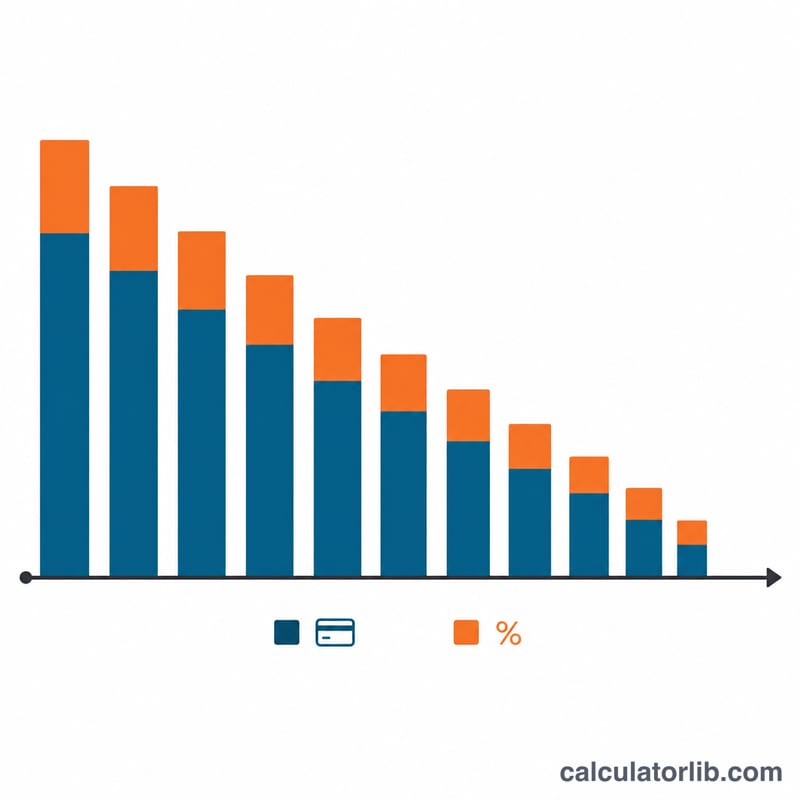
Angenommen, Sie schulden 5.000 $ bei einem APR von 18 % und möchten den Betrag in 24 Monaten tilgen. Der monatliche Zinssatz beträgt \(r = 18 / 1200 = 0{,}015\). Dann gilt $$P = \frac{5000 \times 0{,}015}{1 - 1{,}015^{-24}} \approx \$249{,}69 \text{ pro Monat}.$$ Über 24 Monate sind das insgesamt etwa 5.992,46 $, davon sind rund 992,46 $ Zinsen.
FAQ
Spart eine höhere Monatsrate Geld? Ja. Wenn Sie den Saldo schneller (in weniger Monaten) zurückzahlen, sinken die gesamten Zinsen, auch wenn jede einzelne Rate höher ist.
Was ist der Unterschied zwischen APR und monatlichem Zinssatz? Der APR ist der Jahreszins. Wir teilen ihn durch 12, um den monatlichen Zinssatz zu erhalten, der in der Formel verwendet wird.
Wird davon ausgegangen, dass keine neuen Belastungen anfallen? Ja – die Berechnung setzt voraus, dass Sie während des Rückzahlungszeitraums keine neuen Käufe mit der Karte tätigen.










