Was ist eine Festgeldanlage mit monatlicher Zinsauszahlung?
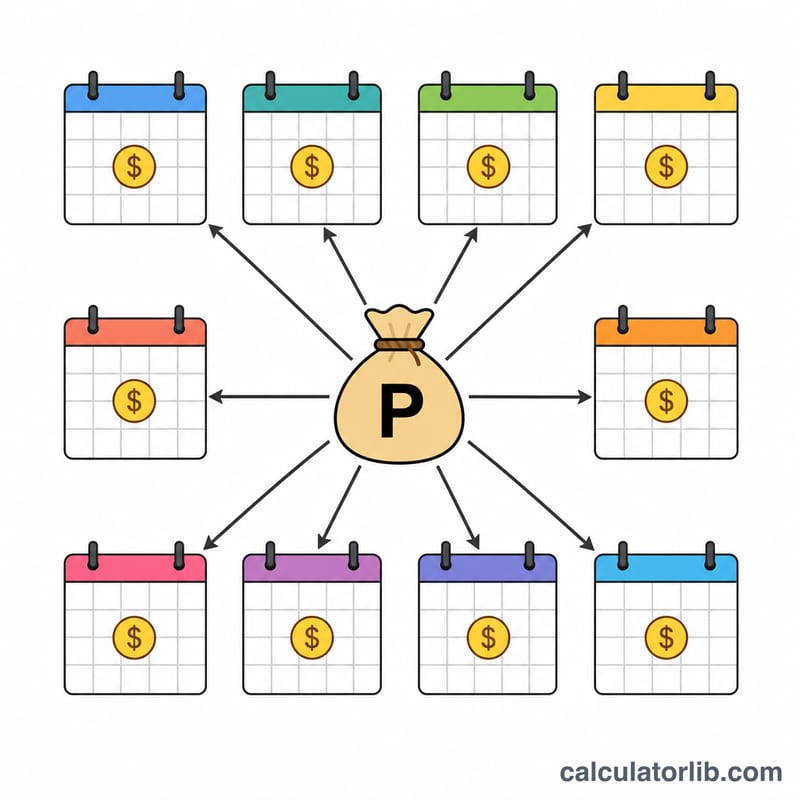
Bei einer nicht-kumulativen Festgeldanlage werden die Zinsen in regelmäßigen Abständen ausgezahlt, anstatt dem Kapital wieder zugeschlagen zu werden. Bei der Option mit monatlicher Auszahlung schreibt die Bank Ihnen die jeweils im Monat anfallenden einfachen Zinsen auf Ihrem Konto gut. So erhalten Sie ein regelmäßiges Einkommen, während Ihre ursprüngliche Einlage unangetastet bleibt. Dieser Rechner schätzt die monatliche Auszahlung anhand Ihres Anlagebetrags und des angegebenen jährlichen Zinssatzes.
So verwenden Sie den Rechner
Geben Sie den Anlagebetrag (Kapital) und den von Ihrer Bank angebotenen jährlichen Zinssatz ein. Der Rechner zeigt Ihnen sofort die monatlich ausgezahlten Zinsen sowie die gesamten Jahreszinsen an. Da die Zinsen ausgezahlt und nicht wieder angelegt werden, wächst das Kapital während der Laufzeit nicht.
Die Formel erklärt
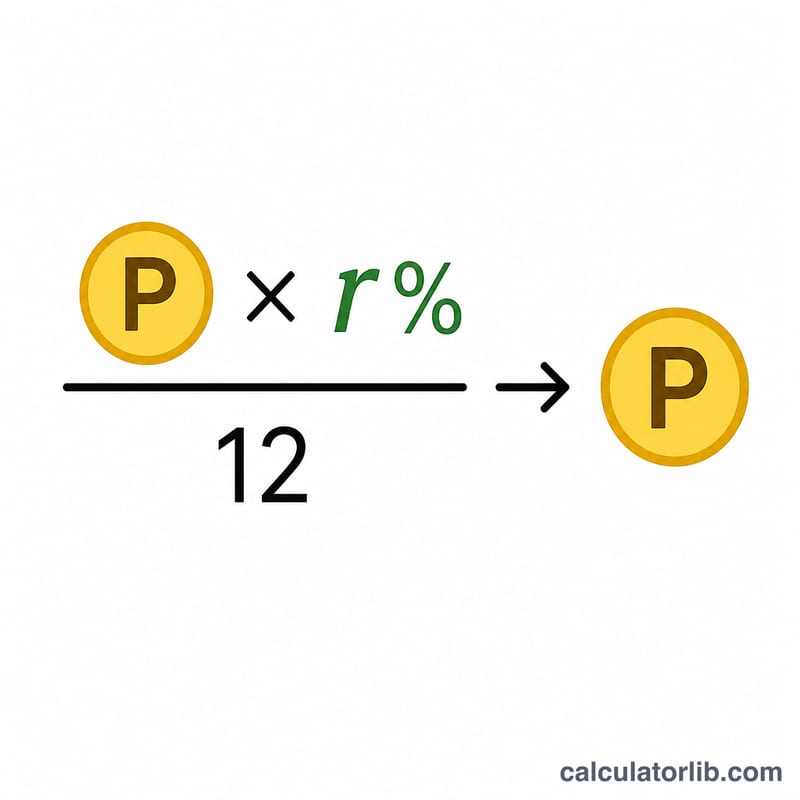
Die monatliche Auszahlung entspricht Kapital × Jahreszins ÷ 12. Der Jahreszins wird dabei von einem Prozentwert in eine Dezimalzahl umgerechnet (zum Beispiel wird aus 7% der Wert 0,07). Die Division der Jahreszinsen durch 12 verteilt sie gleichmäßig auf die Monate. Es handelt sich um einfache Zinsen ohne Zinseszins, da jede Auszahlung das Konto verlässt.
$$\text{Monatliche Auszahlung} = \frac{\text{Anlagebetrag} \times \dfrac{\text{Zinssatz (\%)}}{100}}{12}$$
Rechenbeispiel
Angenommen, Sie legen 100.000 zu 7% pro Jahr an. Jahreszinsen = \(100\,000 \times 0{,}07 = 7\,000\). Monatliche Auszahlung = \(7\,000 \div 12 \approx 583{,}33\). Sie erhalten also etwa 583,33 pro Monat, während Ihre 100.000 vollständig erhalten bleiben.
Monatliche Auszahlung bei verschiedenen Anlagebeträgen und Zinssätzen
Die Tabelle wendet die Formel \(\text{Monatliche Auszahlung} = \frac{P \times r}{12}\) an, wobei \(P\) das Kapital und \(r\) der Jahreszins als Dezimalzahl ist (zum Beispiel 7% = 0,07). Die Jahreszinsen betragen \(P \times r\). Alle Werte sind Bruttobeträge vor Steuern und in derselben Währungseinheit wie das Kapital angegeben.
| Kapital | Jahreszins | Monatliche Auszahlung | Jahreszinsen |
|---|---|---|---|
| 50.000 | 6% | 250,00 | 3.000 |
| 50.000 | 7% | 291,67 | 3.500 |
| 50.000 | 8% | 333,33 | 4.000 |
| 100.000 | 6% | 500,00 | 6.000 |
| 100.000 | 7% | 583,33 | 7.000 |
| 100.000 | 8% | 666,67 | 8.000 |
| 500.000 | 6% | 2.500,00 | 30.000 |
| 500.000 | 7% | 2.916,67 | 35.000 |
| 500.000 | 8% | 3.333,33 | 40.000 |
| 1.000.000 | 6% | 5.000,00 | 60.000 |
| 1.000.000 | 7% | 5.833,33 | 70.000 |
| 1.000.000 | 8% | 6.666,67 | 80.000 |
Beispiel für das Einsetzen: Bei einem Kapital von 500.000 und 7% ergibt sich \(\frac{500\,000 \times 0{,}07}{12} = \frac{35\,000}{12} \approx 2\,916{,}67\) pro Monat. Die Monatswerte sind auf zwei Dezimalstellen gerundet.
Ihre monatliche Auszahlung richtig einordnen
- Das Ergebnis ist ein Bruttowert. Es handelt sich um Erträge aus einfachen Zinsen vor Steuern. In vielen Rechtsordnungen wird Steuer an der Quelle abgezogen oder Zinseinkommen besteuert (zum Beispiel TDS in Indien), sodass der tatsächlich gutgeschriebene oder verbleibende Betrag niedriger ausfallen kann. Prüfen Sie die Regeln, die dort gelten, wo Sie die Einlage halten.
- Das Kapital bleibt unverändert. Bei einer nicht-kumulativen Festgeldanlage (monatliche Auszahlung) werden die Zinsen ausgezahlt und nicht der Einlage hinzugefügt. Das Kapital bleibt daher gleich und wird bei Fälligkeit zurückgezahlt.
- Der Zinssatz ist oft niedriger als bei kumulativen Anlagen. Da die Auszahlungen nicht wieder angelegt werden, entsteht kein Zinseszinseffekt. Banken nennen daher für Einlagen mit monatlicher Auszahlung häufig einen etwas niedrigeren Zinssatz als für kumulative Einlagen mit gleicher Laufzeit. Achten Sie darauf, den Zinssatz einzugeben, der für die Auszahlungsoption gilt.
- Der genannte Zinssatz ist ein Nominalzins. Die tatsächlichen Auszahlungen der Bank können aufgrund von Zinstagekonventionen, der Anzahl der Tage im Monat, Rundungen oder der Berechnungsmethode der Bank leicht abweichen. Maßgeblich ist der Einlagenschein oder Zahlungsplan Ihrer Bank.
- Gesamtzinsen über die Laufzeit. Gesamtzinsen = monatliche Auszahlung × Anzahl der Monate. Beispielsweise ergeben 100.000 bei 7% über 24 Monate \(\frac{100\,000 \times 0{,}07}{12} \times 24 = 14\,000\) an gesamten Bruttozinsen.
Dies sind allgemeine Informationen, die Ihnen helfen sollen, das Ergebnis des Rechners zu verstehen, und keine Finanz- oder Steuerberatung.
FAQ
Wächst das Kapital? Nein. Bei einer Festgeldanlage mit monatlicher Auszahlung (nicht-kumulativ) werden die Zinsen ausgezahlt, daher bleibt das Kapital während der gesamten Laufzeit gleich.
Gilt das Ergebnis vor oder nach Steuern? Vor Steuern. Anfallende Steuern (wie TDS) werden separat abgezogen und verringern den Betrag, den Sie tatsächlich erhalten.
Worin unterscheidet sich das von einer kumulativen Festgeldanlage? Bei einer kumulativen Festgeldanlage werden die Zinsen wieder angelegt, sodass sie sich verzinsen, und erst bei Fälligkeit ausgezahlt. Sie erzielt bei gleichem Zinssatz in der Regel mehr als eine Anlage mit monatlicher Auszahlung.