Was ist ein Kreditkarten-Zinsrechner?
Ein Kreditkarten-Zinsrechner ist ein Finanzwerkzeug, mit dem Sie ermitteln können, wie viel Zinsen Sie im Laufe der Zeit auf Ihren Kreditkartensaldo zahlen. Er gibt Aufschluss über Ihren Tilgungszeitraum bei unterschiedlichen Zahlungsstrategien und zeigt die Gesamtkosten einer Kreditkartenschuld.
Wann sollten Sie einen Kreditkarten-Zinsrechner verwenden?
Dieser Rechner ist besonders in den folgenden Situationen nützlich:
- Wenn Sie Ihren Kreditkartensaldo zurückzahlen möchten und wissen wollen, wie lange das dauert
- Wenn Sie sich zwischen Mindestzahlungen und höheren monatlichen Zahlungen entscheiden müssen
- Wenn Sie verschiedene Zahlungsstrategien vergleichen, um die Zinskosten zu minimieren
Beispiele
Beispiel 1: Zahlung eines festen Monatsbetrags
Wie lange dauert es, einen Kreditkartensaldo von 5.000 $ bei einem Jahreszins (APR) von 18 % zurückzuzahlen, wenn Sie monatlich 200 $ zahlen?
| Saldo | APR | Monatliche Zahlung | Ergebnis |
|---|---|---|---|
| $5.000 | 18% | $200 | Gesamtzinsen: $1.313,96 Monate bis zur Tilgung: 32 |
Beispiel 2: Festlegen eines Zielzeitraums
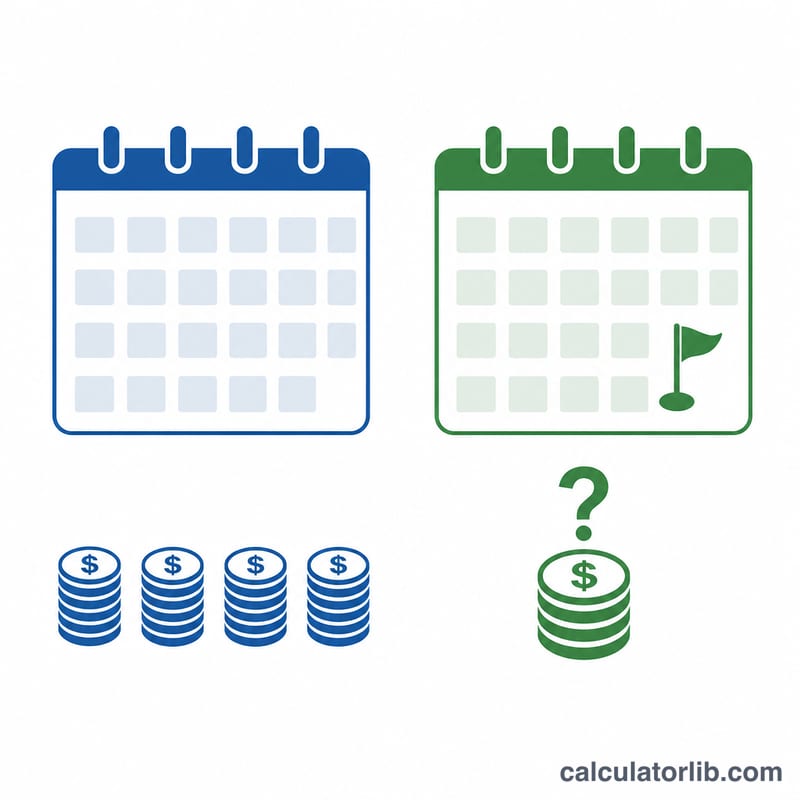
Wie viel sollten Sie monatlich zahlen, um einen Kreditkartensaldo von $3.500 bei einem APR von 22% in 18 Monaten zu tilgen?
| Saldo | APR | Zielmonate | Ergebnis |
|---|---|---|---|
| $3.500 | 22% | 18 Monate | Erforderliche monatliche Zahlung: $230,05 Gesamtzinsen: $640,91 |
Beispiel 3: Zahlung zu niedrig, um die Zinsen zu decken
Was passiert, wenn Sie versuchen, einen Saldo von $10.000 bei einem APR von 24% mit nur $150 monatlich zurückzuzahlen?
| Saldo | APR | Monatliche Zahlung | Ergebnis |
|---|---|---|---|
| $10.000 | 24% | $150 | Monatliche Zinsen: $200 Ergebnis: Zahlung zu niedrig, um die Zinsen zu decken |
Wichtige Hinweise
Beachten Sie bei der Verwendung dieses Rechners Folgendes:
- Die Berechnung geht von einem festen APR und von keinen zusätzlichen Gebühren oder Käufen aus
- Ihre monatliche Zahlung muss höher sein als die monatlichen Zinsen, damit der Kapitalbetrag überhaupt sinkt
- Höhere Zahlungen verringern sowohl die insgesamt gezahlten Zinsen als auch die Zeit, die bis zur vollständigen Tilgung benötigt wird
- Einige Kreditkarten verzinsen täglich statt monatlich, was zu etwas höheren Zinskosten führen kann
So werden die Tilgungspläne berechnet
Dieser Rechner ist für US-Kreditkarten ausgelegt und folgt dem Rückzahlungsmodell, auf dem der Hinweis zur Mindestzahlung auf US-Kreditkartenabrechnungen beruht (Regulation Z, 12 CFR §1026.7(b)(12), und Appendix M1 to Part 1026): Der APR bleibt unverändert, Sie tätigen keine neuen Käufe, die Zinsen werden monatlich mit APR ÷ 12 berechnet, und die letzte Zahlung entspricht dem verbleibenden Restsaldo. Tatsächliche Abrechnungen können leicht abweichen, da viele Kartenherausgeber die Zinsen täglich berechnen und auf den Cent runden.
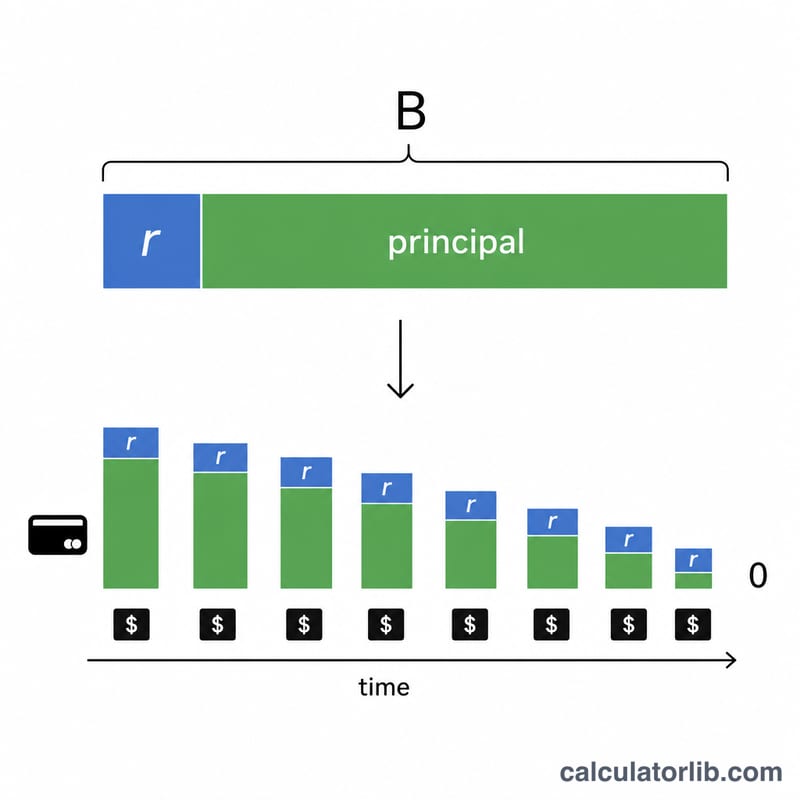
- Feste Monatsrate: Jeden Monat werden die Zinsen (Saldo × APR ÷ 1200) und eine gegebenenfalls eingegebene Monatsgebühr hinzugerechnet und anschließend Ihre Zahlung abgezogen, bis der Saldo bei null liegt. Das Ergebnis zeigt die Anzahl der Monate, die Gesamtzinsen, die niedrigere Schlusszahlung und einen jährlichen Tilgungsplan.
- Zielzeitraum: Um den Saldo \(B\) in \(n\) Monaten beim Monatszins \(r\) (APR ÷ 1200) zu tilgen, ist folgende Zahlung nötig: $$P = \frac{B \cdot r}{1-(1+r)^{-n} } + \text{Gebühr}$$ Bei einem APR von 0 % ist es einfach \(B \div n\) zuzüglich der Gebühr.
- Sonderzahlung: Derselbe Plan wird erneut berechnet, wobei der Zusatzbetrag zu jeder Zahlung addiert wird; angezeigt werden die eingesparten Zinsen und Monate.
- Nur die Mindestzahlung: Die Mindestzahlung der Karte wird jeden Monat neu berechnet, und zwar als Zinsen und Gebühren zuzüglich eines Prozentsatzes des Saldos (oder nur als Prozentsatz des Saldos), jedoch nie unter dem von Ihnen eingegebenen Mindestbetrag. Diese Struktur verwendet auch Appendix M1 für die Schätzung der Mindestzahlung. Der Rechner verfolgt diesen Weg bis zur vollständigen Tilgung und vergleicht ihn mit Ihrem Plan.
Ist Ihre Zahlung nicht höher als die Zinsen des ersten Monats zuzüglich Gebühren, sinkt der Saldo nie; der Rechner meldet dann, dass die Zahlung zu niedrig ist, statt eine Tilgungsdauer anzuzeigen. Ebenso wird ein Plan behandelt, der mehr als 600 Monate (50 Jahre) dauern würde.
Rechenbeispiel: feste Rate im Vergleich zur Mindestzahlung
Ein Saldo von 5.000 $ bei einem APR von 18,99 %, der mit festen 200 $ im Monat abbezahlt wird, ist nach 33 Monaten getilgt. Die letzte Zahlung beträgt 14,44 $, die Zinsen belaufen sich auf 1.414,44 $ und insgesamt zahlen Sie 6.414,44 $.
Würden Sie nur eine Mindestzahlung aus Zinsen plus 1 % des Saldos mit einem Mindestbetrag von 25 $ leisten, läge die erste Mindestzahlung bei 129,92 $, die Tilgung würde 222 Monate dauern und die Zinsen beliefen sich auf 6.823,55 $. Der Plan mit 200 $ spart also 5.409,11 $ an Zinsen und 189 Monate.
Im Modus Zielzeitraum erfordert die Tilgung derselben 5.000 $ in 24 Monaten 252,02 $ im Monat und 1.048,45 $ an Zinsen. Mit zusätzlichen 50 $ im Monat (also 302,02 $) ist der Saldo nach 20 Monaten getilgt, und Sie sparen weitere 204,28 $ an Zinsen.
US-Kreditkartenabrechnungen müssen angeben, wie lange die Tilgung mit ausschließlich Mindestzahlungen dauern würde und was sie kosten würde, sowie die Monatsrate, mit der der Saldo in 36 Monaten getilgt ist (12 CFR §1026.7(b)(12)). Mit diesem Rechner können Sie denselben Vergleich mit Ihren eigenen Zahlen anstellen. Dies sind allgemeine Informationen und keine Finanzberatung; Ihre tatsächliche Mindestzahlung und die berechneten Zinsen richten sich nach Ihrem Kartenvertrag.