

O que esta calculadora faz
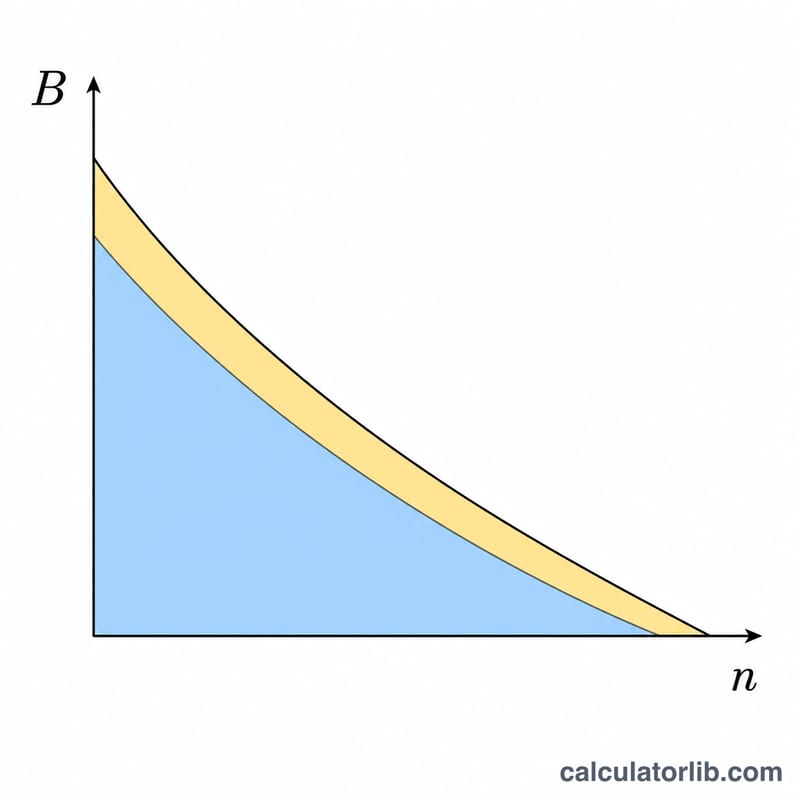
A Calculadora de Quitação de Cartão de Crédito com Pagamento Fixo informa em quantos meses você vai quitar o saldo devedor do cartão se pagar o mesmo valor fixo todos os meses. Ela também mostra o total que você vai pagar e quanto desse valor corresponde a juros. Isso é útil para planejar a data em que você ficará livre da dívida e para ver como uma parcela mensal maior reduz drasticamente o prazo.
Como usar
Informe o saldo atual, a taxa de juros anual do cartão (APR) e o valor fixo que você pretende pagar a cada mês. A calculadora considera que os juros são capitalizados mensalmente e que você não faz novas compras no cartão. Clique em calcular para ver o número de meses (e anos) até o saldo chegar a zero, além do custo total de juros.
A fórmula explicada
O prazo de quitação é encontrado com a equação de amortização de empréstimos:
$$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot B}{P}\right)}{\ln(1 + r)}$$
Aqui, r é a taxa de juros mensal (APR ÷ 12, em formato decimal), B é o saldo inicial e P é o pagamento mensal fixo. O resultado n é o número de meses, arredondado para cima até o próximo pagamento inteiro. Importante: se o seu pagamento for menor ou igual aos juros mensais (\(B \times r\)), o saldo nunca diminui e o cartão nunca é quitado — a calculadora sinaliza essa situação.
Exemplo prático
Suponha que você deva $5.000 com APR de 18% e pague $150 por mês. A taxa mensal é \(r = 0{,}18 / 12 = 0{,}015\). Então $$n = \frac{-\ln\!\left(1 - \dfrac{0{,}015 \times 5000}{150}\right)}{\ln(1{,}015)} = \frac{-\ln(0{,}5)}{\ln(1{,}015)} \approx \frac{0{,}6931}{0{,}014889} \approx 46{,}56,$$ arredondado para 47 meses (cerca de 3,9 anos). Total pago \(\approx 47 \times \$150 = \$7\,050\), dos quais cerca de $2.050 são juros.
Perguntas frequentes
Por que meu pagamento está "baixo demais"? Se o seu pagamento fixo não ultrapassa os juros de um mês, o saldo cresce ou fica estagnado para sempre. Aumente o pagamento acima de \(B \times (\text{APR}/12)\).
Isso inclui novas compras? Não. A calculadora presume que você parou de fazer novas compras no cartão.
O resultado é arredondado? Sim — os meses são arredondados para cima porque não é possível fazer um pagamento final parcial, então o último mês quita qualquer pequeno saldo restante.











