O que é o rendimento após impostos?
O rendimento após impostos é o retorno efetivo que você realmente mantém em um depósito, conta poupança, título ou certificado de depósito depois de descontado o imposto de renda sobre os juros. Uma taxa nominal divulgada de 5% parece atraente, mas se um quarto dos seus juros vai para o imposto, sua taxa real de ganho é menor. Esta calculadora converte uma taxa nominal no rendimento que você de fato recebe.
Como usar
Informe a taxa de juros nominal anunciada pela conta e, em seguida, informe a sua alíquota marginal de imposto aplicável aos rendimentos de juros. A calculadora mostra instantaneamente o seu rendimento após impostos, a taxa nominal original para comparação e quanto do rendimento é perdido com o imposto. Assim, você pode comparar produtos tributados e isentos de imposto em condições equivalentes.
A fórmula explicada
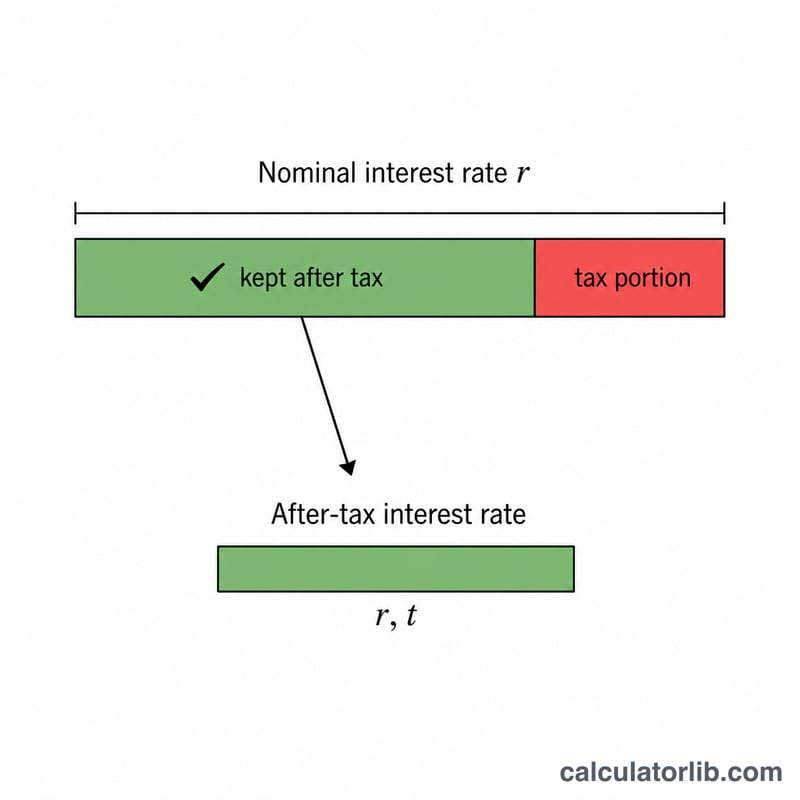
A conta é simples: rendimento após impostos = taxa nominal × (1 − alíquota):
$$\text{Rendimento Líquido de Imposto} = r \times \left(1 - \frac{t}{100}\right)$$A alíquota é expressa como decimal, então uma alíquota de 25% se torna \(0{,}25\), deixando para você 75% (\(0{,}75\)) dos juros. Multiplicar a taxa nominal por essa fração resulta na taxa que você mantém.
Exemplo prático
Suponha que uma conta poupança pague uma taxa nominal de 5% e que a sua alíquota sobre os juros seja de 25%. Rendimento após impostos:
$$5 \times (1 - 0{,}25) = 5 \times 0{,}75 = \mathbf{3{,}75\%}$$Portanto, embora o banco anuncie 5%, o seu retorno efetivo é de 3,75%, com 1,25 ponto percentual perdido com o imposto.
Interpretando o seu rendimento após impostos
O rendimento após impostos é o retorno percentual que você realmente mantém depois que o imposto de renda é aplicado sobre os juros obtidos em um depósito. Como o fisco leva uma parte dos juros nominais, o rendimento após impostos é sempre menor do que a taxa informada (a menos que sua alíquota seja zero). Ele é calculado assim:
$$\text{Rendimento Líquido de Imposto} = \text{Taxa Nominal} \times \left(1 - \frac{\text{Alíquota de Imposto}}{100}\right)$$
Por exemplo, um depósito que paga uma taxa nominal de 5%, mantido por alguém em uma faixa de alíquota marginal de 22%, produz um rendimento após impostos de \(5 \times (1 - 0{,}22) = \) 3,9%.
Por que isso importa nas comparações. O rendimento após impostos é o valor diretamente comparável quando você avalia um produto tributado (como uma conta poupança comum ou um CDB) frente a um produto isento de imposto (como certos títulos municipais ou uma conta com vantagem fiscal). Uma conta tributada com taxa nominal maior pode, na prática, render menos no seu bolso do que uma conta isenta com taxa menor. Reduzir cada opção ao seu rendimento após impostos coloca todas em pé de igualdade.
Rendimento equivalente tributável (a comparação inversa). Quando você já conhece a taxa de um produto isento de imposto e quer saber quanto um produto tributado teria de pagar para igualá-la, use o rendimento equivalente tributável:
$$\text{Rendimento Equivalente Tributável} = \frac{\text{Taxa Isenta de Imposto}}{1 - \dfrac{\text{Alíquota de Imposto}}{100}}$$
Por exemplo, uma taxa isenta de 4% para alguém na faixa de 22% equivale a uma taxa tributável de \(4 \div (1 - 0{,}22) \approx 5{,}13\%\) — uma conta tributada precisa superar 5,13% para compensar. Isso é simplesmente o inverso do cálculo após impostos.
O que este valor não considera. O rendimento básico após impostos pressupõe juros simples aplicados à taxa nominal e ignora o efeito dos juros compostos (que o rendimento percentual anual, ou APY, reflete). Também ignora a inflação, que corrói o poder de compra real, além de tarifas da conta, exigências de saldo mínimo ou diferenças em como e quando os juros são tributados. Use-o como uma comparação limpa e equivalente de juros, não como uma projeção completa dos retornos reais.
Principais termos explicados
- Taxa de juros nominal
- A taxa de juros anual informada de um depósito antes de quaisquer impostos, tarifas ou ajustes de capitalização. É a taxa de destaque anunciada pelo banco.
- Alíquota marginal
- A alíquota aplicada ao seu próximo (maior) real de renda. Como os juros normalmente são tributados como renda comum, a sua alíquota marginal — e não a alíquota média — é o valor correto a usar no cálculo do rendimento após impostos.
- Rendimento após impostos
- O retorno efetivo que permanece depois do imposto de renda sobre os juros. Calculado como a taxa nominal multiplicada por \((1 - \text{alíquota de imposto})\); é o valor usado para comparar produtos tributados em bases iguais.
- Rendimento equivalente tributável
- A taxa antes do imposto que um produto tributado precisaria ter para igualar uma determinada taxa isenta, obtida dividindo-se a taxa isenta por \((1 - \text{alíquota de imposto})\). Permite comparar um rendimento isento com alternativas tributadas.
- APY (Annual Percentage Yield, rendimento percentual anual)
- A taxa de retorno anual efetiva que considera o efeito da capitalização dos juros ao longo do ano. Duas contas com a mesma taxa nominal, mas com frequências de capitalização diferentes, terão APYs diferentes.
- Rendimento isento de imposto
- O rendimento de um investimento cujos juros são isentos de parte ou da totalidade do imposto de renda (por exemplo, certos títulos municipais). Como nenhum imposto é descontado, seu rendimento após impostos é igual ao nominal, o que pode tornar uma taxa informada menor competitiva com uma taxa tributável maior.
Perguntas frequentes
Isso considera os juros compostos? Não — a calculadora converte uma taxa nominal simples em seu equivalente após impostos. Compare-a com a base nominal/APY comparável de outros produtos.
Qual alíquota devo informar? Use a sua alíquota marginal sobre rendimentos de juros, já que os juros geralmente são tributados pela alíquota da sua renda comum.
Como comparar com um título isento de imposto? Um rendimento isento pode ser comparado diretamente com este rendimento após impostos — o que for maior é o melhor retorno líquido.