O que é o custo da dívida após impostos?
O custo da dívida após impostos é a taxa de juros efetiva que uma empresa paga sobre seus empréstimos depois de considerado o benefício fiscal dos juros. Como a despesa com juros normalmente é dedutível do imposto, cada dólar de juros reduz o lucro tributável, diminuindo o custo real da dívida para um valor abaixo da taxa nominal (antes dos impostos). Esse número é uma variável essencial no Custo Médio Ponderado de Capital (WACC).
Como usar esta calculadora
Informe dois valores: o custo da dívida antes dos impostos (a taxa de juros efetiva do seu endividamento, em porcentagem) e a alíquota de imposto da empresa (em porcentagem). A calculadora retorna o custo da dívida após impostos, junto com o escudo fiscal — a parcela da taxa que é efetivamente recuperada por meio da economia de impostos.
A fórmula explicada
A relação é simples:
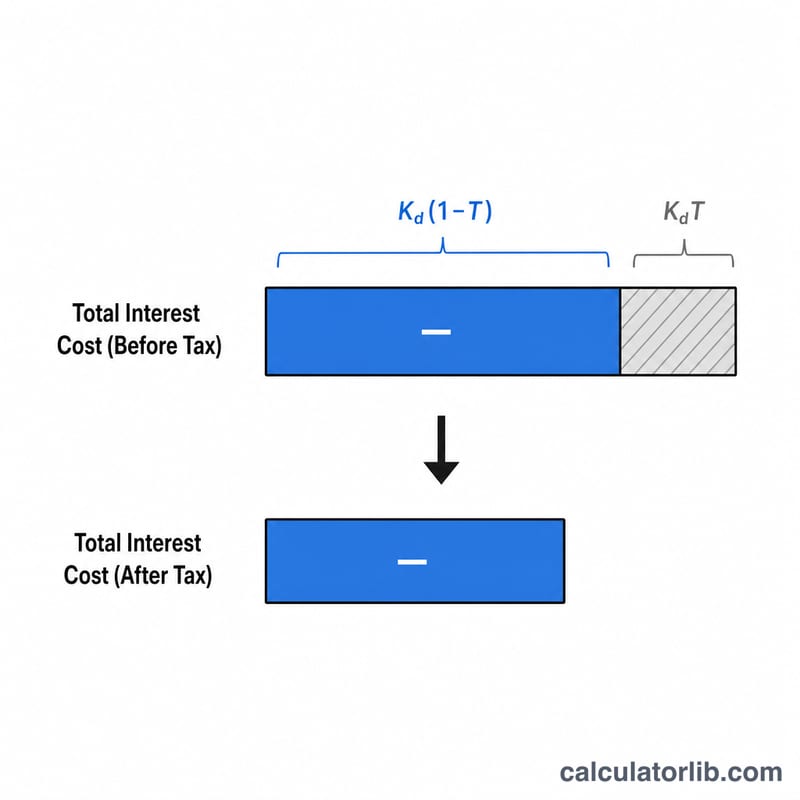
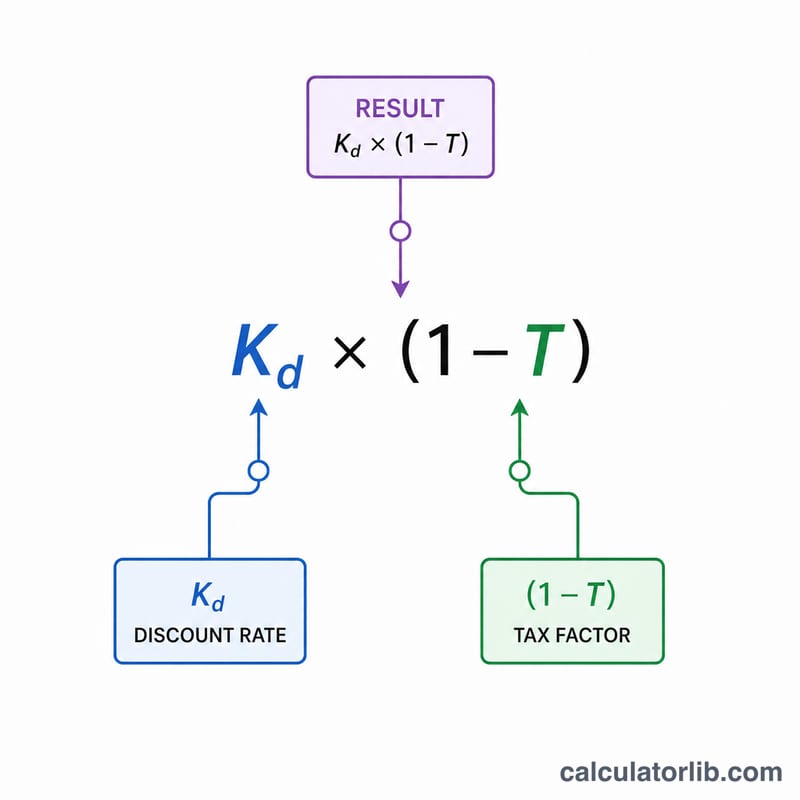
$$\text{Custo da Dívida Após Impostos} = K_d \times (1 - T)$$O termo \((1 - T)\) reduz a taxa antes dos impostos na proporção de quanto dos juros fica protegido de tributação. Uma alíquota maior produz um custo após impostos menor, pois uma parcela maior da despesa com juros é compensada por menos impostos.
Exemplo prático
Suponha que uma empresa tome empréstimos a uma taxa de 6% antes dos impostos e esteja sujeita a uma alíquota de 25%. O custo após impostos é
$$6\% \times (1 - 0{,}25) = 6\% \times 0{,}75 = \mathbf{4{,}5\%}$$O escudo fiscal é a diferença, \(6\% - 4{,}5\% = 1{,}5\%\). Assim, embora o empréstimo custe nominalmente 6%, na prática ele custa à empresa apenas 4,5% após a economia de impostos.
Interpretando seu resultado
O custo da dívida após impostos é a taxa de juros efetiva que uma empresa paga sobre seus empréstimos depois de considerar a dedutibilidade fiscal da despesa com juros. Como a maioria dos sistemas tributários permite deduzir os juros antes de calcular o lucro tributável, cada dólar de juros pago reduz a conta de impostos — essa economia é chamada de escudo fiscal e diminui o custo econômico real do endividamento para um valor abaixo da taxa divulgada (antes dos impostos).
Como exemplo prático, uma empresa que toma empréstimos a uma taxa de 8% antes dos impostos, com alíquota marginal de 25%, tem um custo da dívida após impostos de \(8\% \times (1 - 0{,}25) = \) 6%. A diferença de 2% entre a taxa de 8% antes dos impostos e a taxa de 6% após os impostos é o valor do escudo fiscal.
Como ele entra no WACC
O custo da dívida após impostos é o componente de dívida do Custo Médio Ponderado de Capital (WACC). O WACC combina o custo de cada fonte de capital de acordo com seu peso na estrutura de capital:
$$\text{WACC} = \frac{E}{V}\,K_e + \frac{D}{V}\,K_d(1 - T)$$
em que \(E\) é o valor de mercado do patrimônio líquido, \(D\) o valor de mercado da dívida, \(V = E + D\), \(K_e\) o custo do capital próprio, \(K_d\) o custo da dívida antes dos impostos e \(T\) a alíquota de imposto. Observe que apenas o termo da dívida é ajustado pelos impostos, pois dividendos e retornos aos acionistas não são dedutíveis.
Comparação com o custo do capital próprio
O custo da dívida após impostos é quase sempre menor que o custo do capital próprio. Os credores têm um direito contratual e prioritário sobre os fluxos de caixa e os ativos, portanto assumem menos risco e exigem um retorno menor; os acionistas são detentores residuais e exigem um retorno maior por esse risco. O escudo fiscal amplia ainda mais essa diferença, o que é um dos motivos pelos quais uma alavancagem moderada pode reduzir o WACC geral da empresa.
Valores maiores vs. menores
Um custo da dívida após impostos menor indica financiamento mais barato — resultado de uma taxa baixa antes dos impostos (boa qualidade de crédito, taxas de referência baixas) e/ou de uma alíquota alta que amplia o escudo. Um custo da dívida após impostos maior implica financiamento mais caro, refletindo com frequência maior risco de crédito, alta das taxas de juros ou uma alíquota baixa ou zero (por exemplo, uma empresa com prejuízos atuais que não consegue usar a dedução imediatamente).
Ressalva importante: limites à dedutibilidade dos juros
A fórmula simples presume que cada dólar de juros gera um escudo fiscal integral à alíquota marginal. Na prática, a dedutibilidade pode ter um teto. Muitas jurisdições limitam as deduções líquidas de juros a um percentual do EBITDA ou do EBIT (por exemplo, o limite da Seção 163(j) dos EUA, de 30% do lucro tributável ajustado). Quando os juros excedem o teto, o excedente não é dedutível no momento, de modo que o escudo fiscal realizado é menor e o custo real da dívida após impostos é maior do que a fórmula sugere. Empresas com prejuízo, com juros não dedutíveis ou sujeitas a impostos mínimos alternativos devem tratar o valor calculado como um limite inferior no melhor cenário.
Principais termos definidos
- Custo da dívida antes dos impostos (Kd)
- A taxa de juros efetiva que uma empresa paga sobre seus empréstimos antes de quaisquer efeitos fiscais. Normalmente é medido como o rendimento médio ponderado da dívida em aberto, muitas vezes aproximado pelo rendimento até o vencimento dos títulos da empresa ou pela taxa de juros de seus empréstimos.
- Custo da dívida após impostos
- O custo da dívida antes dos impostos ajustado para baixo pela dedutibilidade fiscal dos juros, calculado como \(K_d \times (1 - T)\). Representa o custo econômico real do financiamento por dívida e é o valor usado no WACC.
- Escudo fiscal
- A redução nos impostos sobre a renda que resulta da dedução de uma despesa — neste caso, os juros. O escudo fiscal dos juros é igual à despesa com juros multiplicada pela alíquota de imposto, e é a diferença entre o custo da dívida antes e depois dos impostos.
- Alíquota marginal
- A alíquota aplicada ao próximo dólar de lucro tributável. Como os juros reduzem a renda no topo da base tributável, a alíquota marginal é a taxa teoricamente correta para valorar o escudo fiscal dos juros.
- Alíquota efetiva
- O total da despesa com impostos dividido pelo lucro antes dos impostos — a taxa média que uma empresa realmente paga sobre toda a sua renda. Costuma diferir da alíquota marginal devido a créditos, isenções e diferenças entre a contabilidade societária e a fiscal; às vezes é usada como aproximação prática quando a alíquota marginal é difícil de determinar.
- Rendimento até o vencimento (YTM)
- O retorno anualizado total que um investidor obtém se mantiver um título até o vencimento, considerando os pagamentos de cupom e qualquer diferença entre o preço de compra e o valor de face. O YTM dos títulos em circulação de uma empresa é uma estimativa comum, baseada no mercado, de seu custo da dívida antes dos impostos.
- Custo Médio Ponderado de Capital (WACC)
- A taxa mínima de retorno combinada que uma empresa deve obter sobre seus ativos para satisfazer todos os provedores de capital, ponderando o custo da dívida após impostos e o custo do capital próprio pela respectiva participação no capital total. É amplamente usado como taxa de desconto em avaliações e decisões de orçamento de capital.
Perguntas frequentes
Por que o custo após impostos é menor que a taxa nominal? Os juros são dedutíveis do imposto, então parte do custo é recuperada na forma de impostos menores.
Qual taxa devo informar como custo da dívida? Use a taxa de juros efetiva ponderada da empresa considerando todos os empréstimos e títulos, geralmente o rendimento até o vencimento da dívida em aberto.
Qual alíquota se aplica? Use a alíquota efetiva marginal da empresa. Observe que as regras fiscais e os limites de dedutibilidade variam conforme a jurisdição.