O que esta calculadora faz
Esta ferramenta calcula um conjunto completo de indicadores de rentabilidade empresarial a partir dos valores da demonstração de resultados (DRE) e do balanço patrimonial de uma empresa, o tipo de itens encontrados em um relatório financeiro ou de valores mobiliários publicado. As definições dos indicadores são padrões contábeis universais, portanto o cálculo vale em qualquer país e em qualquer moeda. A página de referência original usa a estrutura de demonstrações japonesa, com valores em milhares de ienes, mas aqui você simplesmente informa todos os valores monetários na mesma unidade (por exemplo, "milhares"). Como todos os resultados são percentuais adimensionais, a escala escolhida se cancela.
Como usar
Informe os valores da sua demonstração de resultados (receita, custo das mercadorias vendidas, lucro bruto, despesas de vendas, gerais e administrativas (SG&A), lucro operacional, lucro ordinário/recorrente e lucro líquido) e do seu balanço patrimonial (os cinco itens de dívida onerosa, patrimônio líquido total e total do passivo mais patrimônio líquido). Mantenha todos os valores monetários na mesma unidade. A calculadora usa diretamente os valores de lucro que você informa, sem recalculá-los, para que você possa reproduzir exatamente uma demonstração publicada.
As fórmulas explicadas
Cada indicador de rentabilidade é o numerador dividido pelo denominador, multiplicado por 100. As margens usam a receita como denominador (margem bruta, operacional, ordinária, líquida, índice de custo das vendas e índice de SG&A). O Retorno sobre o Patrimônio Líquido (ROE) usa o patrimônio líquido total; o Retorno sobre o Capital Total usa o capital total (ativo total). A dívida onerosa total é simplesmente a soma de empréstimos de curto prazo, parcela circulante da dívida de longo prazo, títulos resgatáveis em até um ano, títulos e títulos conversíveis e empréstimos de longo prazo.
$$\text{ROE} = \frac{\text{Lucro Líquido}}{\text{Patrimônio Líquido Total}} \times 100\%$$ $$\text{Retorno sobre o Capital Total} = \frac{\text{Lucro Operacional Ordinário}}{\text{Capital Total}} \times 100\%$$ $$\text{Margem de Lucro Bruto} = \frac{\text{Lucro Bruto}}{\text{Receita}} \times 100\%$$ $$\text{Margem Operacional} = \frac{\text{Lucro Operacional}}{\text{Receita}} \times 100\%$$ $$\text{Margem Ordinária} = \frac{\text{Lucro Operacional Ordinário}}{\text{Receita}} \times 100\%$$ $$\text{Margem Líquida} = \frac{\text{Lucro Líquido}}{\text{Receita}} \times 100\%$$ $$\text{Índice do Custo das Vendas} = \frac{\text{Custo dos Produtos Vendidos}}{\text{Receita}} \times 100\%$$ $$\text{Índice SG\&A} = \frac{\text{Despesas SG\&A}}{\text{Receita}} \times 100\%$$ $$\text{Dívida Total com Juros} = \text{Empréstimos de Curto Prazo} + \text{Parcela Circulante da Dívida de Longo Prazo} + \text{Debêntures Vencendo em 1 ano} + \text{Debêntures e Conversíveis} + \text{Empréstimos de Longo Prazo}$$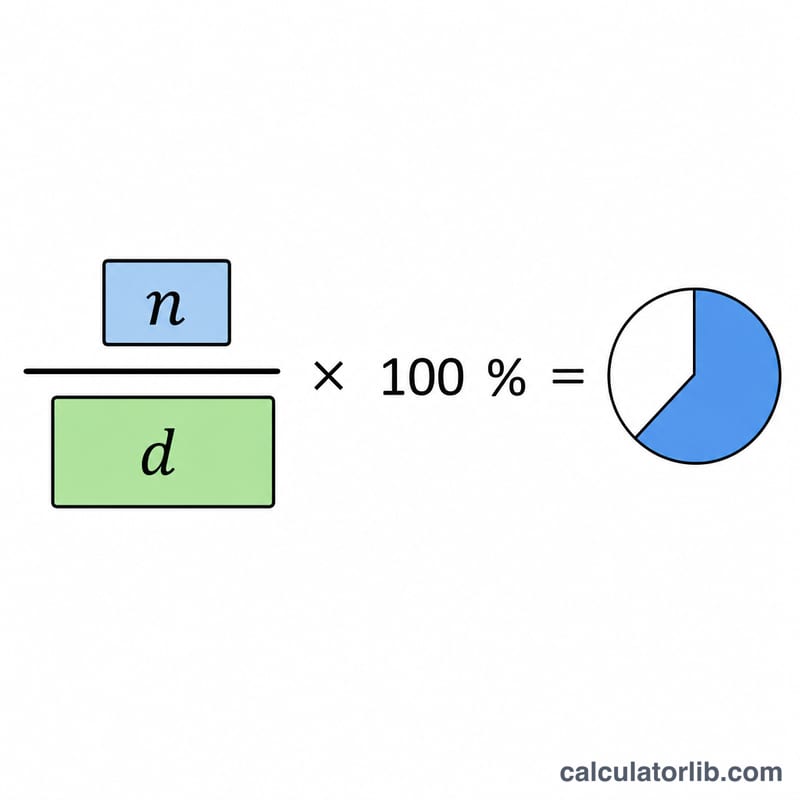
Exemplo prático
Com receita de 1.000.000, CMV de 600.000, lucro bruto de 400.000, lucro operacional de 150.000, lucro ordinário de 140.000, lucro líquido de 90.000, patrimônio líquido total de 500.000 e capital total de 800.000:
$$\text{ROE} = \frac{90\,000}{500\,000} \times 100 = 18{,}00\%$$ $$\text{Retorno sobre o Capital Total} = \frac{140\,000}{800\,000} \times 100 = 17{,}50\%$$margem bruta de 40,00%, margem operacional de 15,00%, margem líquida de 9,00% e índice de custo das vendas de 60,00%.
Perguntas frequentes
Por que alguns resultados aparecem como "N/A"? Se a receita for zero, os indicadores de margem ficam indefinidos; se o patrimônio líquido total ou o capital total for zero, o ROE ou o Retorno sobre o Capital Total fica indefinido.
Os indicadores podem ser negativos? Sim. Uma empresa com prejuízo apresenta margens negativas e ROE negativo, o que está correto e não é limitado a zero.
Um índice de custo das vendas alto é "bom"? Não, ele é invertido: quanto menor o índice de custo das vendas, melhor, pois significa que uma parcela maior de cada real vendido permanece como lucro bruto.