O que é o Bond Equivalent Yield (BEY)?
O bond equivalent yield (BEY, ou rendimento equivalente de título) converte o retorno de um instrumento com desconto — como uma letra do Tesouro dos EUA (T-bill), um papel comercial ou qualquer título de cupom zero comprado abaixo do valor de face — em um percentual anualizado comparável. Como esses títulos não pagam cupons periódicos e são simplesmente comprados com desconto e resgatados pelo valor de face, o BEY permite compará-los, em base de 365 dias, com títulos comuns que pagam cupons.
Como usar a calculadora
Informe três valores: o valor de face (o valor que você recebe no vencimento), o preço de compra (o que você paga hoje) e os dias até o vencimento (dias corridos até o resgate). A calculadora retorna o bond equivalent yield anualizado em percentual, além do ganho bruto em dólares.
A fórmula explicada
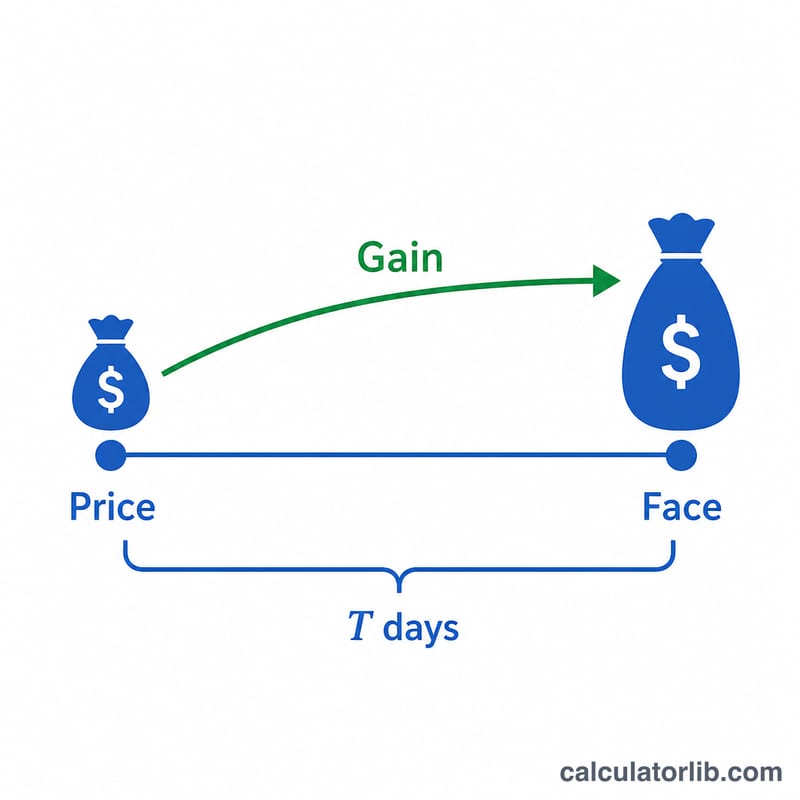
$$\text{BEY} = \frac{\text{Valor de Face} - \text{Preço}}{\text{Preço}} \times \frac{365}{\text{Dias}} \times 100\%$$ O primeiro termo, \(\frac{\text{Valor de face} - \text{Preço}}{\text{Preço}}\), é o retorno do período de manutenção — seu lucro em relação ao que você investiu. Multiplicar por \(\frac{365}{\text{Dias}}\) converte esse retorno do período para um ano inteiro. Multiplicar por 100 o expressa em percentual. A convenção de 365 dias é o que diferencia o BEY do bank discount yield (rendimento de desconto bancário), que usa 360 dias e o valor de face como base.
Exemplo prático
Suponha que você compre uma T-bill com valor de face de $10.000 por $9.700, com vencimento em 180 dias. O ganho é de $300. O retorno do período é \(300 / 9\,700 = 0{,}030928\). Anualizando: $$0{,}030928 \times \frac{365}{180} = 0{,}062716$$ Multiplicando por 100, obtém-se um bond equivalent yield de cerca de 6,27%.
Como interpretar o resultado do BEY
Um BEY de, digamos, 5,20% significa que, se você comprou o instrumento pelo preço com desconto e o manteve até o vencimento, o ganho obtido equivale a um retorno anual simples de 5,20% sobre o preço pago, ajustado para um ano de 365 dias. Ele responde à pergunta: "Qual taxa anual eu realmente ganho sobre o dinheiro que investi?"
O BEY se baseia em duas escolhas deliberadas que o tornam útil para comparação:
- Ele divide pelo preço de compra, não pelo valor de face. Seu capital investido é o preço que você de fato pagou, então o retorno é medido sobre essa base. Essa é a principal diferença em relação ao bank discount yield, que divide o desconto pelo valor de face e, por isso, subestima o retorno real.
- Ele usa um ano de 365 dias. Títulos com cupom e a maioria dos rendimentos de consumo são cotados em base de 365 dias (dias corridos), enquanto o tradicional bank discount yield usa 360 dias. Com o BEY em 365 dias, você pode compará-lo diretamente com o rendimento de um título com cupom ou com o APY de uma conta bancária.
Por causa dessas convenções, o BEY de uma T-bill é o número padrão para uma comparação equivalente com o rendimento de uma Treasury note com cupom ou de um título corporativo de prazo semelhante. Se uma T-bill de curto prazo mostra BEY de 5,20% e uma note com cupom de um ano rende 5,00%, a T-bill oferece o maior retorno anualizado para esse horizonte. Por outro lado, o bank discount yield da mesma T-bill será sempre um número menor que o BEY para o mesmo instrumento; por isso, nunca compare um rendimento de desconto com um rendimento de cupom sem antes convertê-lo.
Uma ressalva ao interpretar vencimentos muito curtos: um BEY alto em uma T-bill de 30 dias reflete a forte anualização de um ganho absoluto pequeno. Você só consegue de fato capturar essa taxa anual se puder reinvestir os recursos a uma taxa comparável quando a T-bill vencer — o BEY em si não pressupõe nada sobre reinvestimento. Estas são informações educacionais gerais sobre convenções de rendimento, não aconselhamento financeiro personalizado.
Termos-chave e definições
- Valor de face (par)
- O valor que o emissor paga ao detentor no vencimento — $1.000 para muitos títulos, $10.000 ou mais para T-bills. Em um instrumento com desconto, é o valor de resgate, não o que você paga à vista.
- Preço de compra
- O valor que você de fato paga para comprar o instrumento hoje. Em um título ou letra com desconto, ele fica abaixo do valor de face; a diferença entre o preço e o valor de face é todo o seu retorno.
- Dias até o vencimento
- O número de dias corridos entre a data de liquidação (compra) e a data em que o emissor resgata o instrumento pelo valor de face. O BEY anualiza o ganho do período de manutenção nesse intervalo usando um ano de 365 dias.
- Instrumento com desconto
- Um título que não paga cupons periódicos e é vendido abaixo do valor de face, com todo o retorno do investidor vindo da valorização do preço até o valor de face no vencimento. T-bills, papéis comerciais e títulos de cupom zero são exemplos comuns.
- Retorno do período de manutenção
- O retorno total durante o tempo em que o instrumento é mantido, aqui \((\text{Valor de face} - \text{Preço})/\text{Preço}\), antes de qualquer anualização. O BEY simplesmente converte esse valor para uma taxa anual.
- Bond equivalent yield (BEY)
- O retorno anualizado de um instrumento com desconto, calculado como o ganho do período de manutenção dividido pelo preço de compra, multiplicado por \(365/\text{Dias}\). Seu objetivo é expressar o rendimento de um título com desconto na mesma base de 365 dias e baseada no preço usada para um título com cupom.
- Bank discount yield
- Uma convenção de cotação mais antiga que divide o desconto pelo valor de face (não pelo preço) e anualiza em um ano de 360 dias. Por causa do denominador maior e do ano mais curto, ele é sempre menor que o BEY para o mesmo instrumento e não é diretamente comparável aos rendimentos de títulos com cupom.
Perguntas frequentes
Qual a diferença entre o BEY e o discount yield? O discount yield usa o valor de face como denominador e um ano de 360 dias; o BEY usa o preço pago e um ano de 365 dias, geralmente resultando em um número um pouco maior.
O BEY pode ser negativo? Sim — se você pagar mais que o valor de face (um prêmio), o ganho é negativo e o rendimento também.
Quais dias contam até o vencimento? Use os dias corridos reais restantes até a data de resgate, não os dias úteis.