¿Qué es el rendimiento equivalente del bono?
El rendimiento equivalente del bono (BEY, por sus siglas en inglés) convierte la rentabilidad de un instrumento emitido al descuento —como una letra del Tesoro estadounidense (T-bill), un pagaré de empresa o cualquier valor cupón cero comprado por debajo de la par— en un porcentaje anualizado comparable. Como estos valores no pagan cupones periódicos y simplemente se compran con descuento para amortizarse a su valor nominal, el BEY te permite compararlos sobre una base de 365 días frente a los bonos tradicionales con cupón. Conviene recordar que el BEY es una convención del mercado estadounidense; en otros mercados de deuda pública las bases de cálculo y las convenciones de días pueden diferir.
Cómo usar la calculadora
Introduce tres valores: el valor nominal (el importe que recibes al vencimiento), el precio de compra (lo que pagas hoy) y los días al vencimiento (los días naturales que faltan hasta la amortización). La calculadora te devuelve el rendimiento equivalente del bono anualizado en forma de porcentaje, junto con la ganancia bruta en dólares.
La fórmula explicada
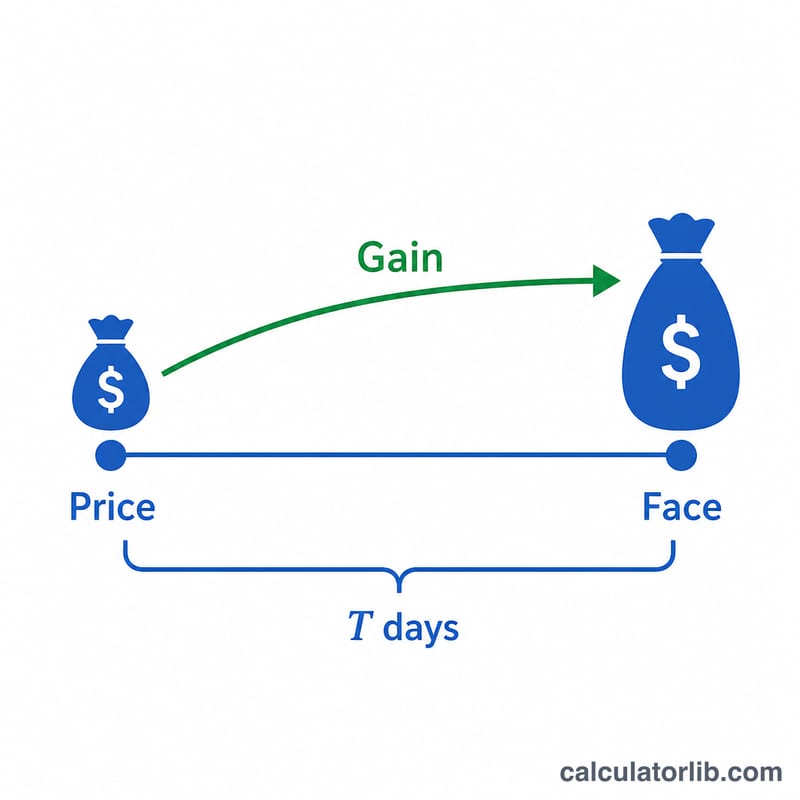
$$\text{BEY} = \frac{\text{Nominal} - \text{Precio}}{\text{Precio}} \times \frac{365}{\text{Días}} \times 100\%$$ El primer término, \(\frac{\text{Nominal} - \text{Precio}}{\text{Precio}}\), es la rentabilidad del período de tenencia, es decir, tu beneficio en relación con lo que invertiste. Al multiplicar por \(\frac{365}{\text{Días}}\) se proyecta esa rentabilidad del período a un año completo. Y al multiplicar por 100 se expresa como porcentaje. La convención de 365 días es precisamente lo que distingue al BEY del rendimiento de descuento bancario, que usa 360 días y toma el valor nominal como base.
Ejemplo práctico
Imagina que compras una letra del Tesoro con un valor nominal de 10 000 $ por 9700 $, con vencimiento a 180 días. La ganancia es de 300 $. La rentabilidad del período es \(300 / 9700 = 0{,}030928\). Al anualizarla: \(0{,}030928 \times (365 / 180) = 0{,}062716\). Multiplicado por 100 da un rendimiento equivalente del bono de aproximadamente 6,27 %.
Interpretación de su resultado BEY
Un BEY de, digamos, 5,20% significa que si compró el instrumento a su precio con descuento y lo mantuvo hasta el vencimiento, la ganancia que obtiene es equivalente a una rentabilidad anual simple del 5,20% sobre el precio que pagó, escalado a un año de 365 días. Responde a la pregunta: "¿Qué tasa anual estoy realmente ganando en el efectivo que invertí?"
El BEY se basa en dos decisiones deliberadas que lo hacen útil para la comparación:
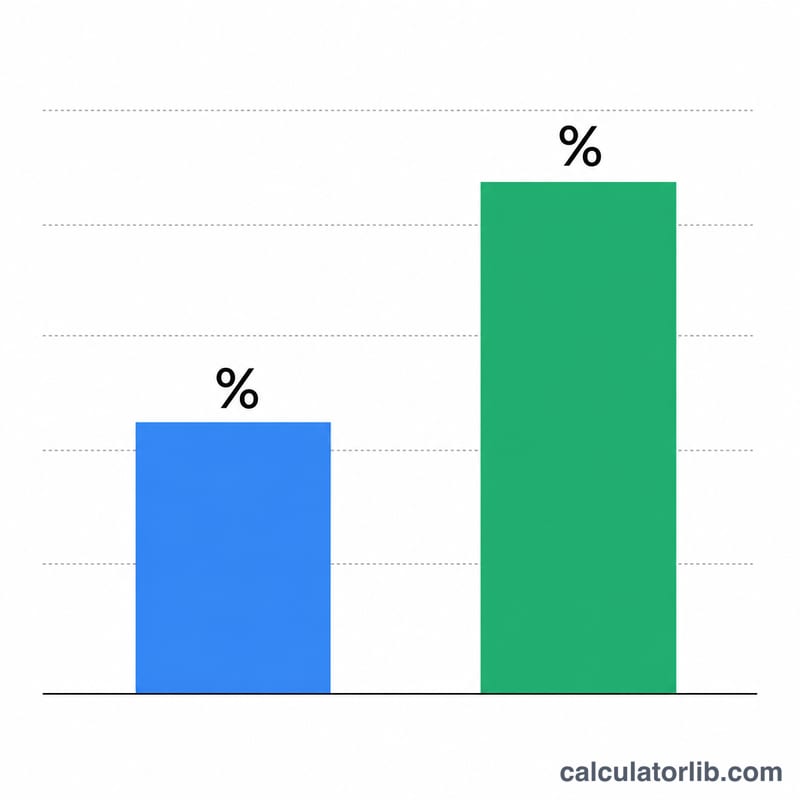
- Divide por el precio de compra, no por el valor nominal. Su capital invertido es el precio que realmente pagó, por lo que la rentabilidad se mide contra esa base. Esta es la diferencia clave respecto del rendimiento de descuento bancario, que divide el descuento por el valor nominal y, por lo tanto, subestima la rentabilidad real.
- Utiliza un año de 365 días. Los bonos de cupón y la mayoría de los rendimientos para consumidores se cotizan sobre una base de 365 días (actual), mientras que el rendimiento de descuento bancario tradicional utiliza 360 días. Poner el BEY en 365 días le permite alinearlo directamente con el rendimiento de un bono de cupón o la TAE de una cuenta bancaria.
Debido a estas convenciones, el BEY en una letra del tesoro es la cifra estándar para una comparación directa con el rendimiento de un pagaré del tesoro que devenga cupones o un bono corporativo de vencimiento similar. Si una letra del tesoro corta muestra un BEY del 5,20% y un pagaré de cupón a un año rinde el 5,00%, la letra está ofreciendo la rentabilidad anualizada más alta para ese plazo. Por el contrario, el rendimiento de descuento bancario de la misma letra siempre será un número más bajo que su BEY para el mismo instrumento, por lo que nunca compare un rendimiento de descuento con un rendimiento de cupón sin antes convertirlo.
Una precaución al interpretar vencimientos muy cortos: un BEY alto en una letra de 30 días refleja una anualización fuerte de una ganancia absoluta pequeña. Solo puede capturar realmente esa tasa anual si puede reinvertir las ganancias a una tasa comparable cuando vence la letra — el BEY en sí no supone nada sobre la reinversión. Esta es información educativa general sobre convenciones de rendimiento, no asesoramiento financiero personalizado.
Términos clave y definiciones
- Valor nominal (par)
- El monto que el emisor paga al tenedor en el vencimiento — $1.000 para muchos bonos, $10.000 o más para letras del tesoro. Para un instrumento de descuento, este es el monto de redención, no lo que paga por adelantado.
- Precio de compra
- El monto que realmente paga para comprar el instrumento hoy. Para un bono de descuento o letra, esto está por debajo del valor nominal; la diferencia entre precio y par es su rentabilidad completa.
- Días hasta el vencimiento
- El número de días de calendario desde la fecha de liquidación (compra) hasta la fecha en que el emisor redime el instrumento al valor nominal. El BEY anualiza la ganancia del período de tenencia durante este período utilizando un año de 365 días.
- Instrumento de descuento
- Un valor que no paga cupón periódico y se vende por debajo del valor nominal, siendo la rentabilidad completa del inversor proveniente de la apreciación del precio a la par en el vencimiento. Las letras del tesoro, el papel comercial y los bonos de cupón cero son ejemplos comunes.
- Rentabilidad del período de tenencia
- La rentabilidad total durante el tiempo real que se mantiene el instrumento, aquí \((\text{Valor nominal} - \text{Precio})/\text{Precio}\), antes de cualquier anualización. El BEY simplemente escala esta cifra a una tasa anual.
- Rendimiento equivalente del bono (BEY)
- La rentabilidad anualizada de un instrumento de descuento calculada como la ganancia del período de tenencia dividida por el precio de compra, multiplicada por \(365/\text{Días}\). Su propósito es expresar el rendimiento de un valor de descuento sobre la misma base de 365 días basada en precio que un bono de cupón.
- Rendimiento de descuento bancario
- Una convención de cotización más antigua que divide el descuento por el valor nominal (no precio) y lo anualiza en un año de 360 días. Debido al denominador más grande y al año más corto, siempre es más bajo que el BEY para el mismo instrumento y no es directamente comparable con los rendimientos de cupón.
Rendimientos de los bonos del Estado hoy
Rendimientos del Tesoro de EE. UU. por plazo al 2026-11-13 y rendimientos de los bonos del Estado a 10 años en la zona euro, actualizados automáticamente: las tasas de mercado que siguen los precios de los bonos, las hipotecas y los productos de ahorro.
- Tesoro a 10 años
- 5,15 %
- Tesoro a 2 años
- 4,88 %
- Tesoro a 3 meses
- 4,32 %
- 10 años menos 2 años
- +0,27 pp
| Plazo | Rendimiento | Un mes antes (2026-10-13) | Variación |
|---|---|---|---|
| 1 m | 4,10 % | 4,10 % | 0 pb |
| 3 m | 4,32 % | 4,26 % | +6 pb |
| 6 m | 4,42 % | 4,34 % | +8 pb |
| 1 a | 4,65 % | 4,48 % | +17 pb |
| 2 a | 4,88 % | 4,79 % | +9 pb |
| 3 a | 4,92 % | 4,90 % | +2 pb |
| 5 a | 4,98 % | 5,00 % | −2 pb |
| 7 a | 5,05 % | 5,11 % | −6 pb |
| 10 a | 5,15 % | 5,21 % | −6 pb |
| 20 a | 5,52 % | 5,60 % | −8 pb |
| 30 a | 5,47 % | 5,56 % | −9 pb |
Tipo de interés medio que paga el Tesoro de EE. UU. por su deuda, octubre de 2026
El tipo de interés medio de los valores del Tesoro de EE. UU. en circulación, por tipo de valor, publicado cada mes por el Bureau of the Fiscal Service. El total cambia despacio: los valores a tipo fijo ya emitidos conservan el tipo al que se vendieron hasta su vencimiento; las letras y las notas a tipo variable siguen antes a los tipos de mercado.
- Deuda negociable, octubre de 2026
- 3,570 %
- Cambio en 1 año
- +18 pb
| Tipo de valor | Tipo medio, octubre de 2026 | octubre de 2025 | Variación |
|---|---|---|---|
| Letras del Tesoro (bills) | 4,014 % | 4,075 % | −6 pb |
| Notas del Tesoro (notes) | 3,399 % | 3,124 % | +28 pb |
| Bonos del Tesoro (bonds) | 3,483 % | 3,338 % | +15 pb |
| Valores protegidos contra la inflación (TIPS) | 1,227 % | 0,964 % | +26 pb |
| Notas a tipo variable (FRN) | 4,170 % | 3,901 % | +27 pb |
| Total de la deuda negociable | 3,570 % | 3,393 % | +18 pb |
| Total de la deuda que devenga intereses | 3,580 % | 3,355 % | +23 pb |
Rendimientos de los bonos del Estado a 10 años en la zona euro, 2026-09 (España resaltada)
Promedio de la zona euro: 3,93 %
| País | Rendimiento |
|---|---|
| Francia | 4,44 % |
| Italia | 4,36 % |
| Grecia | 4,22 % |
| Malta | 4,19 % |
| Eslovaquia | 4,16 % |
| Letonia | 4,15 % |
| Bélgica | 4,12 % |
| Bulgaria | 4,09 % |
| Estonia | 4,09 % |
| España | 3,93 % |
| Chipre | 3,92 % |
| Eslovenia | 3,86 % |
| Portugal | 3,85 % |
| Finlandia | 3,80 % |
| Luxemburgo | 3,70 % |
| Austria | 3,69 % |
| Irlanda | 3,59 % |
| Croacia | 3,59 % |
| Países Bajos | 3,56 % |
| Alemania | 3,47 % |
| Lituania | 2,88 % |
Último dato: 2026-11-13 Datos actualizados el 2026-11-13 · vigente
Fuente: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Dominio público (obra del Gobierno de EE. UU.); European Central Bank, long-term interest rate statistics Política de reutilización del BCE; U.S. Department of the Treasury, Bureau of the Fiscal Service Obra del Gobierno de EE. UU.
El diferencial entre el rendimiento a 10 años y a 2 años y las variaciones en puntos básicos (1 pb = 0,01 punto porcentual) los calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Rendimiento de la deuda pública: Estados Unidos: todas las cifras y el histórico
Preguntas frecuentes
¿En qué se diferencia el BEY del rendimiento de descuento? El rendimiento de descuento usa el valor nominal como denominador y un año de 360 días; el BEY usa el precio pagado y un año de 365 días, por lo que suele arrojar una cifra ligeramente superior.
¿Puede ser negativo el BEY? Sí: si pagas más que el valor nominal (con prima), la ganancia es negativa y el rendimiento también.
¿Qué días cuentan para el vencimiento? Utiliza los días naturales reales que quedan hasta la fecha de amortización, no los días hábiles.