什麼是債券等價殖利率?
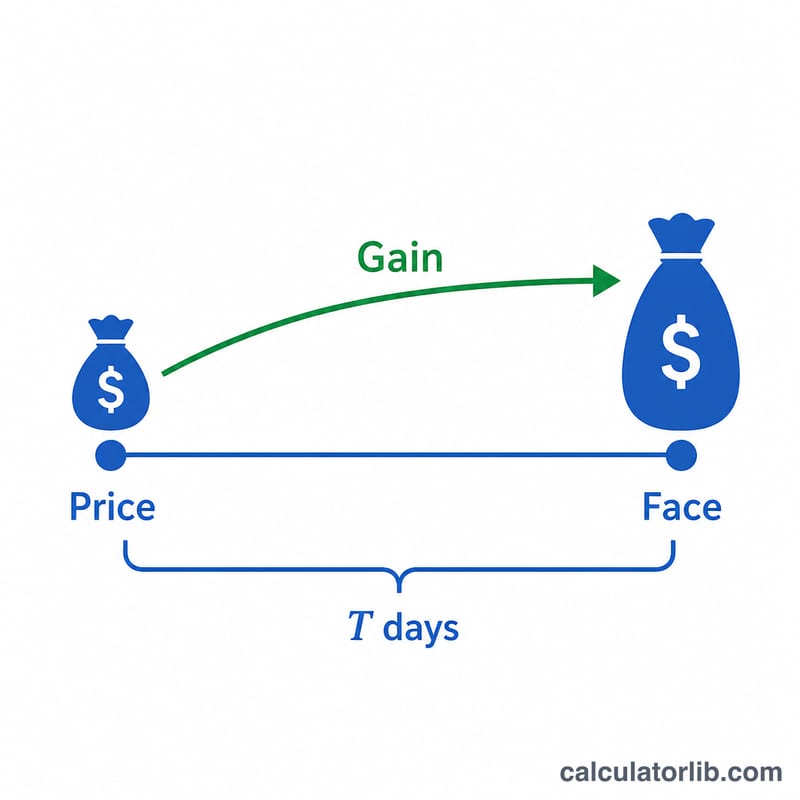
債券等價殖利率(Bond Equivalent Yield,簡稱 BEY)能將貼現型工具的報酬——例如美國國庫券(T-bill)、商業本票,或任何以低於票面價格買進的零息證券——換算成可相互比較的年化百分比。由於這類證券不發放定期票息,而是以折價買進、到期時再按面額贖回,因此 BEY 採 365 天為基準,方便你把它和一般附息債券放在同一個基礎上比較。需特別留意的是,國庫券、商業本票等屬於美國市場的工具,台灣市場雖有國庫券、商業本票等相對應的短期票券,但計息慣例與稅務規定可能不同,套用時請以實際發行條件為準。
計算器怎麼用
只需輸入三個數值:面額(到期時你會拿回的金額)、買進價格(你今天付出的金額),以及到期天數(距離贖回日的日曆天數)。計算器會回傳年化的債券等價殖利率(以百分比表示),同時顯示實際的金額收益。
公式拆解
$$\text{BEY} = \frac{\text{Face Value} - \text{Price}}{\text{Price}} \times \frac{365}{\text{Days}} \times 100\%$$第一項 \(\frac{\text{面額} - \text{價格}}{\text{價格}}\) 是持有期間報酬率,也就是相對於你投入金額的獲利比例;再乘上 \(\frac{365}{\text{天數}}\),便把這段期間的報酬放大為整年的水準;最後乘以 \(100\) 換算成百分比。其中「365 天」的計息慣例,正是 BEY 與銀行貼現殖利率(bank discount yield)的關鍵差異——後者採用 360 天,且以面額作為計算基準。
實例試算
假設你以 9,700 美元買進一張面額 10,000 美元、180 天後到期的國庫券。收益為 300 美元。期間報酬率為 \(300 / 9{,}700 = 0.030928\)。年化後:$$0.030928 \times \frac{365}{180} = 0.062716$$再乘以 \(100\),得到債券等價殖利率約為 6.27%。
解釋您的BEY結果
例如,BEY為5.20%意味著,如果您以折扣價購買該工具並持有至到期日,您獲得的收益等同於您支付的價格上的5.20%簡單年度回報,按365天年份計算。它回答了這個問題:「我投入的現金實際上每年賺取多少年利率?」
BEY建立在兩項審慎的選擇基礎上,使其對比有用:
- 它按購買價格而非面值進行計算。您投入的資本是您實際支付的價格,所以回報是根據該基數衡量的。這是與銀行折扣收益率的關鍵區別,後者按面值除以折扣,因此低估了真實回報。
- 它使用365天年份。票券債券和大多數消費者收益率按365天(實際)基數報價,而傳統銀行折扣收益率使用360天。將BEY轉換為365天可讓您直接與票券債券的收益率或銀行帳戶的年百分率相比較。
由於這些慣例,T票據上的BEY是與類似到期日期的票券型國債或公司債券收益率進行蘋果對蘋果比較的標準數據。如果短期T票據的BEY為5.20%,一年期票券債券收益為5.00%,則該票據為該期限提供了更高的年化回報。相比之下,同一票據的銀行折扣收益率總是低於其相同工具的BEY,所以在比較折扣收益率和票券收益率時,切勿轉換。
在解釋很短的到期期限時需要注意:30天票據上的高BEY反映了對小額絕對收益的強勁年化。只有當票據到期時您能夠以可比較的利率重新投資所得收益時,您才能實際獲得該年度利率——BEY本身對再投資沒有任何假設。這是關於收益率慣例的一般教育信息,不是個性化財務建議。
關鍵術語與定義
- 面值(票面價值)
- 發行人在到期日支付給持有人的金額——許多債券為$1,000,國債為$10,000或以上。對於折扣工具,這是贖回金額,而非您預先支付的金額。
- 購買價格
- 您今天實際支付購買該工具的金額。對於折扣債券或票據,此金額低於面值;價格和票面之間的差異是您的全部回報。
- 距到期日天數
- 從結算(購買)日期到發行人以面值贖回該工具的日期之間的日曆天數。BEY使用365天年份將該期間的持有期收益年化。
- 折扣工具
- 不支付定期票券的證券,以低於面值的價格出售,投資者的全部回報來自於到期時到票面價值的價格升值。國債、商業票據和零票券債券是常見例子。
- 持有期回報
- 該工具實際持有期間的總回報,此處為\((\text{面值} - \text{價格})/\text{價格}\),在任何年化之前。BEY只是將此數字放大到年度利率。
- 債券等值收益率(BEY)
- 折扣工具的年化回報計算方式為持有期收益除以購買價格,乘以\(365/\text{天數}\)。其目的是在與票券債券相同的365天、基於價格的基礎上表示折扣證券的收益率。
- 銀行折扣收益率
- 一種較舊的報價慣例,用面值(非價格)除以折扣,並在360天年份上年化。由於分母較大且年份較短,對於同一工具,它總是低於BEY,且不能直接與票券收益率相比較。
今日政府公債殖利率
2026-11-16依期限區分的美國公債殖利率,以及歐元區10年期政府公債殖利率,自動更新:債券價格、房貸與儲蓄產品所跟隨的市場利率。
- 10年期美國公債
- 5.12%
- 2年期美國公債
- 4.83%
- 3個月期美國國庫券
- 4.34%
- 10年期減2年期
- +0.29 個百分點
| 期限 | 殖利率 | 一個月前(2026-10-16) | 變化 |
|---|---|---|---|
| 1個月 | 4.10% | 4.12% | −2個基點 |
| 3個月 | 4.34% | 4.26% | +8個基點 |
| 6個月 | 4.42% | 4.34% | +8個基點 |
| 1年 | 4.62% | 4.46% | +16個基點 |
| 2年 | 4.83% | 4.74% | +9個基點 |
| 3年 | 4.87% | 4.82% | +5個基點 |
| 5年 | 4.93% | 4.89% | +4個基點 |
| 7年 | 5.01% | 4.98% | +3個基點 |
| 10年 | 5.12% | 5.09% | +3個基點 |
| 20年 | 5.51% | 5.47% | +4個基點 |
| 30年 | 5.46% | 5.43% | +3個基點 |
美國財政部為其債務支付的平均利率(2026年10月)
依證券類型列出的美國流通在外公債平均利率,由美國財政部財政服務局(Bureau of the Fiscal Service)每月公布。合計變化緩慢:已發行的固定利率證券在到期前維持發行時的利率;短期國庫券與浮動利率票券則較快跟隨市場利率。
- 可流通債務(2026年10月)
- 3.570%
- 1年變化
- +18個基點
| 證券類型 | 平均利率(2026年10月) | 2025年10月 | 變化 |
|---|---|---|---|
| 短期國庫券(Bills) | 4.014% | 4.075% | −6個基點 |
| 中期公債(Notes) | 3.399% | 3.124% | +28個基點 |
| 長期公債(Bonds) | 3.483% | 3.338% | +15個基點 |
| 抗通膨公債(TIPS) | 1.227% | 0.964% | +26個基點 |
| 浮動利率票券(FRN) | 4.170% | 3.901% | +27個基點 |
| 可流通債務合計 | 3.570% | 3.393% | +18個基點 |
| 計息債務合計 | 3.580% | 3.355% | +23個基點 |
歐元區10年期政府公債殖利率,2026-09
歐元區平均:3.93%
| 國家 | 殖利率 |
|---|---|
| 法國 | 4.44% |
| 義大利 | 4.36% |
| 希臘 | 4.22% |
| 馬爾他 | 4.19% |
| 斯洛伐克 | 4.16% |
| 拉脫維亞 | 4.15% |
| 比利時 | 4.12% |
| 保加利亞 | 4.09% |
| 愛沙尼亞 | 4.09% |
| 西班牙 | 3.93% |
| 賽普勒斯 | 3.92% |
| 斯洛維尼亞 | 3.86% |
| 葡萄牙 | 3.85% |
| 芬蘭 | 3.80% |
| 盧森堡 | 3.70% |
| 奧地利 | 3.69% |
| 愛爾蘭 | 3.59% |
| 克羅埃西亞 | 3.59% |
| 荷蘭 | 3.56% |
| 德國 | 3.47% |
| 立陶宛 | 2.88% |
最新數據:2026-11-16 資料更新於 2026-11-16 · 最新
來源: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates 公眾領域(美國政府著作); European Central Bank, long-term interest rate statistics 歐洲央行資料再利用政策; U.S. Department of the Treasury, Bureau of the Fiscal Service 美國政府著作
10 年期與 2 年期殖利率之差以及以基點計的變化(1 個基點 = 0.01 個百分點)由 CalculatorLib 根據這些資料計算。
來源詳情與統計方法
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
常見問題
BEY 和貼現殖利率有什麼不同?貼現殖利率以面額為分母、並採 360 天為一年;BEY 則以實際買進價格為分母、採 365 天為一年,因此算出的數值通常會略高一些。
BEY 有可能是負的嗎?會的——如果你以高於面額的價格(溢價)買進,收益就是負的,殖利率自然也會是負值。
到期天數要怎麼算?請使用距離贖回日的實際日曆天數,而非營業日。