O que é a duração efetiva?
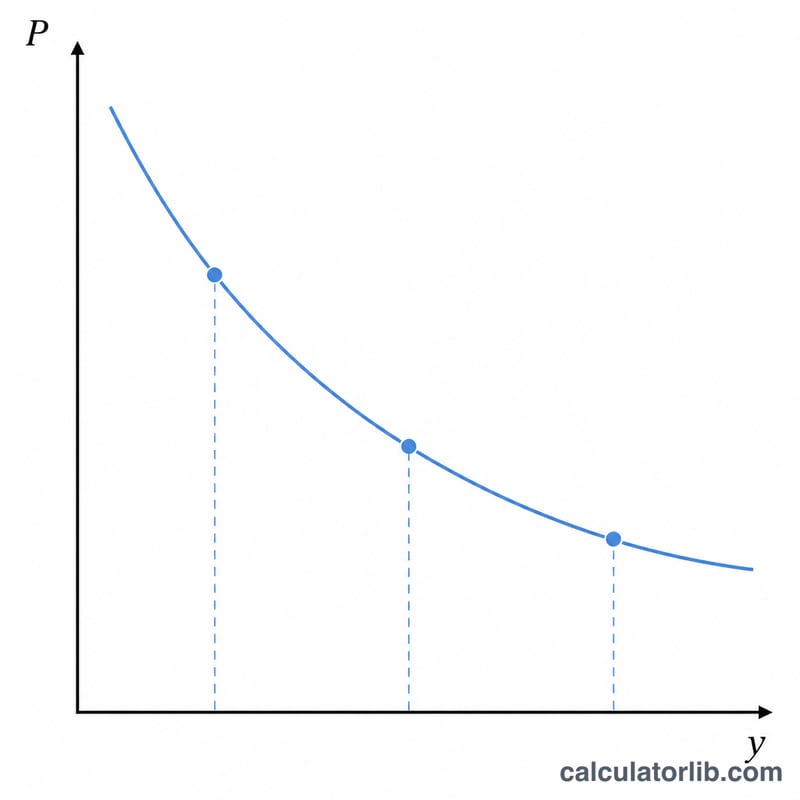
A duração efetiva mede quanto se espera que o preço de um título mude quando as taxas de juros se movem, expressa em anos. Diferentemente da duração modificada, ela funciona para títulos com opções embutidas (títulos resgatáveis, com opção de venda ou títulos lastreados em hipotecas), porque é calculada diretamente a partir de preços observados ou modelados após pequenas variações no rendimento, e não a partir de um fluxo de caixa fixo. Uma duração de 6 significa que uma alta de 1% nos rendimentos derrubaria o preço em cerca de 6%.
Como usar esta calculadora
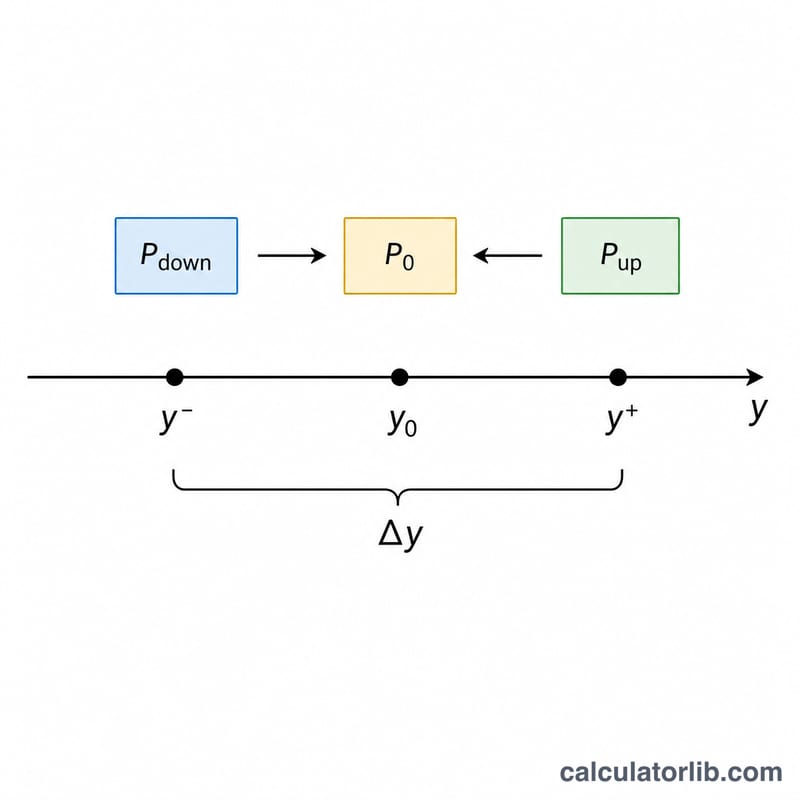
Informe quatro valores: o preço do título se os rendimentos subirem Δy (P_up), o preço se os rendimentos caírem Δy (P_down), o preço atual (P0) e o tamanho da variação do rendimento Δy expresso em decimal (por exemplo, 0,005 para 50 pontos-base). A calculadora retorna a duração efetiva e uma estimativa da variação percentual do preço para um movimento de 1% nos rendimentos.
A fórmula explicada
A equação é:
$$D_{\text{ef}} = \frac{\text{P}_{\text{Para baixo}} - \text{P}_{\text{up}}}{2 \times \text{P}_0 \times \Delta y}$$
O numerador captura a oscilação total de preço entre os cenários de rendimento em queda e em alta. Dividir por \(2 \times \text{P}_0 \times \Delta y\) normaliza essa oscilação por unidade de variação do rendimento e a ajusta ao preço original, produzindo um valor em anos.
Exemplo prático
Suponha que um título seja negociado a P0 = 100. Se os rendimentos subirem 50 bps, o preço cai para P_up = 98,50; se os rendimentos caírem 50 bps, o preço sobe para P_down = 101,60. Com Δy = 0,005:
$$\text{Duração Efetiva} = \frac{101{,}60 - 98{,}50}{2 \times 100 \times 0{,}005} = \frac{3{,}10}{1{,}00} = \textbf{3,10 anos}$$
Uma alta de 1% nos rendimentos moveria, portanto, o preço em aproximadamente −3,1%.
Perguntas frequentes
Qual variação de rendimento devo usar? Uma variação pequena e simétrica, como 25–50 bps (0,0025–0,005), é o padrão. Uma variação muito grande reduz a precisão, pois a convexidade se torna significativa.
Por que a duração efetiva é melhor que a duração modificada? Ela leva em conta como os fluxos de caixa podem mudar quando as taxas se movem — algo essencial para títulos resgatáveis e títulos hipotecários, cujos preços se comportam de forma não linear.
A duração pode ser negativa para alguns títulos? Raramente; certos produtos estruturados (como alguns strips somente de juros) podem apresentar duração efetiva negativa, ou seja, o preço deles sobe quando os rendimentos sobem.