O que esta calculadora faz
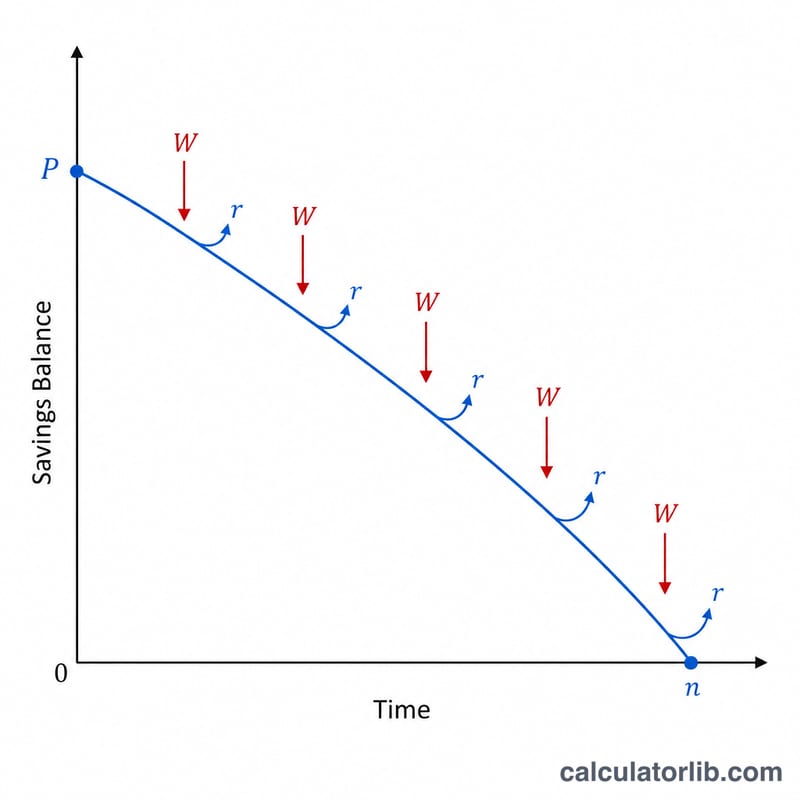
A Calculadora de Duração do Resgate de Poupança mostra por quanto tempo uma quantia única de economias vai durar quando você faz retiradas regulares enquanto o saldo restante continua rendendo juros compostos. Este é o clássico problema de "esgotamento de uma renda periódica" enfrentado por aposentados: você tem uma reserva, retira um valor fixo a cada período e os juros compensam parcialmente os seus gastos. A ferramenta retorna o número de períodos, o número equivalente de anos e o total que você vai retirar antes de o saldo chegar a zero.
Como usar
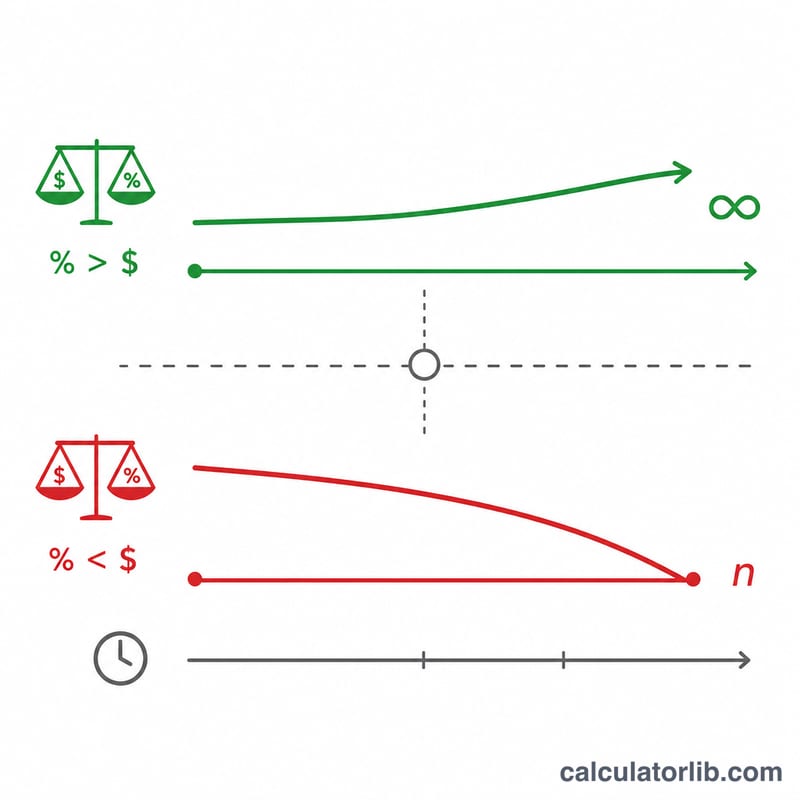
Informe o saldo inicial, o valor fixo que você pretende retirar a cada período, a taxa de juros anual que suas economias rendem e com que frequência você faz retiradas (mensal, trimestral, semestral ou anual). A calculadora converte a taxa anual em uma taxa periódica e aplica a fórmula de resgate. Se a sua retirada for menor que os juros que o saldo rende a cada período, o dinheiro nunca acaba e o resultado mostra "Indefinidamente".
A fórmula explicada
O número de períodos de retirada é $$n = \dfrac{\ln\!\left(\dfrac{W}{W - P\,r}\right)}{\ln(1 + r)}$$, em que \(W\) é a retirada por período, \(P\) é o capital inicial e \(r\) é a taxa de juros periódica. O denominador \(\ln(1+r)\) reflete o crescimento por capitalização, enquanto o numerador mede a rapidez com que as retiradas corroem o saldo em relação aos juros recebidos. Quando \(W \le P\cdot r\), o termo dentro do logaritmo é não positivo, ou seja, as retiradas nunca superam os juros — o dinheiro dura para sempre.
Exemplo prático
Suponha que você comece com $100.000, retire $1.000 por mês e receba 6% ao ano. A taxa mensal é \(r = 0{,}06 / 12 = 0{,}005\). Os juros do primeiro mês são \(100\,000 \times 0{,}005 = \$500\), valor menor que $1.000, então o saldo diminui. Assim, $$n = \frac{\ln\!\left(\dfrac{1000}{1000 - 500}\right)}{\ln(1{,}005)} = \frac{\ln(2)}{\ln(1{,}005)} \approx \frac{0{,}6931}{0{,}004988} \approx 138{,}98 \text{ meses},$$ ou cerca de 11,6 anos.
Perguntas frequentes
E se a minha retirada for menor que os juros? O saldo cresce ou se mantém estável para sempre, então a calculadora informa "Indefinidamente".
Isso considera a inflação? Não — a calculadora pressupõe retiradas fixas e uma taxa nominal fixa. Para aproximar o poder de compra real, use uma taxa de juros real (descontada a inflação).
Isso vale apenas para um país específico? Não. A matemática se aplica a qualquer moeda e a qualquer conta de poupança ou investimento que renda a uma taxa constante.