O que é a Calculadora de Poupança com Juros Compostos?
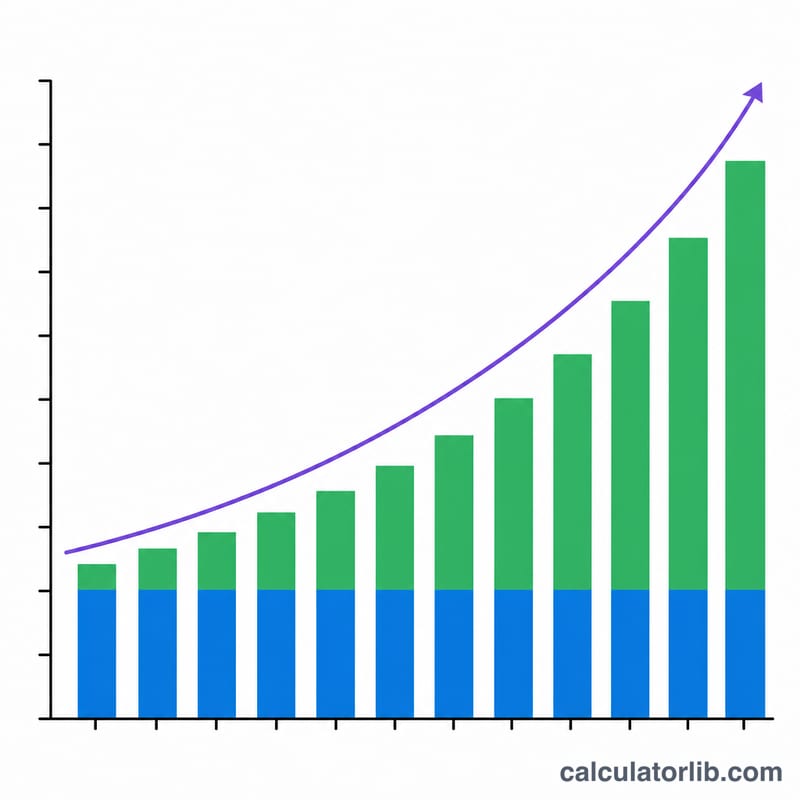
Esta ferramenta projeta quanto uma conta poupança ou um investimento vai crescer ao longo do tempo quando você combina um valor inicial, depósitos regulares e juros compostos. Capitalização significa que os juros que você ganha também rendem juros, então, quanto mais tempo seu dinheiro fica investido, mais rápido ele cresce. A calculadora é universal — funciona com qualquer moeda — e considera que os depósitos são feitos no final de cada período de capitalização (uma anuidade ordinária).
Como usar
Informe seu depósito inicial (o dinheiro com que você começa), o depósito regular que você adiciona a cada período, a taxa de juros anual em porcentagem, o número de anos e a frequência com que os juros são capitalizados e os depósitos são feitos. O resultado mostra seu valor futuro, o total de tudo o que você investiu e os juros ganhos além disso.
A fórmula explicada
O valor futuro combina duas partes. A primeira, \(P(1+r)^{n}\), faz crescer seu saldo inicial. A segunda, \(PMT\cdot\dfrac{(1+r)^{n}-1}{r}\), é o valor futuro de uma sequência de depósitos iguais. Aqui, \(r\) é a taxa periódica (taxa anual ÷ frequência) e \(n\) é o número total de períodos (frequência × anos). Se a taxa for zero, a fórmula se simplifica ao capital inicial mais todos os depósitos.
$$FV = P\,(1+r)^{n} + D\cdot\frac{(1+r)^{n}-1}{r}$$ $$\text{onde}\quad \left\{ \begin{aligned} P &= \text{Depósito Inicial} \\ D &= \text{Depósito Regular} \\ r &= \dfrac{\text{Taxa (\%)}}{100 \times \text{Frequência}} \\ n &= \text{Frequência} \times \text{Anos} \end{aligned} \right.$$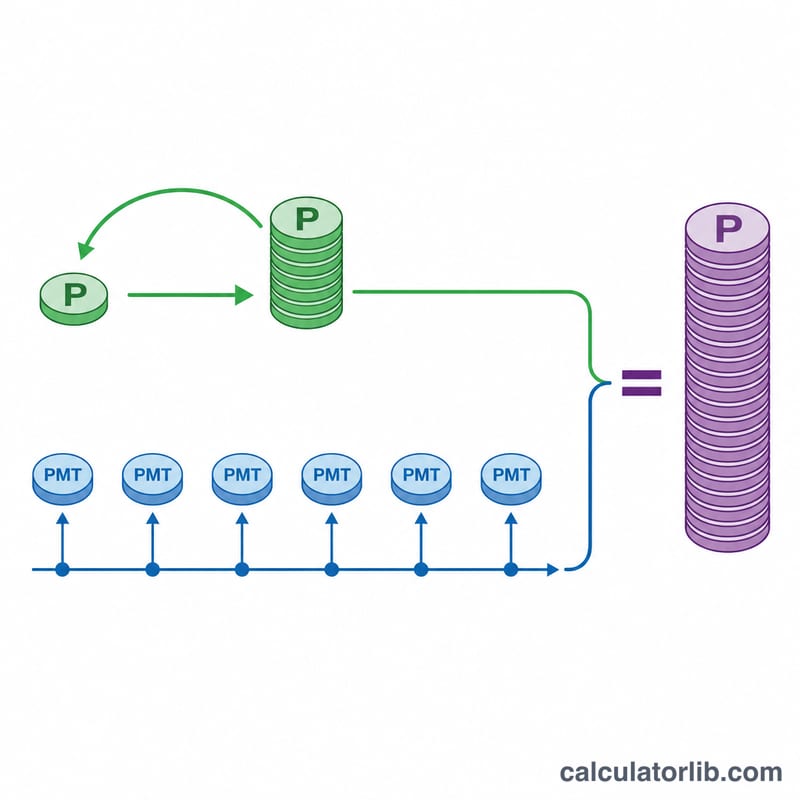
Exemplo prático
Comece com 1.000 a 5% de juros anuais, capitalizados mensalmente, adicionando 100 por mês durante 10 anos. A taxa periódica é \(0{,}05/12 \approx 0{,}0041667\) e há 120 períodos. Seu saldo cresce para aproximadamente 17.175 — cerca de 13.000 aportados e mais de 4.000 em juros.
Perguntas frequentes
A calculadora considera depósitos no início ou no fim do período? No fim de cada período (anuidade ordinária), a convenção mais comum.
Posso simular apenas um investimento único? Sim — defina o depósito regular como 0 e apenas o capital inicial será capitalizado.
Por que os juros crescem tanto nos últimos anos? Porque os juros compostos são exponenciais: os ganhos de cada período são somados à base que rende os juros do período seguinte.