O que é juros compostos?
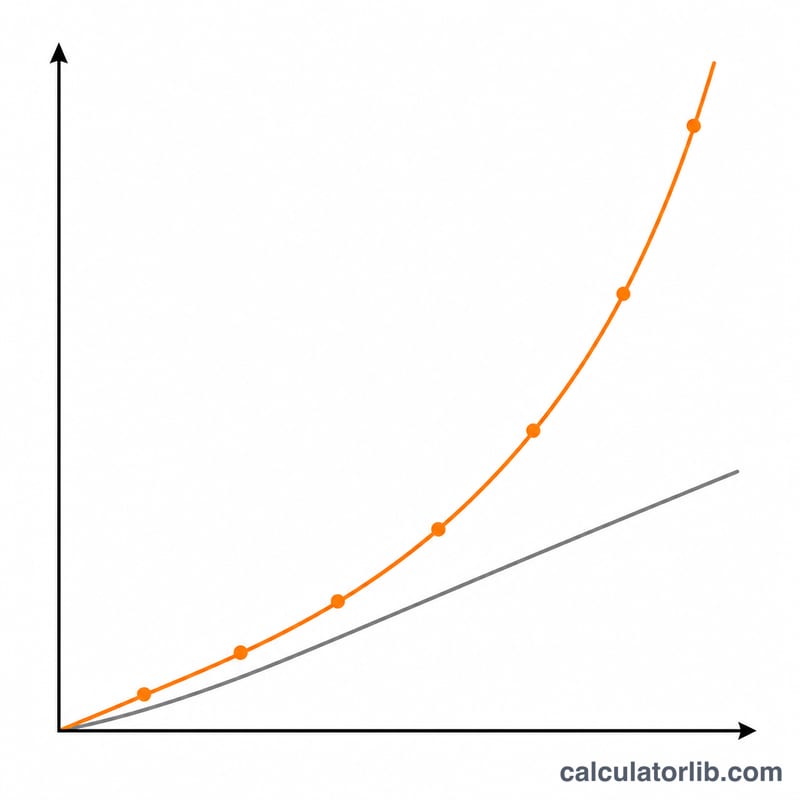
Juros compostos são os juros calculados tanto sobre o depósito original quanto sobre os juros que já foram acumulados. Como os juros de cada período são somados ao saldo, sua poupança cresce mais rápido do que com juros simples — o efeito de "juros sobre juros". Esta calculadora funciona para qualquer moeda e não está vinculada a um país específico.
Como usar esta calculadora
Informe seu depósito inicial (capital), a taxa de juros anual em porcentagem, o número de anos que você pretende poupar e a frequência com que os juros são capitalizados (mensal, diária, anual etc.). A ferramenta retorna seu saldo futuro e o total de juros que você terá ganhado.
A fórmula explicada
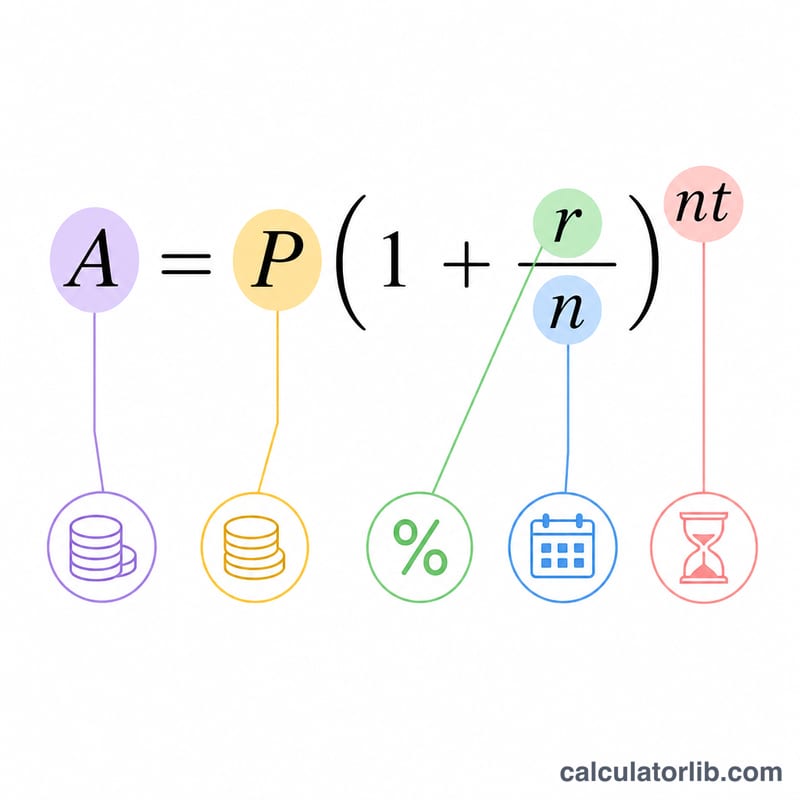
A fórmula padrão de juros compostos é $$A = P \times \left(1 + \frac{r}{n}\right)^{n\cdot t}$$ em que A é o montante final, P é o capital inicial, r é a taxa anual escrita como decimal (5% = 0,05), n é o número de períodos de capitalização por ano e t é o tempo em anos. Os juros ganhos são simplesmente \(I = A - P\). Uma frequência de capitalização maior (\(n\)) produz um saldo ligeiramente maior para a mesma taxa.
Exemplo prático
Suponha que você deposite $10.000 a 5% de juros anuais, capitalizados mensalmente, por 10 anos. Aqui \(n = 12\) e \(r = 0{,}05\). Então $$A = 10\,000 \times \left(1 + \frac{0{,}05}{12}\right)^{12\times 10} = 10\,000 \times (1{,}0041667)^{120} \approx \$16\,470{,}09$$ Os juros ganhos são de cerca de $6.470,09 além dos $10.000 originais.
Perguntas frequentes
Capitalizar com mais frequência sempre rende mais? Sim, mas com retornos decrescentes. A capitalização diária em comparação com a mensal faz apenas uma pequena diferença nas taxas típicas de poupança.
Qual taxa devo informar? Use a taxa de juros anual nominal (APR). A calculadora a converte em uma taxa por período de acordo com a frequência escolhida.
Isso inclui aportes regulares? Não — esta versão considera um único depósito inicial, sem pagamentos adicionais.