O que esta calculadora faz
Esta ferramenta mostra quanto um empréstimo vai crescer quando os juros são capitalizados e nenhum pagamento é feito. Ao contrário de um empréstimo amortizável, em que pagamentos regulares reduzem o saldo aos poucos, um empréstimo sem pagamentos deixa os juros se acumularem sobre os próprios juros. Isso se aplica a situações como financiamentos estudantis com carência, certos financiamentos-ponte ou o crescimento de poupança/investimentos visto de forma inversa. O resultado é o valor total devido no final do prazo, além da parcela de juros.
Como usar
Informe o valor original do empréstimo (principal), a taxa de juros anual em porcentagem, o número de anos do empréstimo e a frequência com que os juros são capitalizados (diária, mensal, trimestral, semestral ou anual). A calculadora retorna o saldo total devido e o total de juros compostos acumulados ao longo do prazo.
A fórmula explicada
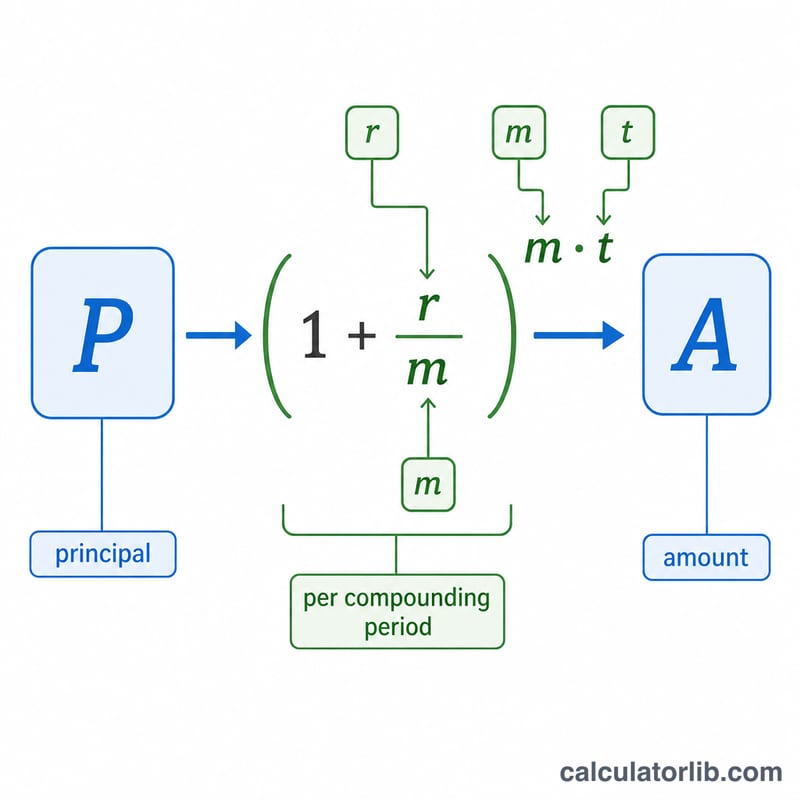
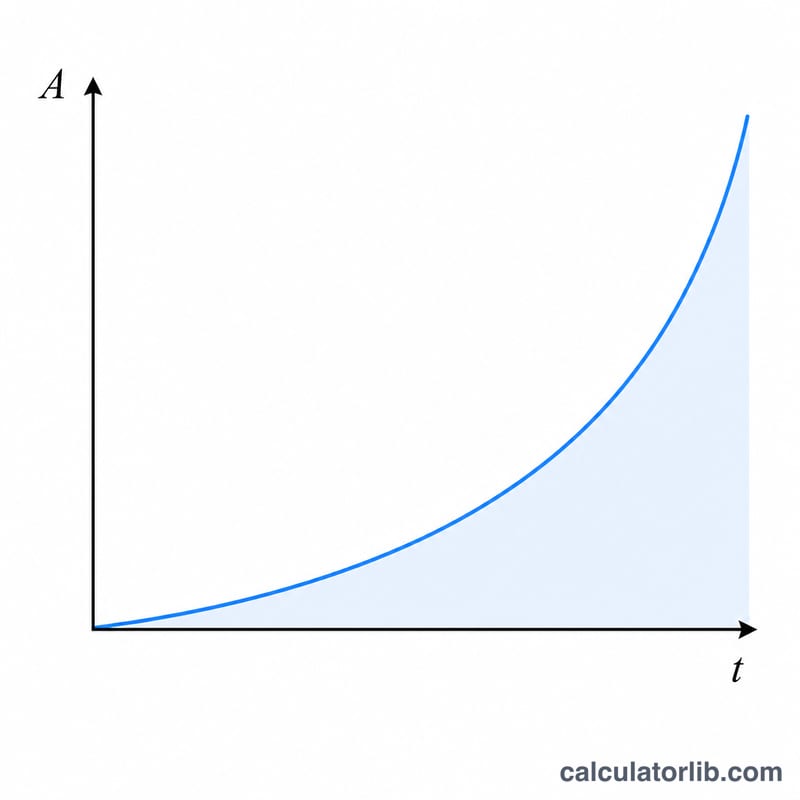
O saldo futuro é dado por $$A = P\left(1 + \frac{r}{m}\right)^{m\,t}$$ em que P é o principal, r é a taxa anual em forma decimal, m é o número de períodos de capitalização por ano e t é o tempo em anos. A cada período, os juros de \(r/m\) são aplicados ao saldo atual, de modo que o saldo cresce de forma geométrica. Uma capitalização mais frequente (um \(m\) maior) produz um saldo final ligeiramente maior para a mesma taxa nominal.
Exemplo prático
Suponha que você tome emprestado $10.000 a 5% de juros anuais, capitalizados mensalmente, por 10 anos, sem pagamentos. Aqui \(r = 0{,}05\), \(m = 12\), \(t = 10\). Então $$A = 10\,000 \times \left(1 + \frac{0{,}05}{12}\right)^{120} \approx 10\,000 \times 1{,}647009 \approx \mathbf{\$16\,470{,}09}$$ O total de juros acumulados é de cerca de $6.470,09.
Perguntas frequentes
Esta calculadora considera algum pagamento? Não. Ela pressupõe que nenhum pagamento é feito durante o prazo, então todos os juros são incorporados ao saldo.
Por que a frequência de capitalização importa? Quanto mais frequentemente os juros são adicionados, mais cedo eles começam a render juros, o que aumenta ligeiramente o saldo final para a mesma taxa informada.
Posso usá-la para poupança? Sim, a mesma fórmula fornece o valor futuro de um depósito único com juros compostos.