ماذا تفعل هذه الحاسبة؟
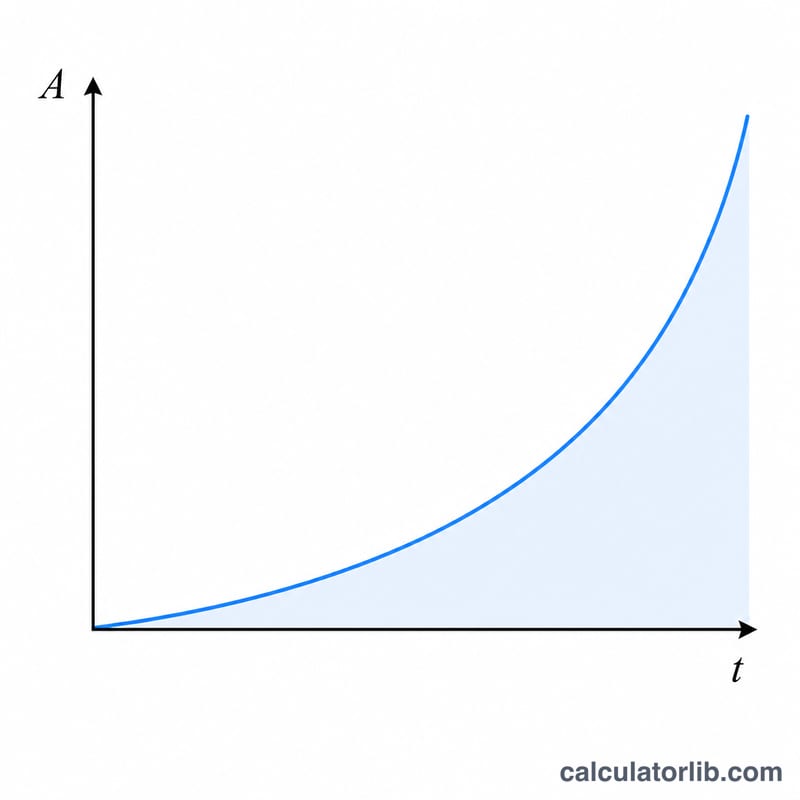
توضح هذه الأداة كيف ينمو القرض حين تتراكم الفائدة دون سداد أي دفعات. فعلى عكس القرض المُستهلَك الذي تخفّض فيه الدفعات المنتظمة الرصيد تدريجيًا، يسمح القرض بدون دفعات بتراكم الفائدة فوق الفائدة. وينطبق ذلك على حالات مثل قروض الطلاب المؤجّلة، وبعض أنواع التمويل المؤقت (الجسري)، أو حتى نمو المدخرات والاستثمارات إذا نظرت إليه بشكل عكسي. والنتيجة هي إجمالي المبلغ المستحق في نهاية المدة إضافةً إلى الجزء الخاص بالفائدة.
كيفية الاستخدام
أدخل مبلغ القرض الأصلي (رأس المال)، ومعدل الفائدة السنوي كنسبة مئوية، وعدد سنوات سريان القرض، وعدد مرات احتساب الفائدة المركبة (يوميًا، شهريًا، ربع سنوي، نصف سنوي، أو سنويًا). تعرض لك الحاسبة إجمالي الرصيد المستحق وإجمالي الفائدة المركبة المتراكمة خلال المدة.
شرح المعادلة
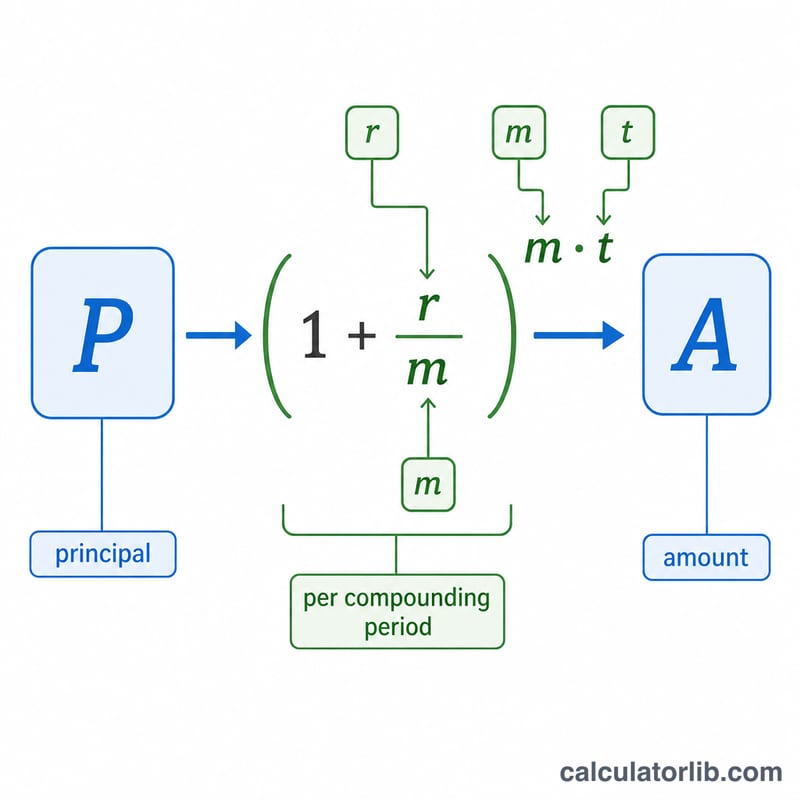
يُحسب الرصيد المستقبلي وفق المعادلة $$A = P\left(1 + \frac{r}{m}\right)^{m\,t}$$ حيث يمثّل P رأس المال، وr المعدل السنوي كقيمة عشرية، وm عدد فترات احتساب الفائدة في السنة، وt المدة بالسنوات. ففي كل فترة تُطبَّق فائدة قدرها \(r/m\) على الرصيد الحالي، فينمو الرصيد نموًا هندسيًا. وكلما زاد تكرار الاحتساب (أي زادت قيمة \(m\))، ارتفع الرصيد النهائي ارتفاعًا طفيفًا عند نفس المعدل الاسمي.
مثال تطبيقي
لنفترض أنك اقترضت 10,000 دولار بمعدل فائدة سنوي 5% يُحتسب شهريًا، لمدة 10 سنوات دون سداد أي دفعات. هنا \(r = 0.05\)، و \(m = 12\)، و \(t = 10\). ومن ثَمّ يكون $$A = 10{,}000 \times \left(1 + \frac{0.05}{12}\right)^{120} \approx 10{,}000 \times 1.647009 \approx \mathbf{16{,}470.09 \text{ دولار}}$$ أما إجمالي الفائدة المتراكمة فيبلغ نحو 6,470.09 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض الحاسبة سداد أي دفعات؟ لا. تفترض الحاسبة عدم سداد أي دفعات خلال المدة، ومن ثَمّ تتراكم كل الفائدة على الرصيد.
لماذا يهمّ تكرار احتساب الفائدة؟ كلما أُضيفت الفائدة بوتيرة أسرع، بدأت تُولّد فائدة على نفسها في وقت أقرب، ما يرفع الرصيد النهائي ارتفاعًا طفيفًا عند نفس المعدل المعلن.
هل يمكنني استخدامها للمدخرات؟ نعم، فالمعادلة نفسها تعطيك القيمة المستقبلية لإيداع واحد مع الفائدة المركبة.