O que é uma calculadora de juros compostos reversa?
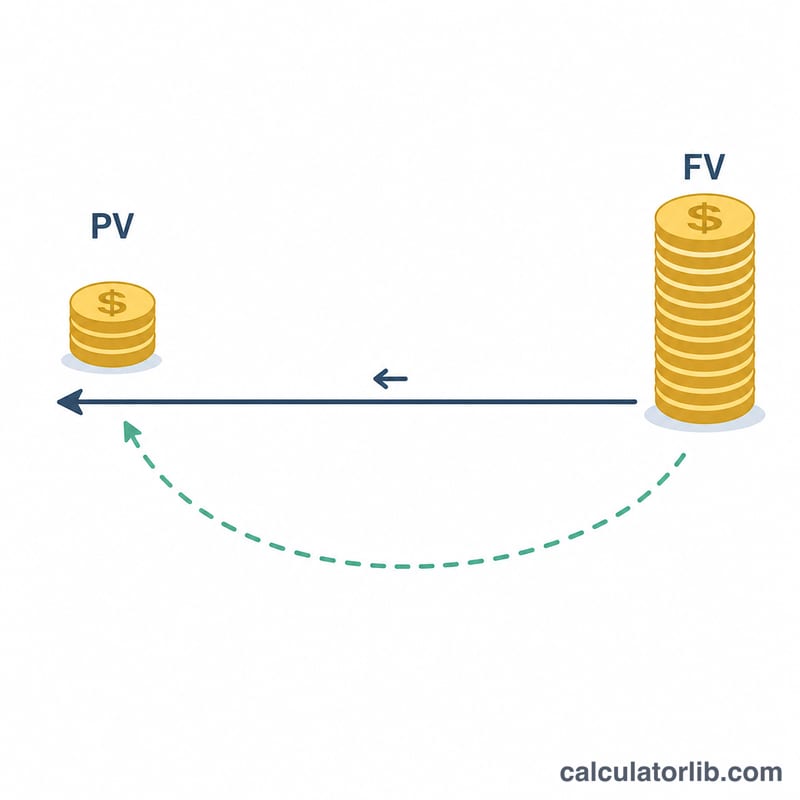
Uma calculadora de juros compostos reversa funciona de trás para frente, a partir de um valor-alvo. Em vez de perguntar "quanto o meu dinheiro vai render?", ela pergunta "quanto preciso investir hoje para chegar a um valor futuro específico?". Esse valor inicial é chamado de valor presente (PV), e encontrá-lo é conhecido como desconto.
Esta ferramenta é útil em qualquer lugar do mundo e não está vinculada às regras tributárias de nenhum país específico. Ela se aplica a metas de poupança, investimentos de pagamento único, fundos de amortização, planejamento educacional e qualquer situação em que você conhece sua meta e quer saber o depósito necessário hoje.
Como usar
Informe os quatro dados a seguir:
- Valor futuro – o montante que você quer ter no final.
- Taxa de juros anual – o retorno anual esperado, em porcentagem.
- Anos – por quanto tempo o dinheiro vai render.
- Frequência de capitalização – com que frequência os juros são incorporados (anual, trimestral, mensal ou diária).
A calculadora retorna o valor presente necessário, o total de juros ganhos no período e a taxa efetiva anual (EAR).
A fórmula explicada
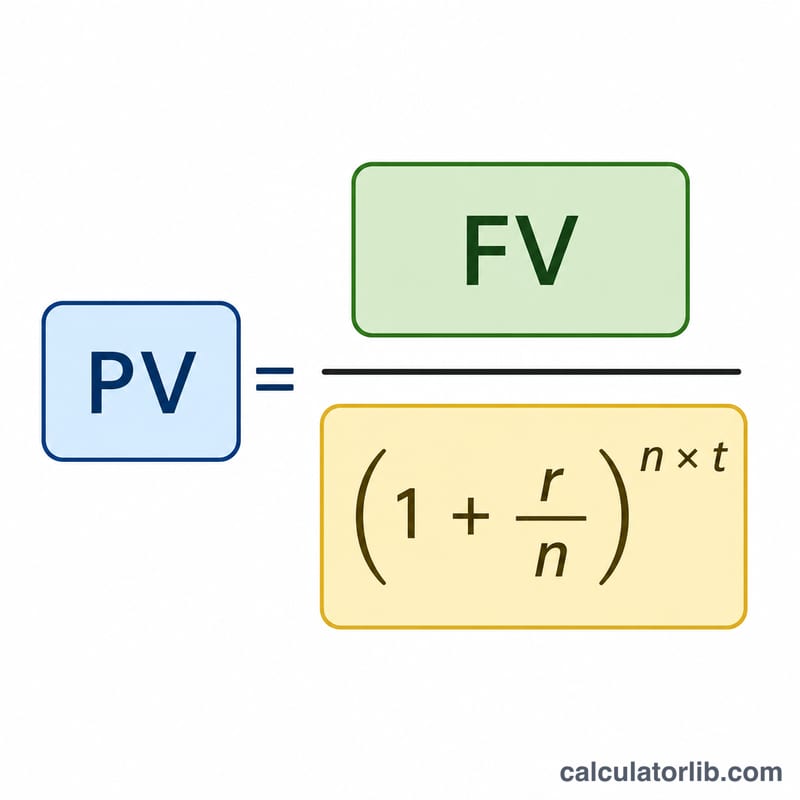
O valor presente é obtido invertendo a fórmula padrão de juros compostos:
$$PV = \dfrac{FV}{\left(1 + \dfrac{r}{n}\right)^{n \cdot t}}$$Onde FV é o valor futuro, r é a taxa anual (em decimal), n é o número de períodos de capitalização por ano e t é o número de anos. O total de juros é simplesmente \(FV - PV\). A taxa efetiva anual é $$EAR = \left(1 + \dfrac{r}{n}\right)^{n} - 1$$ que mostra o retorno anual real quando a capitalização é considerada.
Exemplo prático
Suponha que você queira $20.000 em 5 anos, com rendimento de 6% ao ano capitalizado mensalmente. Aqui \(r = 0{,}06\), \(n = 12\), \(t = 5\), portanto \(n \times t = 60\) períodos e \(r/n = 0{,}005\).
$$PV = \dfrac{20\,000}{(1{,}005)^{60}} = \dfrac{20\,000}{1{,}34885} \approx \$14\,827$$Você precisaria investir cerca de $14.827 hoje, ganhando aproximadamente $5.173 em juros. A EAR é \((1{,}005)^{12} - 1 \approx 6{,}17\%\).
Termos e variáveis principais
| Termo | Símbolo / unidade | Definição |
|---|---|---|
| Valor presente | PV — moeda | O valor único necessário hoje que, capitalizado à taxa indicada, chega ao valor-alvo. Este é o principal resultado da calculadora. |
| Valor futuro | FV — moeda | O valor-alvo no fim do prazo; o dado conhecido que você desconta de volta para hoje. |
| Desconto | — | Inverter o crescimento composto: dividir o valor futuro pelo fator de crescimento, em vez de multiplicar, para descobrir quanto ele vale agora. |
| Taxa de desconto / juros | r — decimal ao ano | A taxa anual nominal usada no desconto. Informada como porcentagem (por exemplo, 6) e usada como \(r = 6/100 = 0{,}06\). |
| Frequência de capitalização | n — períodos por ano | Quantas vezes os juros são creditados por ano: anual 1, semestral 2, trimestral 4, mensal 12, diária 365. |
| Prazo | t — anos | O intervalo de tempo entre hoje e a data do valor futuro. Anos fracionários são permitidos (18 meses = 1,5). |
| Taxa periódica | r/n — decimal por período | A taxa aplicada em cada período de capitalização. A 6% com capitalização mensal: \(0{,}06/12 = 0{,}005\), ou seja, 0,5% ao mês. |
| Número de períodos | n · t — quantidade | A quantidade total de períodos de capitalização. Com capitalização mensal por 5 anos: \(12 \times 5 = 60\). |
| Taxa anual nominal (APR) | r — % ao ano | A taxa anual informada antes de considerar o efeito da capitalização dentro do ano. Duas taxas só são comparáveis se n for o mesmo. |
| Taxa efetiva anual (EAR) | % ao ano | \(EAR = \left(1 + \frac{r}{n}\right)^{n} - 1\) — o crescimento anual real quando a capitalização é incluída. Em produtos de depósito, é divulgada como APY nos Estados Unidos e AER no Reino Unido. |
| Fator de desconto | adimensional, 0 a 1 | \(\left(1 + \frac{r}{n}\right)^{-n t}\) — o valor hoje de uma unidade recebida no fim do prazo. Multiplique FV por ele para obter PV. |
| Total de juros | FV − PV — moeda | O crescimento composto obtido em todo o prazo, ou seja, a parte da meta que você não precisa depositar por conta própria. |
Uma taxa real é uma taxa nominal ajustada pela inflação (aproximadamente a taxa nominal menos a taxa de inflação). Se você informar uma taxa real, o valor presente resultante será expresso em poder de compra de hoje, e não em unidades monetárias futuras.
Perguntas frequentes
O que são juros compostos reversos?
Os juros compostos reversos funcionam de trás para frente, a partir de uma meta futura, para encontrar o valor presente de que você precisa hoje. Em vez de fazer um depósito crescer para frente, eles descontam o valor futuro usando a taxa de juros, o prazo e a frequência de capitalização, revelando o valor único necessário agora.
Qual fórmula a calculadora de juros compostos reversa usa?
Ela usa a fórmula do valor presente PV = FV / (1 + r/n)^(n*t), em que FV é o valor futuro, r é a taxa anual em decimal, n é o número de períodos de capitalização por ano e t é o número de anos. Isso desconta sua meta de volta para hoje.
Por que a frequência de capitalização importa?
Uma capitalização mais frequente significa que os juros rendem juros mais cedo, então você precisa de um depósito um pouco menor para atingir a mesma meta. A capitalização diária exige menos dinheiro inicial do que a anual para um mesmo valor futuro, porque mais períodos de crescimento fazem mais trabalho por você.
Posso usar esta calculadora para descobrir o depósito necessário para poupar?
Sim. Informe sua meta de poupança como valor futuro, a taxa de juros anual esperada, o número de anos e a frequência de capitalização dos juros. A calculadora retorna o valor único que você deve depositar hoje para atingir essa meta, além do total de juros ganhos e da taxa efetiva anual.
O que é a taxa efetiva anual mostrada nos resultados?
A taxa efetiva anual (EAR) converte uma taxa nominal com capitalização dentro do ano no retorno anual real. Ela é calculada como (1 + r/n)^n - 1. A EAR permite comparar contas com frequências de capitalização diferentes em uma base anual igual.
Isso considera inflação ou aportes regulares?
Não. O resultado é um valor presente nominal para um único aporte. Ele não ajusta pela inflação, então faça um cálculo de inflação separado para encontrar o poder de compra. Depósitos recorrentes exigem a fórmula do valor presente de uma anuidade, e não este método de valor único.