Что такое калькулятор сложного процента в обратную сторону?
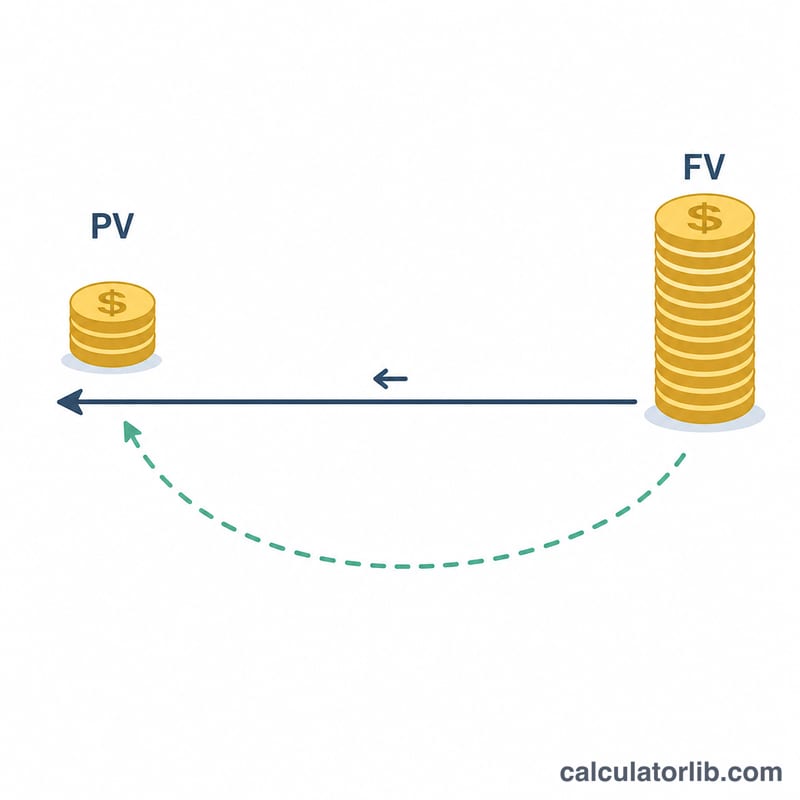
Этот калькулятор работает от обратного — он отталкивается от нужной вам суммы. Вместо вопроса «до какой суммы вырастут мои деньги?» он отвечает на другой: «сколько нужно вложить сегодня, чтобы получить конкретную сумму в будущем?» Эта стартовая сумма называется текущей (приведённой) стоимостью (PV), а сам расчёт — дисконтированием.
Инструмент универсален и не привязан к налоговым правилам какой-либо конкретной страны. Он подходит для накопительных целей, разовых инвестиций, формирования резервных фондов, планирования расходов на образование и любых ситуаций, когда вы знаете желаемую сумму и хотите понять, какой вклад нужен прямо сейчас.
Как пользоваться калькулятором
Введите четыре параметра:
- Будущая сумма — сколько вы хотите иметь в итоге.
- Годовая процентная ставка — ожидаемая доходность за год, в процентах.
- Срок — сколько лет деньги будут работать.
- Периодичность капитализации — как часто начисляются проценты (раз в год, ежеквартально, ежемесячно или ежедневно).
В ответ калькулятор покажет нужную текущую сумму, общий доход за весь период и эффективную годовую ставку (EAR).
Разбираем формулу
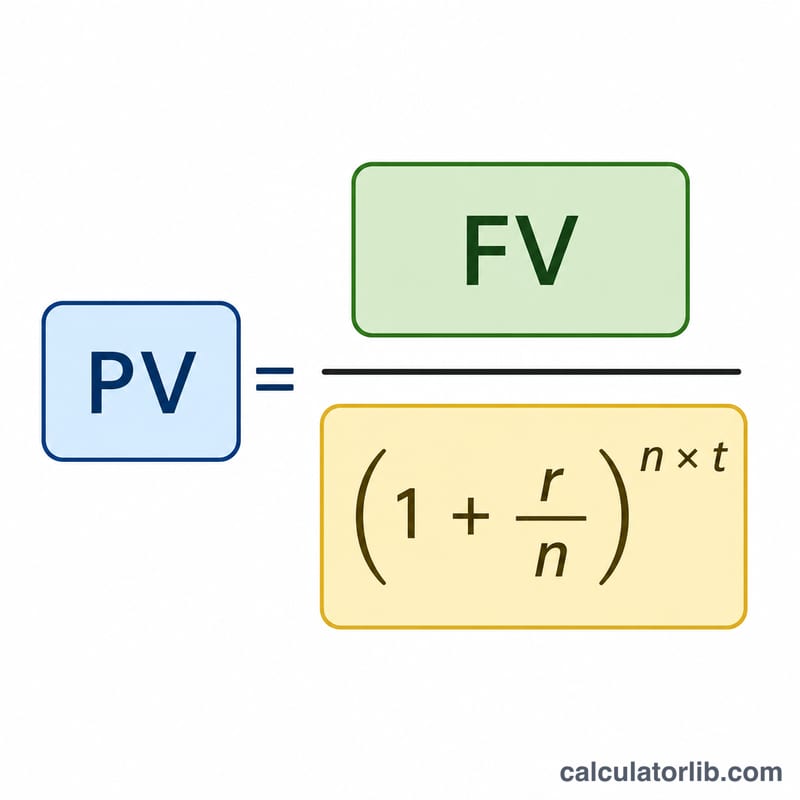
Текущая стоимость находится разворотом классической формулы сложного процента:
$$PV = \dfrac{FV}{\left(1 + \dfrac{r}{n}\right)^{n \cdot t}}$$Здесь FV — будущая сумма, r — годовая ставка (в виде десятичной дроби), n — число периодов начисления процентов в году, t — количество лет. Общий доход считается просто как \(FV - PV\). Эффективная годовая ставка рассчитывается так: $$EAR = \left(1 + \dfrac{r}{n}\right)^{n} - 1$$ — она показывает реальную доходность за год с учётом капитализации.
Пример расчёта
Допустим, вы хотите получить $20 000 через 5 лет при доходности 6% с ежемесячной капитализацией. Тогда \(r = 0{,}06\), \(n = 12\), \(t = 5\), то есть \(n \times t = 60\) периодов, а \(r/n = 0{,}005\).
$$PV = \frac{20\,000}{(1{,}005)^{60}} = \frac{20\,000}{1{,}34885} \approx \$14\,827$$Сегодня нужно вложить около $14 827, и за весь срок вы заработаете примерно $5 173 процентов. Эффективная ставка составит \((1{,}005)^{12} - 1 \approx 6{,}17\%\).
Частые вопросы
Почему важна частота капитализации? Чем чаще начисляются проценты, тем быстрее проценты сами начинают приносить проценты. Поэтому для одной и той же цели потребуется чуть меньший начальный вклад.
Учитывает ли калькулятор инфляцию? Нет. Результат — это номинальная текущая стоимость. Чтобы оценить реальную покупательную способность, сделайте отдельную поправку на инфляцию.
А если я буду делать регулярные взносы? Этот калькулятор рассчитан на одну разовую сумму. Для периодических пополнений нужна формула приведённой стоимости аннуитета.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-15 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-13 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-12 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-15 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-15 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Основные термины и переменные
| Термин | Символ / единица | Определение |
|---|---|---|
| Текущая стоимость | PV — денежная сумма | Единовременная денежная сумма, необходимая сегодня, которая при наращении по указанной ставке увеличится до целевого размера. Это основной результат калькулятора. |
| Будущая стоимость | FV — денежная сумма | Целевой размер в конце периода; известный исходный показатель, который дисконтируется на сегодня. |
| Дисконтирование | — | Обратное наращению: деление будущей стоимости на коэффициент роста вместо умножения для определения текущей стоимости. |
| Ставка дисконтирования / Процентная ставка | r — десятичная дробь в год | Номинальная годовая ставка, используемая для дисконтирования. Вводится в процентах (например, 6) и используется как \(r = 6/100 = 0.06\). |
| Частота начисления процентов | n — периодов в год | Количество раз, когда процент начисляется в год: ежегодно 1, раз в полугодие 2, ежеквартально 4, ежемесячно 12, ежедневно 365. |
| Срок | t — лет | Промежуток времени между сегодняшним днём и датой будущей стоимости. Допускаются дробные годы (18 месяцев = 1,5). |
| Периодическая ставка | r/n — десятичная дробь за период | Ставка, применяемая в каждом периоде начисления. При 6% ежемесячно: \(0.06/12 = 0.005\), то есть 0,5% в месяц. |
| Количество периодов | n · t — количество | Общее количество периодов начисления. При ежемесячном начислении на протяжении 5 лет: \(12 \times 5 = 60\). |
| Номинальная годовая ставка (APR) | r — % в год | Указанная годовая ставка до учёта влияния внутригодового начисления. Две ставки сравнимы только если n совпадает. |
| Эффективная годовая ставка (EAR) | % в год | \(EAR = \left(1 + \frac{r}{n}\right)^{n} - 1\) — истинный годовой рост с учётом начисления. На депозитных продуктах раскрывается как APY в Соединённых Штатах и AER в Соединённом Королевстве. |
| Коэффициент дисконтирования | безразмерный, от 0 до 1 | \(\left(1 + \frac{r}{n}\right)^{-n t}\) — стоимость сегодня одной единицы, полученной в конце периода. Умножьте FV на него, чтобы получить PV. |
| Начисленные проценты | FV − PV — денежная сумма | Наращённый рост за весь период, то есть часть целевого размера, которую вам не нужно откладывать самостоятельно. |
Реальная ставка — это номинальная ставка, скорректированная на инфляцию (примерно номинальная ставка минус уровень инфляции). Если вы вводите реальную ставку, полученная текущая стоимость выражается в сегодняшней покупательной способности, а не в единицах будущей валюты.