Was ist ein Rechner für umgekehrten Zinseszins?
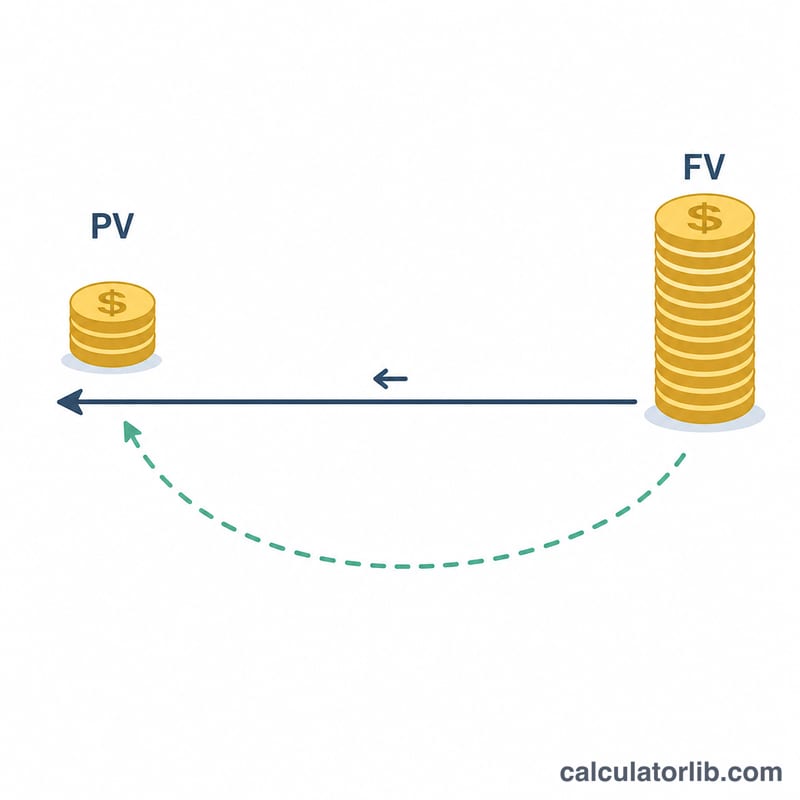
Ein Rechner für umgekehrten Zinseszins rechnet von einem Zielbetrag rückwärts. Statt zu fragen „Auf wie viel wächst mein Geld an?“, fragt er: „Wie viel muss ich heute anlegen, um einen bestimmten zukünftigen Wert zu erreichen?“ Dieser Anfangsbetrag wird als Barwert (PV) bezeichnet; ihn zu ermitteln nennt man Abzinsung.
Dieses Tool ist weltweit einsetzbar und nicht an die Steuervorschriften eines einzelnen Landes gebunden. Es eignet sich für Sparziele, Einmalanlagen, Tilgungsfonds, Ausbildungsplanung und jede Situation, in der Sie Ihr Ziel kennen und wissen möchten, welcher Betrag heute erforderlich ist.
So verwenden Sie den Rechner
Geben Sie die folgenden vier Werte ein:
- Endwert – der Betrag, den Sie am Ende haben möchten.
- Jährlicher Zinssatz – die erwartete jährliche Rendite in Prozent.
- Jahre – wie lange das Geld wächst.
- Verzinsungshäufigkeit – wie oft Zinsen gutgeschrieben werden (jährlich, vierteljährlich, monatlich oder täglich).
Der Rechner liefert den erforderlichen Barwert, die insgesamt erzielten Zinsen im Zeitraum und den effektiven Jahreszins (EAR).
Die Formel erklärt
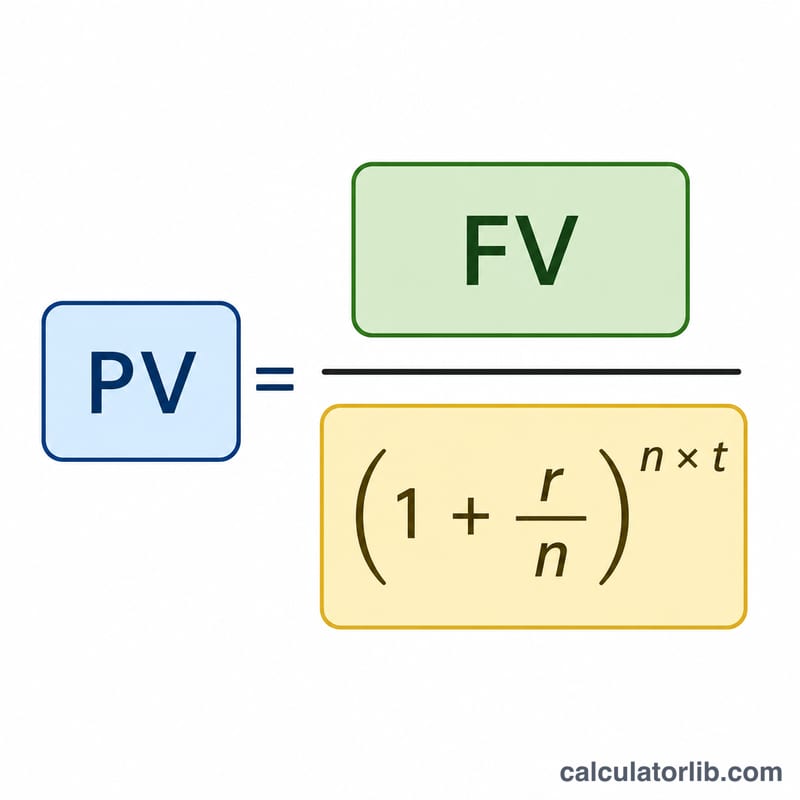
Der Barwert ergibt sich, indem die übliche Zinseszinsformel umgekehrt wird:
$$PV = \dfrac{FV}{\left(1 + \dfrac{r}{n}\right)^{n \cdot t}}$$Dabei ist FV der Endwert, r der Jahreszins (als Dezimalzahl), n die Anzahl der Verzinsungsperioden pro Jahr und t die Anzahl der Jahre. Die gesamten Zinsen betragen einfach \(FV - PV\). Der effektive Jahreszins lautet $$EAR = \left(1 + \dfrac{r}{n}\right)^{n} - 1$$ und zeigt die tatsächliche jährliche Rendite unter Berücksichtigung der Zinseszinsen.
Rechenbeispiel
Angenommen, Sie möchten in 5 Jahren $20.000 haben, bei 6% Zinsen mit monatlicher Verzinsung. Hier gilt \(r = 0{,}06\), \(n = 12\), \(t = 5\), also \(n \times t = 60\) Perioden und \(r/n = 0{,}005\).
$$PV = \dfrac{20\,000}{(1{,}005)^{60}} = \dfrac{20\,000}{1{,}34885} \approx \$14\,827$$Sie müssten heute etwa $14.827 anlegen und würden rund $5.173 an Zinsen erhalten. Der EAR beträgt \((1{,}005)^{12} - 1 \approx 6{,}17\%\).
Wichtige Begriffe und Variablen
| Begriff | Symbol / Einheit | Definition |
|---|---|---|
| Barwert | PV — Währung | Der einmalige Betrag, der heute erforderlich ist und bei Verzinsung zum angegebenen Satz auf den Zielbetrag anwächst. Dies ist das Hauptergebnis des Rechners. |
| Endwert | FV — Währung | Der Zielbetrag am Ende der Laufzeit; der bekannte Eingabewert, den Sie auf heute abzinsen. |
| Abzinsung | — | Die Umkehrung des Zinseszinswachstums: Der Endwert wird durch den Aufzinsungsfaktor geteilt, statt ihn zu multiplizieren, um den heutigen Wert zu ermitteln. |
| Diskont- / Zinssatz | r — Dezimalzahl pro Jahr | Der nominale Jahreszins für die Abzinsung. Er wird als Prozentwert eingegeben (z. B. 6) und als \(r = 6/100 = 0{,}06\) verwendet. |
| Verzinsungshäufigkeit | n — Perioden pro Jahr | Wie oft pro Jahr Zinsen gutgeschrieben werden: jährlich 1, halbjährlich 2, vierteljährlich 4, monatlich 12, täglich 365. |
| Laufzeit | t — Jahre | Der Zeitraum zwischen heute und dem Datum des Endwerts. Bruchteile von Jahren sind zulässig (18 Monate = 1,5). |
| Periodenzins | r/n — Dezimalzahl pro Periode | Der Zinssatz, der in jeder Verzinsungsperiode angewendet wird. Bei 6% und monatlicher Verzinsung: \(0{,}06/12 = 0{,}005\), d. h. 0,5% pro Monat. |
| Anzahl der Perioden | n · t — Anzahl | Die Gesamtzahl der Verzinsungsperioden. Bei monatlicher Verzinsung über 5 Jahre: \(12 \times 5 = 60\). |
| Nominaler Jahreszins | r — % pro Jahr | Der angegebene Jahreszins, bevor der Effekt der unterjährigen Verzinsung berücksichtigt wird. Zwei Angebote sind nur vergleichbar, wenn n übereinstimmt. |
| Effektiver Jahreszins (EAR) | % pro Jahr | \(EAR = \left(1 + \frac{r}{n}\right)^{n} - 1\) — das tatsächliche jährliche Wachstum unter Berücksichtigung der Zinseszinsen. Bei Einlageprodukten wird er in den USA als APY und im Vereinigten Königreich als AER ausgewiesen. |
| Abzinsungsfaktor | dimensionslos, 0 bis 1 | \(\left(1 + \frac{r}{n}\right)^{-n t}\) — der heutige Wert einer Einheit, die am Ende der Laufzeit eingeht. Multiplizieren Sie FV damit, um PV zu erhalten. |
| Gesamtzinsen | FV − PV — Währung | Das über die gesamte Laufzeit erzielte Zinseszinswachstum, also der Teil des Ziels, den Sie nicht selbst einzahlen müssen. |
Ein realer Zinssatz ist ein um die Inflation bereinigter Nominalzins (näherungsweise Nominalzins minus Inflationsrate). Wenn Sie einen Realzins eingeben, wird der resultierende Barwert in heutiger Kaufkraft ausgedrückt und nicht in künftigen Währungseinheiten.
Häufig gestellte Fragen
Was ist umgekehrter Zinseszins?
Beim umgekehrten Zinseszins wird von einem zukünftigen Ziel rückwärts gerechnet, um den Barwert zu bestimmen, den Sie heute benötigen. Statt eine Einzahlung vorwärts wachsen zu lassen, wird der zukünftige Betrag mithilfe von Zinssatz, Laufzeit und Verzinsungshäufigkeit abgezinst, um den erforderlichen Einmalbetrag zu ermitteln.
Welche Formel verwendet der Rechner für umgekehrten Zinseszins?
Er verwendet die Barwertformel PV = FV / (1 + r/n)^(n*t). Dabei ist FV der Endwert, r der Jahreszins als Dezimalzahl, n die Anzahl der Verzinsungsperioden pro Jahr und t die Anzahl der Jahre. So wird Ihr Ziel auf heute abgezinst.
Warum spielt die Verzinsungshäufigkeit eine Rolle?
Bei häufigerer Verzinsung werden Zinsen früher selbst verzinst, sodass Sie eine etwas kleinere Einzahlung benötigen, um dasselbe Ziel zu erreichen. Bei täglicher Verzinsung ist für denselben Endwert weniger Startkapital nötig als bei jährlicher Verzinsung, weil mehr Wachstumsperioden einen größeren Teil der Arbeit übernehmen.
Kann ich mit diesem Rechner die erforderliche Spareinlage ermitteln?
Ja. Geben Sie Ihr Sparziel als Endwert, den erwarteten jährlichen Zinssatz, die Anzahl der Jahre und die Verzinsungshäufigkeit ein. Der Rechner ermittelt den Einmalbetrag, den Sie heute einzahlen müssen, um dieses Ziel zu erreichen, sowie die erzielten Gesamtzinsen und den effektiven Jahreszins.
Was ist der in den Ergebnissen angezeigte effektive Jahreszins?
Der effektive Jahreszins (EAR) rechnet einen Nominalzins mit unterjähriger Verzinsung in die tatsächliche jährliche Rendite um. Er wird als (1 + r/n)^n - 1 berechnet. Mit dem EAR können Sie Konten mit unterschiedlicher Verzinsungshäufigkeit auf einheitlicher Jahresbasis vergleichen.
Berücksichtigt der Rechner Inflation oder regelmäßige Einzahlungen?
Nein. Das Ergebnis ist ein nominaler Barwert für einen einzelnen Einmalbetrag. Die Inflation wird nicht berücksichtigt; führen Sie für die Kaufkraft eine separate Inflationsberechnung durch. Für regelmäßige Einzahlungen benötigen Sie statt dieser Einmalbetragsmethode eine Barwertformel für Annuitäten.