Was ist der APY?
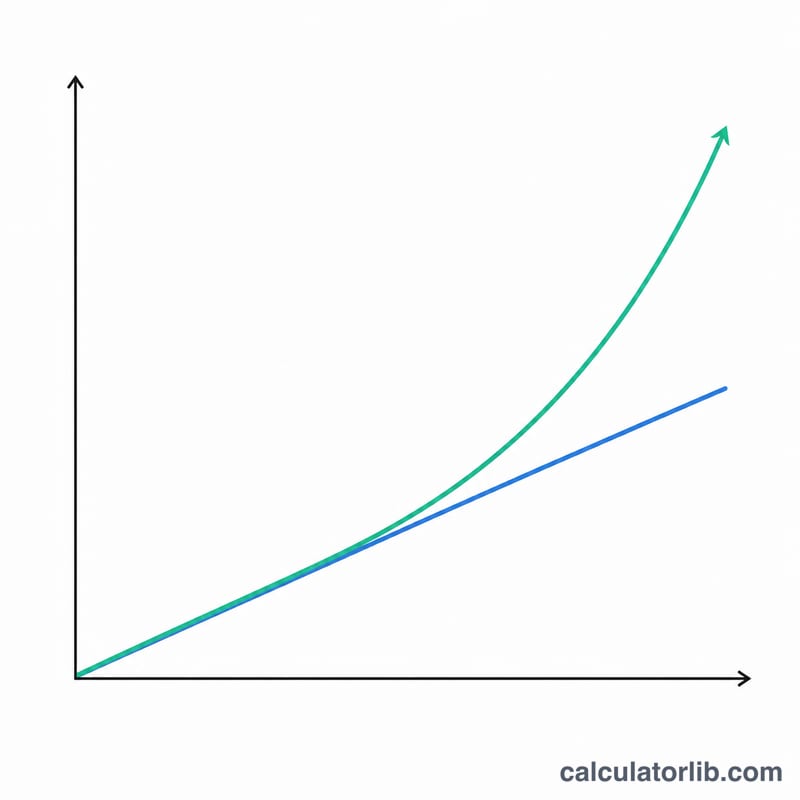
Der APY (Annual Percentage Yield, effektive Jahresrendite) ist ein standardisiertes Maß für die jährliche Rendite einer Geldanlage, das den Zinseszinseffekt berücksichtigt. Anders als bei einfachen Zinsberechnungen berücksichtigt der APY, wie oft die Zinsen im Jahr kapitalisiert werden, und vermittelt Ihnen so ein genaueres Bild Ihrer tatsächlichen Erträge.
Wann sollten Sie einen APY-Rechner verwenden?
Ein APY-Rechner hilft Ihnen, das tatsächliche Ertragspotenzial Ihrer Geldanlagen in folgenden Situationen zu verstehen:
- Vergleich verschiedener Sparkonten oder Termineinlagen (Certificates of Deposit, CDs) mit unterschiedlichen Zinsperioden
- Planung langfristiger Geldanlagen und Verständnis dafür, wie Ihr Geld durch den Zinseszins im Laufe der Zeit wächst
- Bewertung der realen Erträge festverzinslicher Anlagen, wenn die Zinsen mehrmals pro Jahr kapitalisiert werden
So berechnen Sie den APY
Die Formel zur Berechnung des APY lautet:
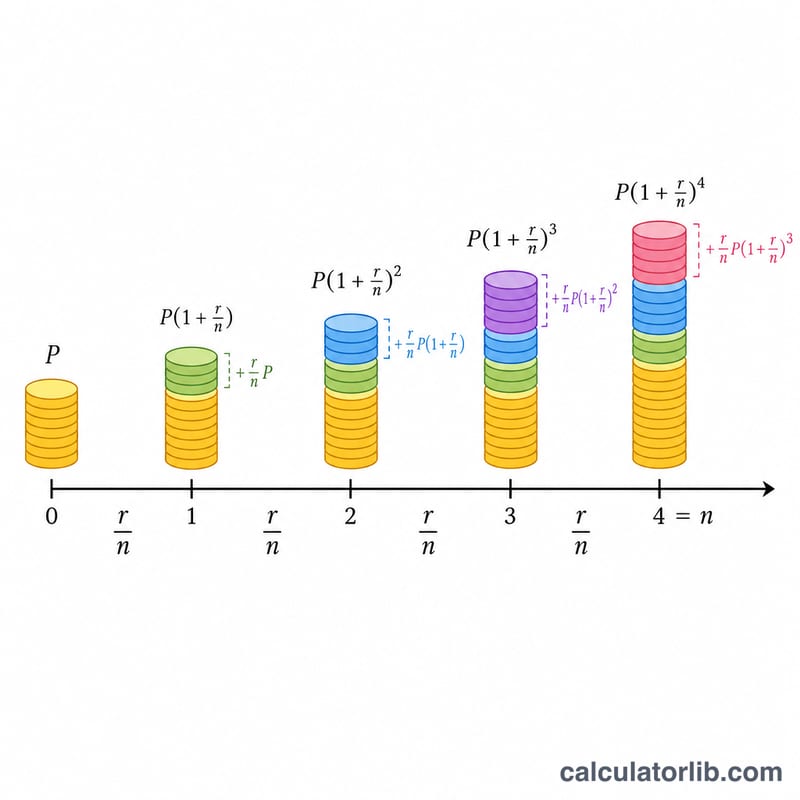
$$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$Dabei gilt:
- \(r\) = jährlicher Zinssatz (Dezimalzahl)
- \(n\) = Anzahl der Zinsperioden pro Jahr
So berechnen Sie den Endbetrag nach einer bestimmten Laufzeit:
$$\text{Endbetrag} = P \times \left(1 + \frac{r}{n}\right)^{n \times t}$$Dabei gilt:
- \(P\) = Kapital (Anfangsanlage)
- \(r\) = jährlicher Zinssatz (Dezimalzahl)
- \(n\) = Anzahl der Zinsperioden pro Jahr
- \(t\) = Laufzeit in Jahren
Die insgesamt erzielten Zinsen betragen:
$$\text{Gesamtzinsen} = \text{Endbetrag} - \text{Kapital}$$Gängige Zinsperioden
| Häufigkeit der Zinskapitalisierung | Anzahl pro Jahr (n) |
|---|---|
| Täglich | 365 |
| Wöchentlich | 52 |
| Monatlich | 12 |
| Vierteljährlich | 4 |
| Halbjährlich | 2 |
| Jährlich | 1 |
Beispiele
Beispiel 1: APY für ein Sparkonto berechnen
Wie hoch ist der APY für ein Sparkonto mit einem jährlichen Zinssatz von 2 %, bei monatlicher Zinskapitalisierung?
$$\text{APY} = \left(1 + \frac{0{,}02}{12}\right)^{12} - 1 = 2{,}02\%$$| Jährlicher Zinssatz | 2% |
| Häufigkeit der Zinskapitalisierung | Monatlich (12-mal pro Jahr) |
| APY | 2,02% |
Beispiel 2: Endbetrag und Gesamtzinsen berechnen
Wenn Sie $10.000 zu einem jährlichen Zinssatz von 5 % bei vierteljährlicher Zinskapitalisierung für 3 Jahre anlegen, wie hoch sind der Endbetrag und die insgesamt erzielten Zinsen?
$$\text{Endbetrag} = 10\,000 \times \left(1 + \frac{0{,}05}{4}\right)^{4 \times 3} = \$11\,616{,}17$$| Kapital | $10.000 |
| Jährlicher Zinssatz | 5% |
| Häufigkeit der Zinskapitalisierung | Vierteljährlich (4-mal pro Jahr) |
| Laufzeit | 3 Jahre |
| APY | 5,09% |
| Endbetrag | $11.616,17 |
| Gesamtzinsen | $1.616,17 |
Beispiel 3: Verschiedene Zinsperioden im Vergleich
Wie unterscheidet sich der APY bei einer Anlage von $5.000 mit einem jährlichen Zinssatz von 3 % und unterschiedlichen Zinsperioden über 5 Jahre?
| Häufigkeit der Zinskapitalisierung | APY | Endbetrag |
|---|---|---|
| Jährlich (1-mal) | 3,00% | $5.796,37 |
| Halbjährlich (2-mal) | 3,02% | $5.803,89 |
| Vierteljährlich (4-mal) | 3,03% | $5.807,77 |
| Monatlich (12-mal) | 3,04% | $5.810,58 |
| Täglich (365-mal) | 3,05% | $5.812,82 |
Begriffe & Glossar
Die folgenden Begriffe kommen in allen APY-Berechnungen vor. Wenn Sie sie verstehen, können Sie das Ergebnis richtig lesen und mit den Angaben von Banken und Credit Unions vergleichen.
- APY (Annual Percentage Yield) – die effektive jährliche Rendite unter Berücksichtigung der Zinseszinsen. Er gibt als einzelnen Prozentwert an, wie stark Ihr Guthaben innerhalb eines Jahres tatsächlich wächst. \(\text{APY} = \left(1 + \frac{r/100}{n}\right)^{n} - 1\).
- APR / Nominalzins (r) – der angegebene Jahreszins vor der unterjährigen Zinskapitalisierung. Das ist der Satz, der üblicherweise für ein Konto genannt wird; er unterschätzt jedoch das tatsächliche Wachstum, sobald die Zinsen mehr als einmal pro Jahr kapitalisiert werden.
- Kapital (P) – Ihre Ersteinzahlung bzw. Anlagesumme, also das Anfangsguthaben, auf dem die Zinsen zunächst berechnet werden.
- Jährlicher Zinssatz (r) – der nominale Jahreszins, eingegeben als Prozentwert (z. B. 5 für 5%). In der Formel wird er durch 100 geteilt, um eine Dezimalzahl zu erhalten.
- Häufigkeit der Zinskapitalisierung (n) – wie oft pro Jahr Zinsen dem Guthaben gutgeschrieben werden: 1 (jährlich), 2 (halbjährlich), 4 (vierteljährlich), 12 (monatlich) oder 365 (täglich).
- Laufzeit (t) – die Dauer der Anlage in Jahren. Der APY selbst ist eine Einjahreskennzahl, doch die Laufzeit bestimmt den Endbetrag und die Gesamtzinsen.
- Endbetrag – das Guthaben am Ende der Laufzeit: \(A = P\left(1 + \frac{r/100}{n}\right)^{n t}\).
- Gesamtzinsen – die über die Laufzeit erzielten Erträge, also der Endbetrag abzüglich des Kapitals: \(A - P\).
APY im Vergleich zu APR/Nominalzins: Der APR (der Nominalzins) nennt den angegebenen Zinssatz; der APY zeigt die tatsächliche jährliche Rendite nach Zinseszins. Werden die Zinsen nur einmal pro Jahr kapitalisiert (\(n = 1\)), sind beide gleich. Bei häufigerer Zinskapitalisierung liegt der APY über dem Nominalzins, weil Sie auf bereits gutgeschriebene Zinsen wiederum Zinsen erhalten.