O que é APY?
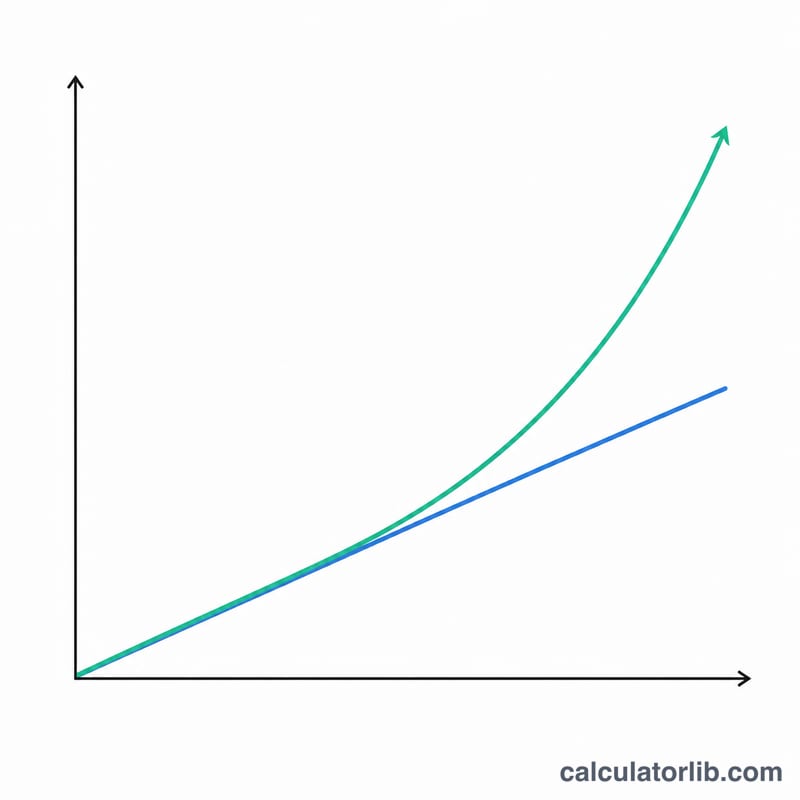
APY (Annual Percentage Yield, ou Rendimento Percentual Anual) é uma forma padronizada de medir o retorno anual de um investimento levando em conta o efeito dos juros compostos. Diferentemente dos cálculos de juros simples, o APY considera a frequência com que os juros são capitalizados ao longo do ano, oferecendo uma visão mais precisa dos seus retornos reais.
Quando usar uma calculadora de APY
Uma calculadora de APY ajuda você a entender o real potencial de ganho dos seus investimentos nas seguintes situações:
- Comparar diferentes contas de poupança ou certificados de depósito (CDs) com diferentes períodos de capitalização
- Planejar investimentos de longo prazo e entender como os juros compostos farão seu dinheiro crescer ao longo do tempo
- Avaliar os retornos reais de investimentos de renda fixa quando os juros são capitalizados várias vezes por ano
Como calcular o APY
A fórmula para calcular o APY é:
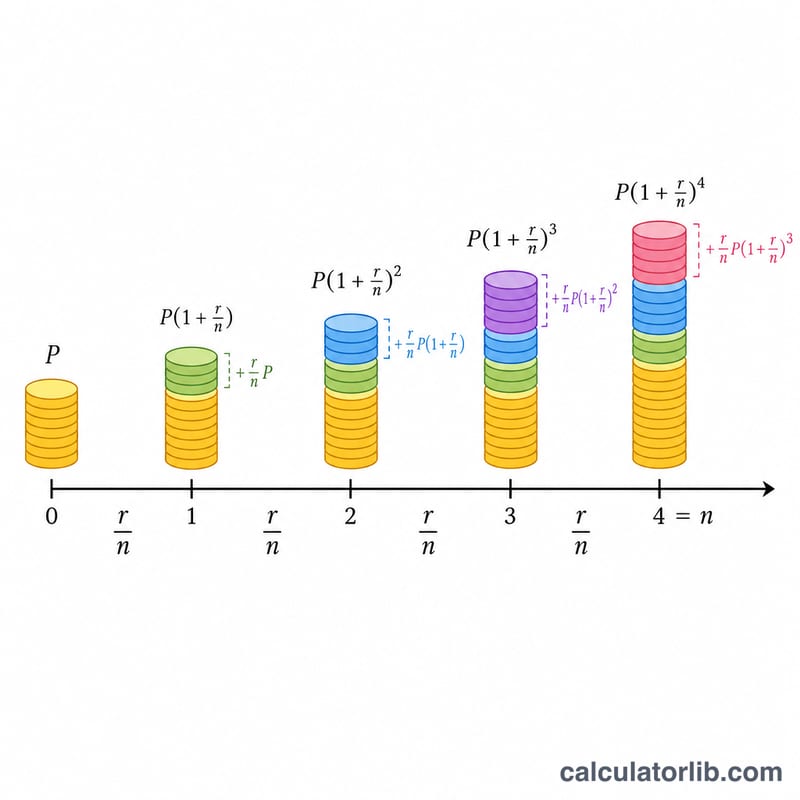
$$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$Onde:
- \(r\) = Taxa de juros anual (decimal)
- \(n\) = Número de períodos de capitalização por ano
Para calcular o montante final após um determinado prazo:
$$\text{Valor Final} = P \times \left(1 + \frac{r}{n}\right)^{n \times t}$$Onde:
- \(P\) = Principal (investimento inicial)
- \(r\) = Taxa de juros anual (decimal)
- \(n\) = Número de períodos de capitalização por ano
- \(t\) = Prazo em anos
O total de juros ganhos é:
$$\text{Juros Totais} = \text{Valor Final} - \text{Principal}$$Frequências de capitalização mais comuns
| Frequência de capitalização | Número de vezes por ano (n) |
|---|---|
| Diária | 365 |
| Semanal | 52 |
| Mensal | 12 |
| Trimestral | 4 |
| Semestral | 2 |
| Anual | 1 |
Exemplos
Exemplo 1: Calculando o APY de uma conta poupança
Qual é o APY de uma conta poupança que oferece taxa de juros anual de 2%, capitalizada mensalmente?
$$\text{APY} = \left(1 + \frac{0{,}02}{12}\right)^{12} - 1 = 2{,}02\%$$| Taxa de juros anual | 2% |
| Frequência de capitalização | Mensal (12 vezes por ano) |
| APY | 2,02% |
Exemplo 2: Calculando o montante final e o total de juros
Se você investir $10.000 a juros anuais de 5% capitalizados trimestralmente por 3 anos, qual será o montante final e o total de juros ganhos?
$$\text{Valor Final} = 10\,000 \times \left(1 + \frac{0{,}05}{4}\right)^{4 \times 3} = \$11\,616{,}17$$| Principal | $10.000 |
| Taxa de juros anual | 5% |
| Frequência de capitalização | Trimestral (4 vezes por ano) |
| Prazo | 3 anos |
| APY | 5,09% |
| Montante final | $11.616,17 |
| Total de juros | $1.616,17 |
Exemplo 3: Comparando diferentes frequências de capitalização
Como o APY varia para um investimento de $5.000 a uma taxa de juros anual de 3% com diferentes frequências de capitalização ao longo de 5 anos?
| Frequência de capitalização | APY | Montante final |
|---|---|---|
| Anual (1 vez) | 3,00% | $5.796,37 |
| Semestral (2 vezes) | 3,02% | $5.803,89 |
| Trimestral (4 vezes) | 3,03% | $5.807,77 |
| Mensal (12 vezes) | 3,04% | $5.810,58 |
| Diária (365 vezes) | 3,05% | $5.812,82 |
Definições e glossário
Os termos abaixo aparecem ao longo dos cálculos de APY. Entender cada um deles ajuda você a interpretar o resultado corretamente e a compará-lo com os números divulgados por bancos e cooperativas de crédito.
- APY (Annual Percentage Yield, Rendimento Percentual Anual) — a taxa efetiva anual de retorno após considerar a capitalização. Ela expressa quanto o seu saldo realmente cresce em um ano, indicado como uma única porcentagem. \(\text{APY} = \left(1 + \frac{r/100}{n}\right)^{n} - 1\).
- APR / Taxa nominal (r) — a taxa de juros anual informada antes de aplicar a capitalização dentro do ano. É a taxa que normalmente aparece divulgada em uma conta, mas subestima o crescimento real sempre que os juros são capitalizados mais de uma vez por ano.
- Principal (P) — o valor do seu depósito ou investimento inicial, o saldo de partida sobre o qual os juros são calculados pela primeira vez.
- Taxa de juros anual (r) — a taxa nominal anual, informada em porcentagem (por exemplo, 5 para 5%). Na fórmula, ela é dividida por 100 para se tornar decimal.
- Frequência de capitalização (n) — quantas vezes por ano os juros são somados ao saldo: 1 (anual), 2 (semestral), 4 (trimestral), 12 (mensal) ou 365 (diária).
- Prazo (t) — o tempo em que o dinheiro permanece investido, em anos. O APY em si é um valor de um ano, mas o prazo determina o saldo final e o total de juros.
- Montante final — o saldo ao final do prazo: \(A = P\left(1 + \frac{r/100}{n}\right)^{n t}\).
- Total de juros — os ganhos produzidos ao longo do prazo, iguais ao montante final menos o principal: \(A - P\).
APY vs. APR/taxa nominal: o APR (a taxa nominal) indica a taxa divulgada; o APY indica o rendimento anual real após a capitalização. Quando os juros são capitalizados apenas uma vez por ano (\(n = 1\)), os dois são iguais. Com capitalização mais frequente, o APY é maior que a taxa nominal, porque você ganha juros sobre juros já creditados.