

O que esta calculadora faz
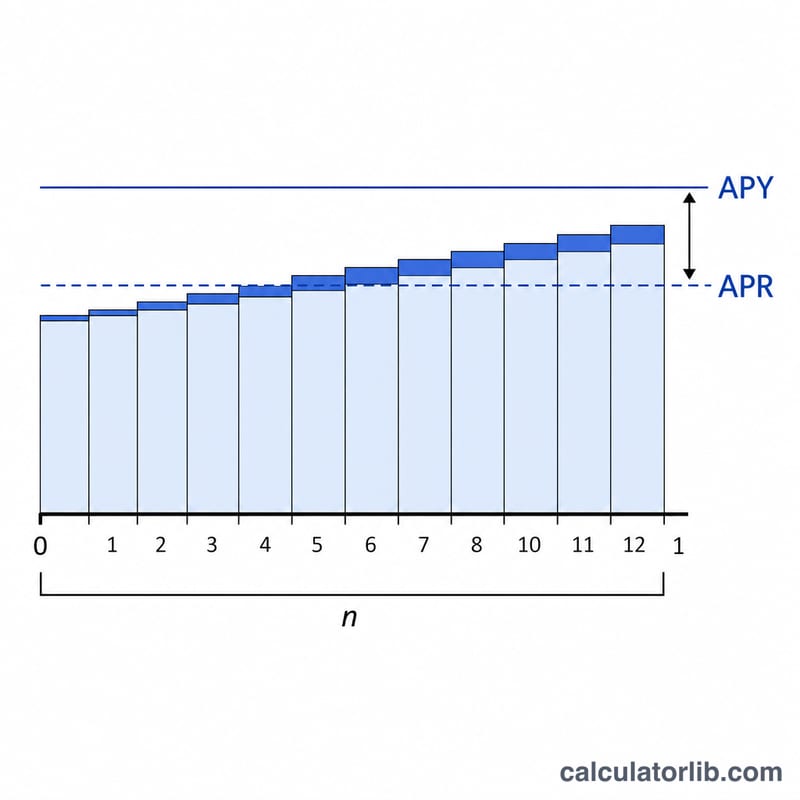
Cartões de crédito e empréstimos costumam divulgar uma APR (Annual Percentage Rate, ou taxa percentual anual), mas os juros muitas vezes são cobrados com mais frequência do que uma vez por ano — normalmente todos os dias. Quando os juros são capitalizados, a taxa que você realmente paga ao longo de um ano é maior do que a APR informada. Esse valor real é a APY, também chamada de Taxa Anual Efetiva (EAR). Esta ferramenta converte qualquer APR em APY para a frequência de capitalização escolhida.
Como usar
Informe a APR do seu cartão ou empréstimo em porcentagem (por exemplo, 19,99). Escolha com que frequência os juros são capitalizados — a maioria dos cartões de crédito dos EUA capitaliza diariamente (365 períodos), mas você pode selecionar mensal, trimestral ou outras frequências. A calculadora retorna a taxa anual efetiva e mostra quanto a capitalização acrescenta em relação à APR divulgada.
A fórmula explicada
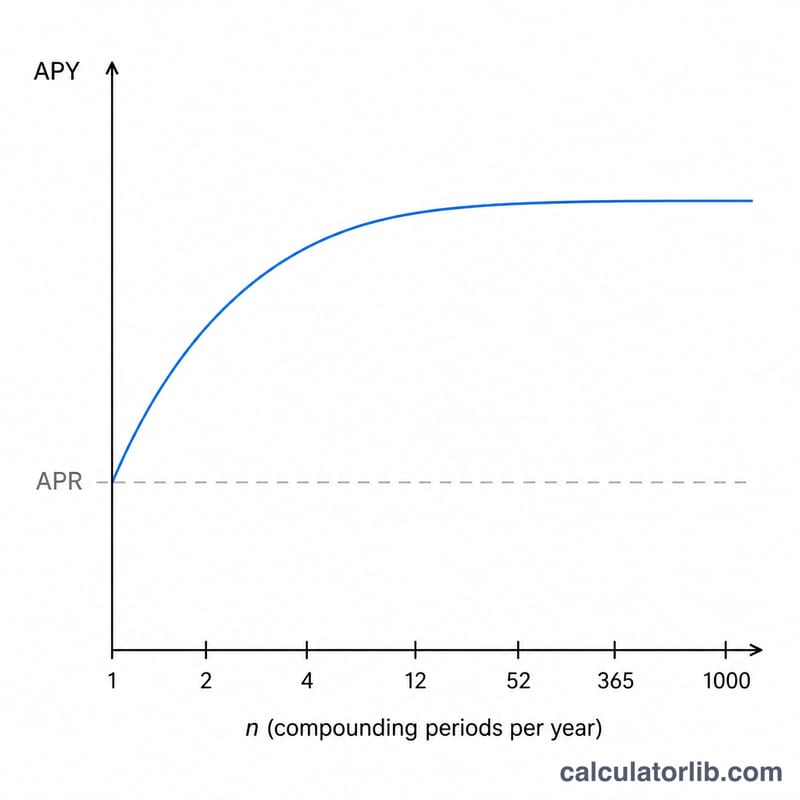
A conversão é $$\text{APY} = \left(1 + \frac{\text{APR}/n}{\,}\right)^{n} - 1$$ onde \(n\) é o número de períodos de capitalização por ano. Dividir a APR por n resulta na taxa periódica; elevar o fator de crescimento à potência n capitaliza essa taxa ao longo do ano; subtrair 1 deixa a taxa anual líquida. Capitalização mais frequente (n maior) produz uma APY maior para a mesma APR.
Exemplo prático
Suponha que seu cartão tenha uma APR de 19,99% com capitalização diária (\(n = 365\)). A taxa diária é \(0{,}1999/365 = 0{,}0005477\). Então $$\text{APY} = (1 + 0{,}0005477)^{365} - 1 \approx 0{,}22126$$ ou cerca de 22,13%. A capitalização acrescenta aproximadamente 2,14 pontos percentuais à APR informada de 19,99%.
Principais termos
- APR (Annual Percentage Rate, taxa percentual anual)
- A taxa de juros anual nominal informada em um contrato de cartão ou empréstimo. É um valor divulgado que, por si só, não leva em conta a frequência com que os juros são capitalizados ao longo do ano.
- APY / EAR (Taxa Anual Efetiva)
- A taxa anual real que você paga ou recebe quando a capitalização é considerada. APY e EAR são o mesmo conceito (APY é o termo usado para o consumidor; EAR é o termo financeiro). É calculada como \(\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1\), onde \(r\) é a APR em forma decimal e \(n\) é o número de períodos de capitalização por ano.
- Taxa periódica (APR/n)
- A taxa de juros aplicada em um único período de capitalização — a APR dividida pelo número de períodos por ano. Para uma APR de 19,99% capitalizada diariamente, a taxa periódica diária é \(19{,}99\% / 365 \approx 0{,}05477\%\).
- Frequência de capitalização (n)
- Quantas vezes por ano os juros são calculados e somados ao saldo. Valores comuns são 1 (anual), 2 (semestral), 4 (trimestral), 12 (mensal), 52 (semanal) e 365 (diária). A maioria dos cartões de crédito dos EUA usa capitalização diária.
- Taxa nominal vs. taxa efetiva
- A taxa nominal (APR) ignora a capitalização dentro do ano; a taxa efetiva (APY) a incorpora. As duas só são iguais quando \(n = 1\); para todo \(n > 1\), a taxa efetiva supera a nominal.
Como interpretar sua APY
Sua APY representa o custo anual real de manter um saldo devedor quando os juros incidem sobre juros já acumulados. Se você rola o saldo de mês a mês, os juros cobrados crescem, na prática, pela APY, e não pela APR informada, que é mais baixa.
A diferença entre APR e APY aumenta em duas situações: quando a APR sobe e quando a capitalização se torna mais frequente. Um cartão com taxa baixa capitalizada mensalmente mostra apenas uma pequena diferença, enquanto um cartão com taxa alta capitalizada diariamente mostra a maior diferença — por isso a coluna de capitalização diária na tabela acima é sempre a mais alta em cada linha.
É fundamental lembrar que a APY só importa se você carrega um saldo. Pagar a fatura integralmente a cada ciclo mantém você dentro do período de carência, então nenhum juro é cobrado — nem pela APR, nem pela APY. A taxa efetiva só se torna seu custo real quando um saldo é rolado após o vencimento.
Por fim, a APY mede apenas os juros. Ela exclui anuidades, multas por atraso, taxas de saque no crédito e taxas de transferência de saldo, e pressupõe um saldo constante ao longo do ano. Cartões reais têm saldos variáveis, novas compras e pagamentos, portanto o valor real dos juros em dinheiro será diferente de uma APY fixa aplicada a um único saldo inicial. Para estimar os encargos em dinheiro sobre um saldo específico, use uma calculadora de juros diários ou de quitação junto com esta conversão. Esta é uma informação geral, não uma recomendação financeira.
Perguntas frequentes
A APY é sempre maior do que a APR? Sim, sempre que houver mais de um período de capitalização por ano. Com capitalização anual (\(n = 1\)), a APY é igual à APR.
Por que os cartões de crédito usam capitalização diária? A maioria das emissoras dos EUA aplica uma taxa periódica diária (\(\text{APR} \div 365\)) ao seu saldo todos os dias, o que torna a taxa efetiva maior do que a APR divulgada.
Isso inclui tarifas? Não. Esta calculadora converte apenas a taxa de juros. Uma APR que embute tarifas não refletirá essas tarifas no valor da APY mostrado aqui.








