Was ist der APY?
Der Annual Percentage Yield (APY, effektive Jahresrendite) ist die tatsächliche Rendite, die Sie innerhalb eines Jahres mit einer Einlage oder Geldanlage erzielen, wenn die Zinseszinsen berücksichtigt werden. Anders als der nominale (angegebene) Zinssatz berücksichtigt der APY den Effekt, dass Zinsen ihrerseits wieder Zinsen erwirtschaften. Zwei Konten mit demselben Nominalzins können unterschiedliche APYs erzielen, wenn die Zinsen unterschiedlich oft gutgeschrieben werden – je häufiger die Verzinsung, desto höher der APY.
So verwenden Sie diesen Rechner
Geben Sie den Nominalzinssatz in Prozent ein und wählen Sie, wie oft die Zinsen pro Jahr aufgezinst werden (monatlich, täglich, vierteljährlich usw.). Der Rechner ermittelt den effektiven APY sowie die Differenz zwischen APY und Nominalzins, sodass Sie genau sehen, wie viel die Zinseszinsen ausmachen.
Die Formel erklärt
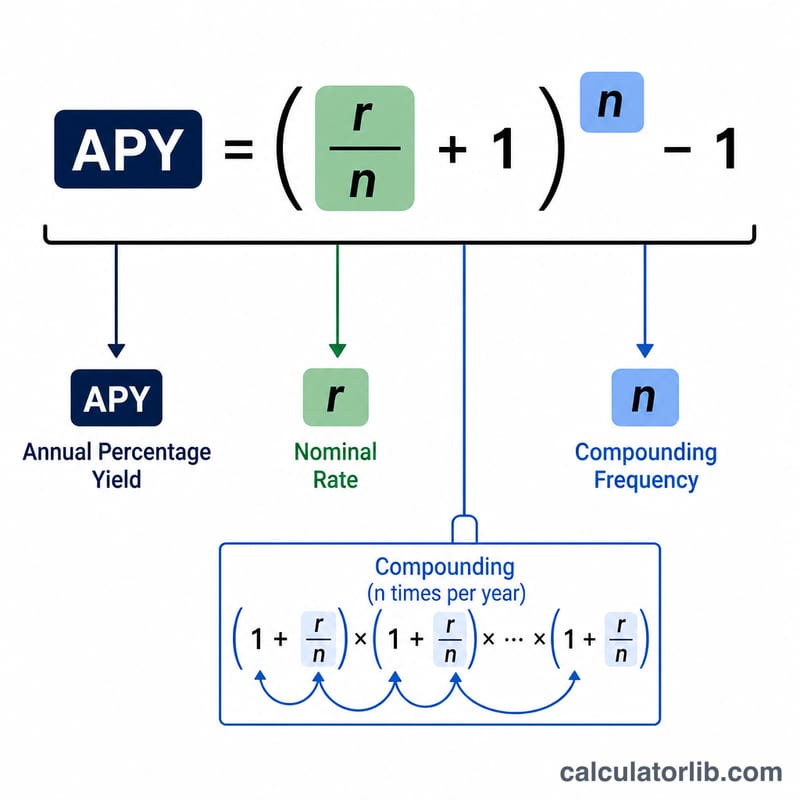
Die APY-Formel lautet $$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$ wobei r der nominale Jahreszins als Dezimalzahl ist (z. B. 5 % = 0,05) und n die Anzahl der Zinsperioden pro Jahr. Die Division von r durch n ergibt den Periodenzins; die Potenz mit n verzinst diesen über das gesamte Jahr; das Subtrahieren von 1 isoliert den Wertzuwachs. Multiplizieren Sie mit 100, um den APY in Prozent auszudrücken.
Rechenbeispiel
Angenommen, ein Sparkonto zahlt einen Nominalzins von 5% bei monatlicher Verzinsung (\(n = 12\)). Dann gilt $$\text{APY} = \left(1 + \frac{0{,}05}{12}\right)^{12} - 1 = (1{,}0041667)^{12} - 1 \approx 0{,}051162$$ also etwa 5,1162 %. Ein Nominalzins von 5% ist dank monatlicher Verzinsung somit tatsächlich rund 5,12 % pro Jahr wert.
FAQ
Was ist der Unterschied zwischen APR und APY? Der APR (Annual Percentage Rate) ist der einfache Nominalzins und ignoriert die Verzinsung innerhalb des Jahres, während der APY die Zinseszinsen einbezieht und damit das genauere Maß für die Rendite ist.
Erhöht eine häufigere Verzinsung den APY immer? Ja – bei festem Nominalzins steigt der APY, je öfter die Zinsen aufgezinst werden, und nähert sich bei stetiger Verzinsung einem Maximum an.
Entspricht der APY den Zinsen, die ich tatsächlich erhalte? Der APY ist der effektive Zinssatz für ein Jahr. Ihre tatsächlichen Erträge in Dollar hängen zusätzlich von Ihrem Kontostand sowie von Einzahlungen, Abhebungen und Gebühren ab.