Was ist ein Sparzinsrechner?
Ein Sparzinsrechner ist ein Finanzwerkzeug, mit dem Sie abschätzen können, wie viele Zinsen Sie im Laufe der Zeit auf Ihr Erspartes erhalten. Er berücksichtigt Ihre Anfangseinlage, den Zinssatz und den Zeitraum, um den Endwert Ihrer Ersparnisse, die gesamten Zinserträge und weitere Kennzahlen zu berechnen.
Wann sollten Sie einen Sparzinsrechner verwenden?
Ein Sparzinsrechner kann in folgenden Situationen hilfreich sein:
- Planung künftiger finanzieller Ziele wie den Kauf einer Immobilie, die Ausbildung oder die Altersvorsorge
- Vergleich verschiedener Sparkonten oder Anlageoptionen anhand ihrer Zinssätze
- Berechnung, wie lange es bei einem bestimmten Zinssatz dauert, ein bestimmtes Sparziel zu erreichen
So berechnen Sie Sparzinsen
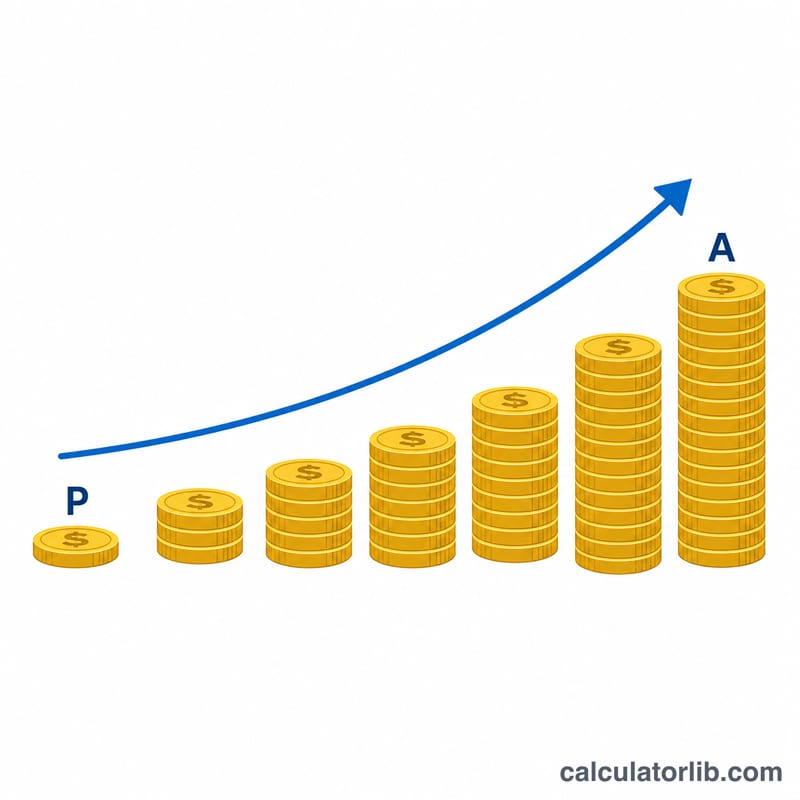
Die wichtigste Formel dieses Rechners ist die Zinseszinsformel:
A = P(1 + r/n)^(nt)
Dabei gilt:
- A = Endbetrag (Kapital + Zinsen)
- P = Kapital (Anfangseinlage)
- r = jährlicher Zinssatz (in Dezimalform)
- n = Anzahl der Zinszahlungen pro Jahr (12 bei monatlicher Verzinsung)
- t = Zeit in Jahren
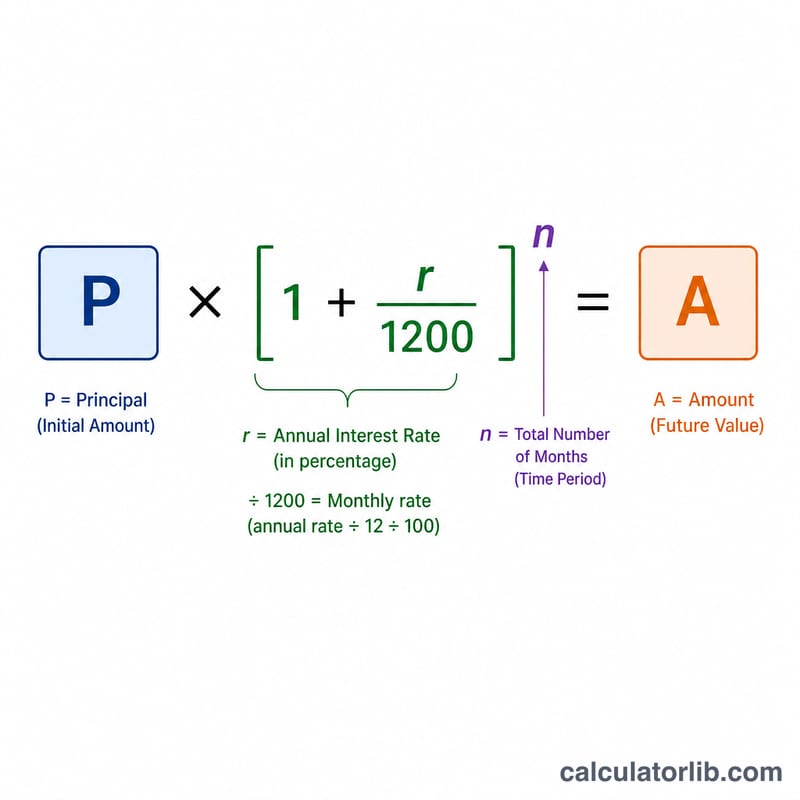
Bei monatlicher Verzinsung, die dieser Rechner verwendet, lautet die Formel:
A = P(1 + r/12)^m
Dabei ist m die Anzahl der Monate.
Daraus lassen sich folgende Werte ableiten:
Zinserträge = A - P
Durchschnittliche monatliche Zinsen = (Zinserträge) / (Anzahl der Monate)
Effektiver Jahreszins = ((1 + r/12)^12 - 1) × 100%
Beispiele
Beispiel 1: Einfache Sparberechnung
Wie viele Zinsen erhalten Sie, wenn Sie $5.000 mit einem Jahreszins von 3% für 24 Monate anlegen?
| Parameter | Wert |
|---|---|
| Anfangseinlage | $5.000 |
| Jährlicher Zinssatz | 3% |
| Zeitraum (Monate) | 24 |
| Gesamte Zinserträge | $307,80 |
| Endguthaben | $5.307,80 |
| Durchschnittliche monatliche Zinsen | $12,83 |
| Effektiver Jahreszins | 3,04% |
Beispiel 2: Langfristiges Sparen
Wie entwickeln sich Ihre Ersparnisse, wenn Sie $10.000 mit einem Jahreszins von 2,5% für 5 Jahre (60 Monate) anlegen?
| Parameter | Wert |
|---|---|
| Anfangseinlage | $10.000 |
| Jährlicher Zinssatz | 2,5% |
| Zeitraum (Monate) | 60 |
| Gesamte Zinserträge | $1.327,39 |
| Endguthaben | $11.327,39 |
| Durchschnittliche monatliche Zinsen | $22,12 |
| Effektiver Jahreszins | 2,53% |
Beispiel 3: Anlage mit hohem Zinssatz
Welche Erträge bringt eine Einlage von $2.000 bei einem hohen Jahreszins von 5% über 36 Monate?
| Parameter | Wert |
|---|---|
| Anfangseinlage | $2.000 |
| Jährlicher Zinssatz | 5% |
| Zeitraum (Monate) | 36 |
| Gesamte Zinserträge | $330,91 |
| Endguthaben | $2.330,91 |
| Durchschnittliche monatliche Zinsen | $9,19 |
| Effektiver Jahreszins | 5,12% |
Weitere Aspekte bei Sparzinsen
Berücksichtigen Sie bei der Planung Ihrer Sparstrategie diese wichtigen Faktoren:
- Steuern: Zinserträge auf Sparkonten sind in den meisten Ländern in der Regel steuerpflichtige Einkünfte.
- Inflation: Das reale Wachstum Ihrer Ersparnisse sollte die Inflation berücksichtigen, die die Kaufkraft im Laufe der Zeit verringert.
- Zinsperiode: Verschiedene Konten schreiben Zinsen täglich, monatlich, vierteljährlich oder jährlich gut, was Ihre Erträge beeinflusst.
- Variable Zinsen: Zinssätze können sich im Laufe der Zeit ändern, insbesondere bei längerfristigen Sparkonten.
Für eine umfassende Finanzplanung können Sie weitere Werkzeuge wie den Zinseszinsrechner, den Inflationsrechner oder den Sparzielrechner nutzen, um ein vollständigeres Bild Ihrer finanziellen Zukunft zu erhalten.