¿Qué es una calculadora de interés compuesto inverso?
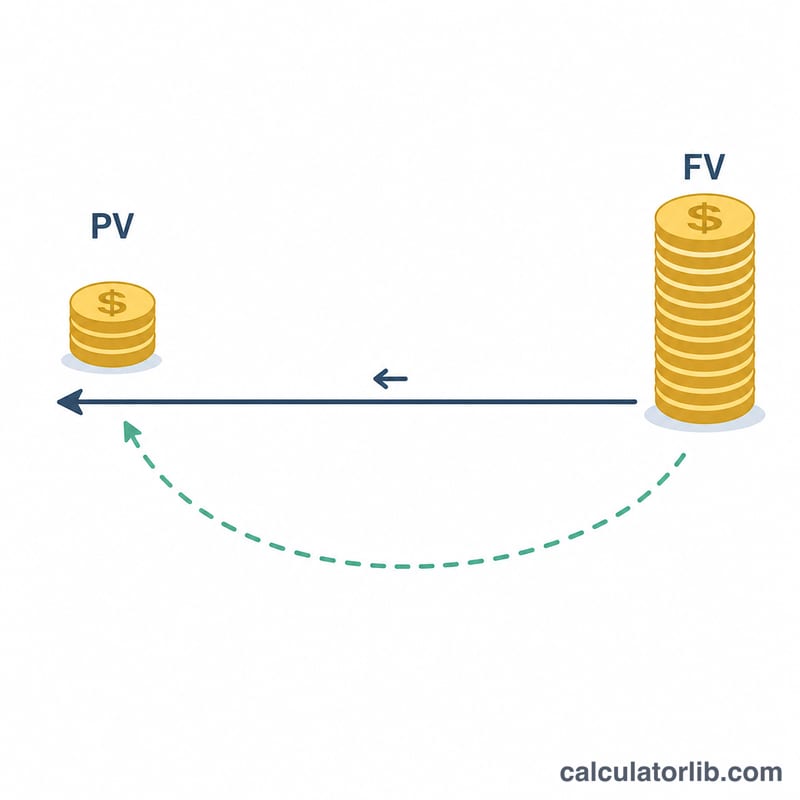
Una calculadora de interés compuesto inverso parte del resultado para retroceder hasta el principio. En lugar de preguntarte «¿cuánto crecerá mi dinero?», resuelve la pregunta contraria: «¿cuánto necesito invertir hoy para alcanzar una cantidad concreta en el futuro?». Ese importe inicial se conoce como valor presente (VP), y el proceso de calcularlo se llama descuento.
Es una herramienta universal que no depende de la normativa fiscal de ningún país en particular. Sirve para planificar objetivos de ahorro, inversiones de capital único, fondos de amortización, planes de estudios y cualquier situación en la que conozcas la meta y quieras saber qué depósito necesitas hacer hoy.
Cómo usarla
Introduce estos cuatro datos:
- Valor futuro: la cantidad que quieres tener al final del periodo.
- Tipo de interés anual: la rentabilidad anual prevista, en porcentaje.
- Años: el tiempo durante el que crecerá el dinero.
- Frecuencia de capitalización: cada cuánto se suman los intereses (anual, trimestral, mensual o diaria).
La calculadora te devuelve el valor presente necesario, el interés total generado durante el periodo y la tasa anual efectiva (TAE).
La fórmula explicada
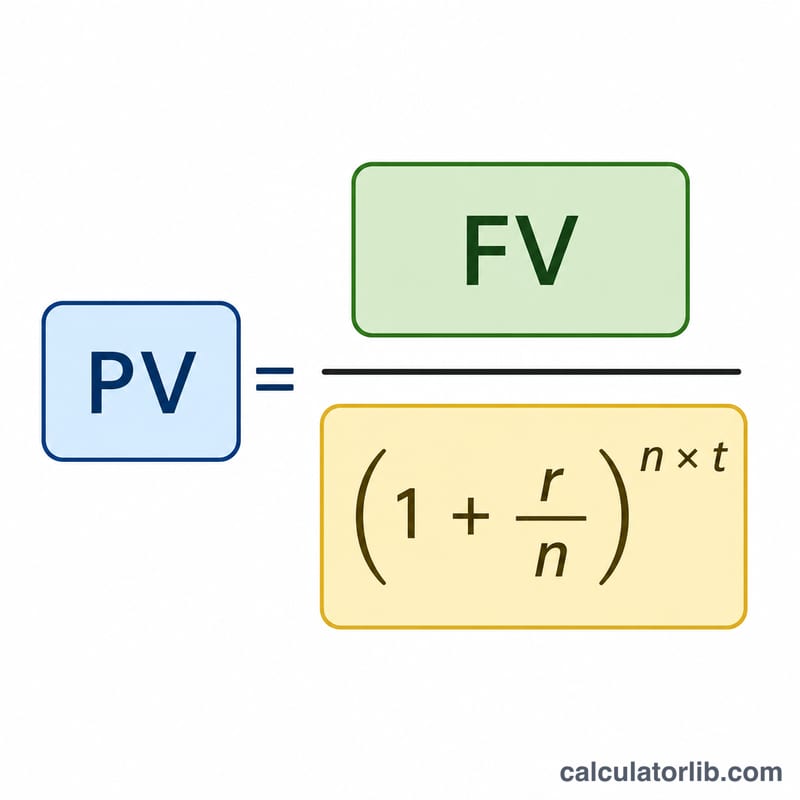
El valor presente se obtiene invirtiendo la fórmula clásica del interés compuesto:
$$ PV = \dfrac{FV}{\left(1 + \dfrac{r}{n}\right)^{n \cdot t}} $$Donde VF es el valor futuro, r es el tipo anual (en decimal), n es el número de periodos de capitalización al año y t es el número de años. El interés total es simplemente VF − VP. La tasa anual efectiva se calcula como $$ \text{TAE} = \left(1 + \dfrac{r}{n}\right)^{n} - 1 $$ y refleja la rentabilidad anual real una vez incluida la capitalización.
Ejemplo práctico
Imagina que quieres tener 20.000 $ dentro de 5 años con una rentabilidad del 6 % capitalizada mensualmente. Aquí \(r = 0{,}06\), \(n = 12\) y \(t = 5\), por lo que \(n \times t = 60\) periodos y \(r/n = 0{,}005\).
$$ PV = \dfrac{20.000}{(1{,}005)^{60}} = \dfrac{20.000}{1{,}34885} \approx 14.827\ \$ $$Tendrías que invertir unos 14.827 $ hoy y ganarías alrededor de 5.173 $ en intereses. La TAE es \((1{,}005)^{12} - 1 \approx 6{,}17\,\%\).
Términos y Variables Clave
| Término | Símbolo / unidad | Definición |
|---|---|---|
| Valor Presente | VP — moneda | La suma única requerida hoy que, dejada componiéndose a la tasa indicada, crece hasta la cantidad objetivo. Este es el resultado principal de la calculadora. |
| Valor Futuro | VF — moneda | La cantidad objetivo al final del período; la entrada conocida que está descargando hasta hoy. |
| Descuento | — | Reversión del crecimiento compuesto: dividir el valor futuro por el factor de crecimiento en lugar de multiplicar, para encontrar su valor actual. |
| Tasa de Descuento / Tasa de Interés | r — decimal por año | La tasa nominal anual utilizada para el descuento. Se introduce como porcentaje (p. ej. 6) y se utiliza como \(r = 6/100 = 0.06\). |
| Frecuencia de Capitalización | n — períodos por año | Cuántas veces se acredita el interés por año: anual 1, semestral 2, trimestral 4, mensual 12, diario 365. |
| Período | t — años | El lapso de tiempo entre hoy y la fecha del valor futuro. Se permiten años fraccionarios (18 meses = 1,5). |
| Tasa Periódica | r/n — decimal por período | La tasa aplicada en cada período de capitalización. Al 6% mensual: \(0.06/12 = 0.005\), es decir, 0,5% por mes. |
| Número de Períodos | n · t — cantidad | La cantidad total de períodos de capitalización. Para capitalización mensual durante 5 años: \(12 \times 5 = 60\). |
| Tasa Nominal Anual (TNA) | r — % por año | La tasa anual cotizada antes de que se cuente el efecto de la capitalización dentro del año. Dos cotizaciones solo son comparables si n coincide. |
| Tasa Anual Efectiva (TAE) | % por año | \(TAE = \left(1 + \frac{r}{n}\right)^{n} - 1\) — el crecimiento anual verdadero una vez incluida la capitalización. En productos de depósito, se divulga como APY en Estados Unidos y AER en Reino Unido. |
| Factor de Descuento | adimensional, 0 a 1 | \(\left(1 + \frac{r}{n}\right)^{-n t}\) — el valor hoy de una unidad recibida al final del período. Multiplique VF por él para obtener VP. |
| Interés Total | VF − VP — moneda | El crecimiento compuesto ganado durante todo el período, es decir, la parte del objetivo que no tiene que depositar usted mismo. |
Una tasa real es una tasa nominal ajustada por inflación (aproximadamente tasa nominal menos tasa de inflación). Si introduce una tasa real, el valor presente resultante se expresa en poder adquisitivo de hoy en lugar de en unidades de moneda futura.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-15 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-15 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-13 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-12 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-15 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-15 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué influye la frecuencia de capitalización? Cuanto más a menudo se capitaliza, antes generan intereses los propios intereses, así que necesitas un depósito algo menor para alcanzar la misma meta.
¿Tiene en cuenta la inflación? No. El resultado es un valor presente nominal. Para conocer el poder adquisitivo real, aplica un ajuste por inflación aparte.
¿Y si hago aportaciones periódicas? Esta calculadora supone un único capital inicial. Para depósitos recurrentes necesitas la fórmula del valor presente de una anualidad.