¿Qué es la Calculadora de Ahorro Mensual?
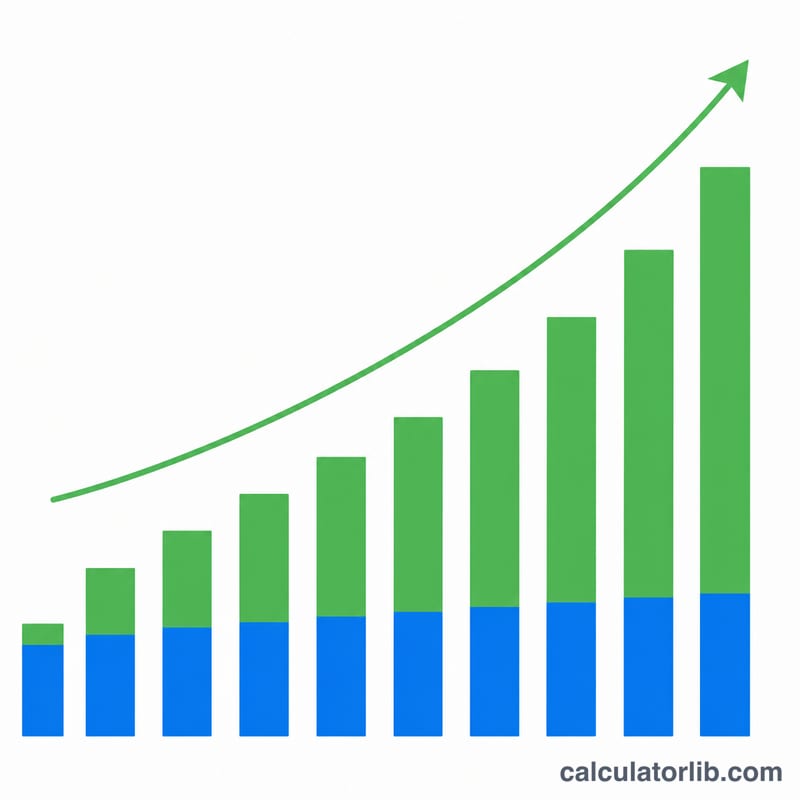
La Calculadora de Ahorro Mensual te muestra cómo crecerá tu dinero cuando realizas aportaciones periódicas cada mes en una cuenta que genera interés compuesto. Tanto si estás creando un fondo de emergencia, ahorrando para la entrada de una vivienda o planificando unas vacaciones, esta herramienta proyecta tu saldo futuro, el total que aportas y los intereses que vas acumulando por el camino. Funciona con cualquier divisa, así que te resulta útil vivas en el país que vivas.
Cómo utilizarla
Introduce unos pocos datos sencillos y la calculadora hace el resto:
- Saldo inicial: la cantidad que ya tengas ahorrada (escribe 0 si partes de cero).
- Aportación mensual: el importe fijo que piensas añadir cada mes.
- Tasa de interés anual: el tipo anual que paga tu cuenta, expresado en porcentaje.
- Número de años: durante cuánto tiempo seguirás ahorrando.
Pulsa calcular y verás tu saldo final estimado, el total de aportaciones, los intereses totales generados y la tasa anual efectiva tras la capitalización.
La fórmula, explicada
La calculadora combina dos partes: el crecimiento de tu saldo inicial y el crecimiento de tu flujo de aportaciones mensuales (una «renta» o anualidad). Con una tasa de interés mensual \(i = \text{tasa anual} \div 12\) y \(n\) meses en total, el valor futuro es:
$$VF = P \times (1 + i)^{n} + PMT \times \left[\frac{(1 + i)^{n} - 1}{i}\right]$$
Aquí P es el saldo inicial y PMT es la aportación mensual. La capitalización significa que ganas intereses sobre tus propios intereses, y por eso el ahorro se acelera con el tiempo.
Ejemplo práctico
Imagina que partes de 1.000, aportas 200 cada mes a una tasa anual del 5 % durante 10 años (120 meses). La tasa mensual es del 0,4167 %. Al cabo de 10 años tu saldo crece hasta unos 32.712. Habrás aportado 25.000 en total (1.000 de inicio más 24.000 en aportaciones), y el resto —alrededor de 7.700— son intereses ganados de forma gratuita. Si amplías el mismo plan a 20 años, el saldo supera los 84.000, lo que demuestra el poder del tiempo.
Preguntas frecuentes
¿La calculadora supone aportaciones a principio o a final de mes? Da por hecho que las aportaciones se realizan al final de cada mes, que es la convención habitual. Ingresar a principio de mes genera ligeramente más intereses.
¿Qué pasa si cambian los tipos de interés? La herramienta utiliza una única tasa fija. Para tipos variables, prueba varios escenarios con estimaciones optimistas y conservadoras.
¿Tributan los intereses? Es posible, según tu país y el tipo de cuenta. Los resultados muestran los intereses brutos, antes de impuestos, así que consulta la normativa fiscal vigente en tu país.