ما هي حاسبة الادخار الشهري؟
تُظهر لك حاسبة الادخار الشهري مقدار نمو أموالك عندما تودِع مبلغًا منتظمًا كل شهر في حساب يحقّق فائدة مركّبة. وسواء كنت تبني صندوق طوارئ، أو تجمع مقدّم سعر منزل، أو تخطّط لرحلة سفر، فإن هذه الأداة تتوقّع رصيدك المستقبلي، وإجمالي ما تساهم به، والفوائد التي تكسبها على طول الطريق. وهي تعمل بأي عملة، فتبقى مفيدة مهما كان البلد الذي تعيش فيه.
كيفية الاستخدام
أدخِل بضع معطيات بسيطة وتتكفّل الحاسبة بالباقي:
- الرصيد الابتدائي — أي مبلغ ادّخرته بالفعل (أدخِل 0 إن لم يكن لديك شيء).
- الإيداع الشهري — المبلغ الثابت الذي تنوي إضافته كل شهر.
- معدل الفائدة السنوي — النسبة السنوية التي يدفعها حسابك، كنسبة مئوية.
- عدد السنوات — المدة التي ستستمر فيها بالادخار.
اضغط على زر الحساب لتظهر لك القيمة النهائية المتوقّعة لرصيدك، وإجمالي الإيداعات، ومجموع الفوائد المكتسبة، والمعدل السنوي الفعلي بعد احتساب الفائدة المركّبة.
شرح المعادلة
تجمع الحاسبة بين جزأين: نمو رصيدك الابتدائي، ونمو سلسلة إيداعاتك الشهرية (وهو ما يُعرف بـ«الدفعات الدورية» أو الـ Annuity). فمع معدل فائدة شهري \(i = \text{المعدل السنوي} \div 12\) وعدد إجمالي من الأشهر \(n\)، تكون القيمة المستقبلية كالتالي:
$$FV = P \times (1 + i)^{n} + PMT \times \left[\frac{(1 + i)^{n} - 1}{i}\right]$$
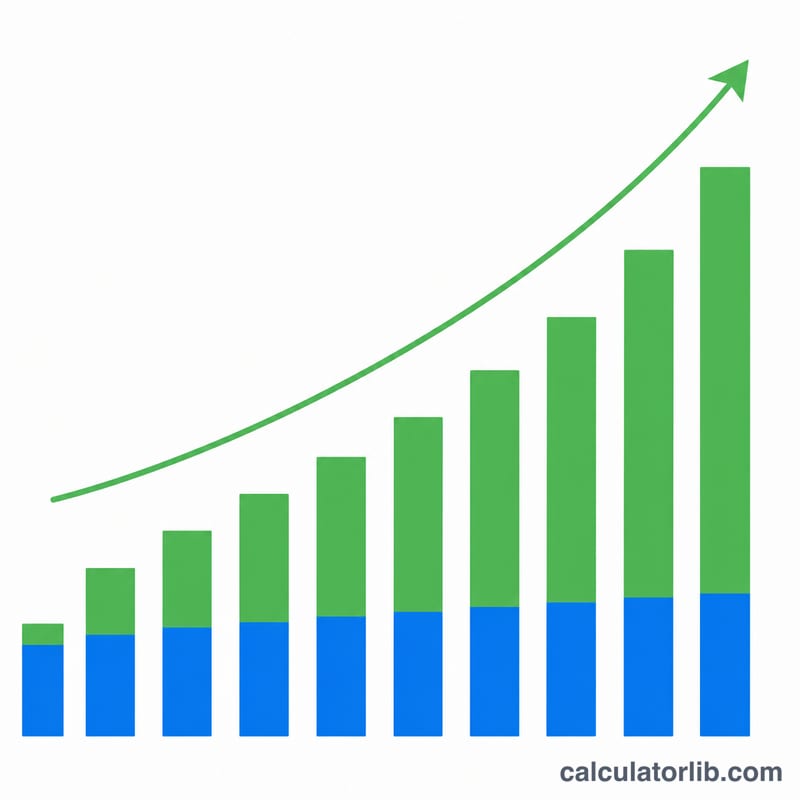
حيث P هو الرصيد الابتدائي وPMT هو الإيداع الشهري. ويعني التركيب أنك تكسب فائدة على فوائدك السابقة، وهذا هو السبب في تسارع نمو المدخرات مع مرور الوقت.
مثال تطبيقي
لنفترض أنك تبدأ بمبلغ 1,000، وتودِع 200 كل شهر بمعدل سنوي قدره 5% لمدة 10 سنوات (120 شهرًا). يكون المعدل الشهري \(0.4167\%\). بعد 10 سنوات ينمو رصيدك إلى نحو 32,712. لقد ساهمت بمبلغ 25,000 إجمالًا (1,000 رصيد ابتدائي إضافة إلى 24,000 من الإيداعات)، أما الباقي — وهو نحو 7,700 — فهو فائدة كسبتها مجانًا. ولو مدَّدت الخطة نفسها إلى 20 سنة لتجاوز الرصيد 84,000، مما يبرز قوة عامل الوقت.
الأسئلة الشائعة
هل تفترض الحاسبة أن الإيداعات تتم في بداية الشهر أم في نهايته؟ تفترض أن الإيداعات تتم في نهاية كل شهر، وهو العُرف المتّبع. أما الإيداع في بداية الشهر فيكسب فائدة أعلى قليلًا.
ماذا لو تغيّرت معدلات الفائدة؟ تستخدم الأداة معدلًا ثابتًا واحدًا. وبالنسبة للمعدلات المتغيرة، جرّب عدة سيناريوهات بتقديرات متفائلة وأخرى متحفّظة.
هل تخضع الفائدة للضريبة؟ قد تخضع، بحسب بلدك ونوع الحساب. وتُظهر النتائج الفائدة الإجمالية قبل أي ضريبة، لذا راجِع الأنظمة المعمول بها في بلدك.