Qu'est-ce que le calculateur d'épargne mensuelle ?
Le calculateur d'épargne mensuelle vous montre comment votre argent fructifie lorsque vous effectuez des versements réguliers chaque mois sur un compte rémunéré par des intérêts composés. Que vous constituiez une épargne de précaution, mettiez de côté pour l'apport d'un achat immobilier ou prépariez un voyage, cet outil projette votre capital final, le total de vos versements et les intérêts accumulés en chemin. Il fonctionne avec n'importe quelle devise : il vous sera donc utile quel que soit votre pays de résidence.
Comment l'utiliser
Renseignez quelques informations simples et le calculateur s'occupe du reste :
- Capital de départ — la somme dont vous disposez déjà (indiquez 0 si vous partez de zéro).
- Versement mensuel — le montant fixe que vous prévoyez d'ajouter chaque mois.
- Taux d'intérêt annuel — le taux annuel servi par votre compte, exprimé en pourcentage.
- Durée (en années) — la période pendant laquelle vous continuerez à épargner.
Lancez le calcul et vous découvrirez le capital final projeté, le total de vos versements, les intérêts cumulés ainsi que le taux annuel effectif après capitalisation.
La formule expliquée
Le calculateur combine deux composantes : la croissance de votre capital de départ et celle de vos versements mensuels (une « rente »). Avec un taux d'intérêt mensuel \(i = \text{taux annuel} \div 12\) et \(n\) mois au total, la valeur future s'écrit :
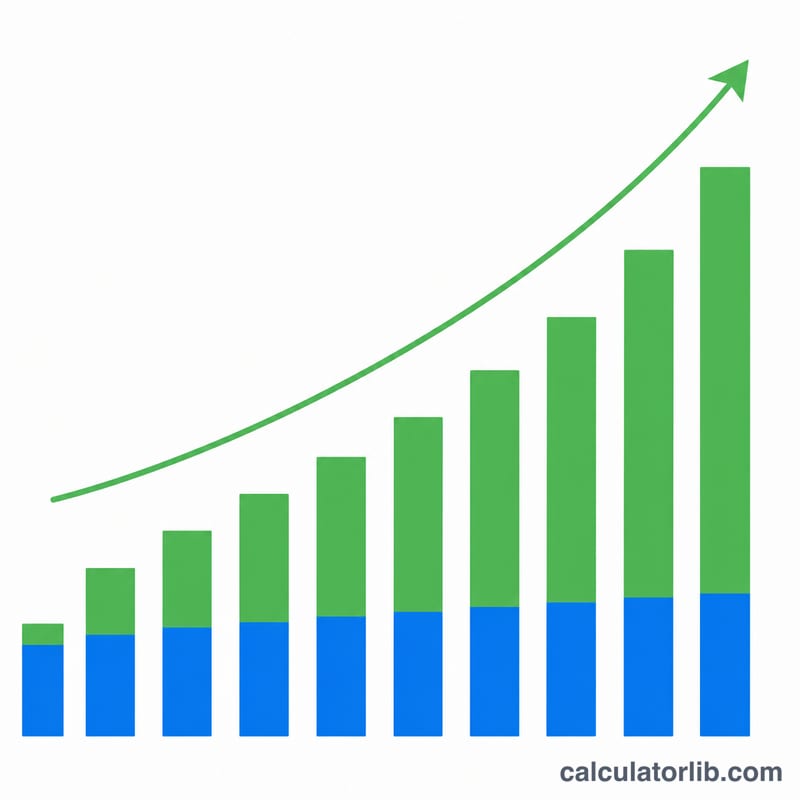
$$VF = P \cdot (1 + i)^{n} + VM \cdot \frac{(1 + i)^{n} - 1}{i}$$Ici, P représente le capital de départ et VM le versement mensuel. La capitalisation signifie que vous percevez des intérêts sur vos intérêts : c'est pourquoi l'épargne s'accélère au fil du temps.
Exemple chiffré
Supposons que vous commenciez avec 1 000, que vous versiez 200 chaque mois à un taux annuel de 5 % pendant 10 ans (120 mois). Le taux mensuel est de 0,4167 %. Au bout de 10 ans, votre capital atteint environ 32 712. Vous avez apporté 25 000 au total (1 000 au départ plus 24 000 de versements) et le reste — environ 7 700 — correspond aux intérêts gagnés gratuitement. Prolongez le même plan jusqu'à 20 ans et le capital dépasse 84 000 : la preuve éclatante du rôle du temps.
Questions fréquentes
Le calculateur considère-t-il les versements en début ou en fin de mois ? Il part du principe que les versements sont effectués à la fin de chaque mois, la convention standard. Verser en début de mois rapporte légèrement plus d'intérêts.
Que se passe-t-il si les taux d'intérêt varient ? L'outil utilise un taux fixe unique. Pour des taux variables, simulez plusieurs scénarios avec des estimations optimistes et prudentes.
Les intérêts sont-ils imposés ? C'est possible, selon votre pays et le type de compte. En France, par exemple, les livrets réglementés comme le Livret A sont exonérés, tandis que d'autres placements sont soumis au prélèvement forfaitaire unique (PFU). Les résultats affichent les intérêts bruts, avant impôt : vérifiez donc la réglementation applicable chez vous.